Запланировать обучение в
1 квартале 2027
со скидкой 15%
С 1 сентября 2026 года начал действовать основной массив нового регулирования цифровых валют и цифровых прав, установленный Федеральным законом от 4 августа 2026 года № 282-ФЗ «О цифровых валютах и цифровых правах» и Федеральным законом от 4 августа 2026 года № 283-ФЗ «О внесении изменений в отдельные законодательные акты Российской Федерации и признании утратившими силу законодательных актов (отдельных положений законодательных актов) Российской Федерации».
При этом регулирование вводится поэтапно. Отдельные положения № 282-ФЗ и № 283-ФЗ имеют более поздние сроки вступления в силу, а для ранее действовавших участников рынка и субъектов экспериментальных правовых режимов установлены переходные правила.
Новые правила регулируют организацию обращения, учёт и переход цифровых валют и цифровых прав, деятельность цифровых депозитариев и организаций, осуществляющих обмен цифровых валют, а также вносят изменения в законодательство об исполнительном производстве, банкротстве, валютном регулировании, организованных торгах и другие отрасли законодательства.
При этом важно не смешивать появление специального правового режима с разрешением использовать цифровую валюту как обычные деньги. Общего права оплачивать товары, работы и услуги цифровой валютой российское законодательство не устанавливает: для использования цифровой валюты в качестве средства платежа, встречного предоставления или иного способа оплаты действуют специальные ограничения и предусмотренные законом исключения.
Поэтому при совершении операции в конце 2026 года необходимо учитывать не только положения № 282-ФЗ и № 283-ФЗ, но и даты вступления в силу отдельных норм, переходные положения, а также действующие на дату операции нормативные акты Банка России.
Практическое значение № 282-ФЗ лучше всего видно не при абстрактном изучении терминов закона, а при рассмотрении конкретных хозяйственных ситуаций.
Для компании теперь недостаточно ответить на вопрос: «Можно ли работать с криптовалютой?».
Иными словами, после вступления нового регулирования в силу юридическая квалификация операции должна предшествовать выбору технического способа её проведения.
Этап 0. Проверить дату и переходный режим
До совершения операции необходимо установить, какая именно редакция законодательства действует на соответствующую дату.
В конце 2026 года это особенно важно: основной массив нового регулирования начал действовать 1 сентября, но отдельные нормы вступают в силу позднее. Кроме того, № 282-ФЗ предусматривает переходные правила для ранее действовавших участников рынка и субъектов экспериментальных правовых режимов.
Отдельные нормативные акты Банка России, регулирующие допуск и ведение соответствующих реестров, опубликованы и вступают в силу 5 октября 2026 года.
Поэтому при проверке контрагента или инфраструктуры необходимо выяснить:
Ситуация
Российская компания приобретает оборудование у иностранного поставщика. Стороны хотят использовать цифровую валюту для исполнения обязательств по внешнеторговому договору.
Здесь необходимо одновременно учитывать законодательство о цифровых валютах и цифровых правах, валютное законодательство, правила внешнеэкономической деятельности, требования законодательства о противодействии легализации доходов и иные применимые ограничения.
№ 282-ФЗ предусматривает специальные правила совершения определённых сделок и операций с цифровыми валютами в рамках внешнеторговых договоров и исполнения обязательств по ним.
Использование цифровой валюты во внешнеторговой операции не означает, что она становится денежной единицей Российской Федерации или обычным банковским средством платежа.
При этом совершение сделок с цифровыми валютами в соответствии с условиями внешнеторговых договоров или для исполнения обязательств по ним не относится к деятельности организации, осуществляющей обмен цифровых валют.
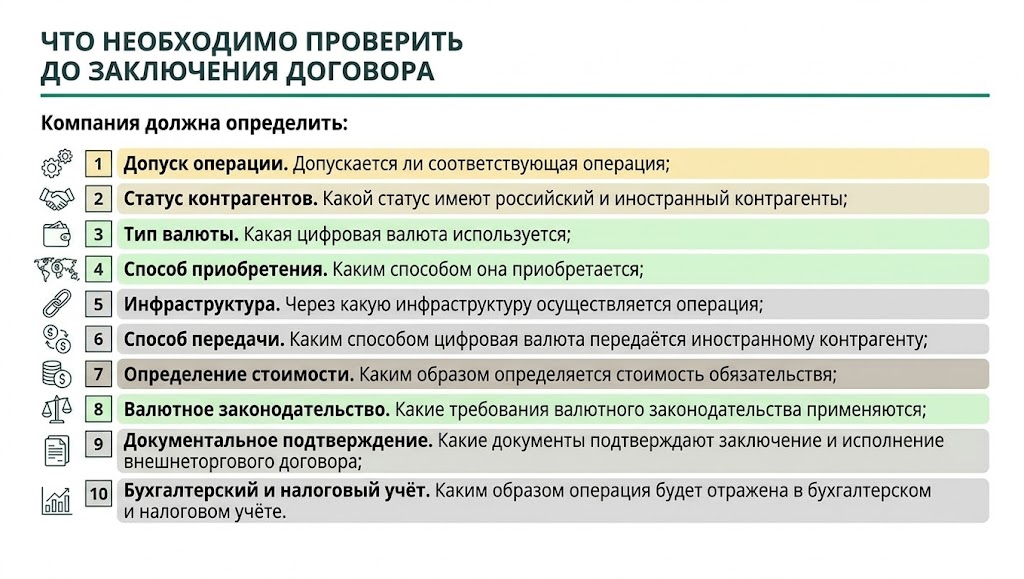
Что необходимо проверить до заключения договора
Компания должна определить:
Пример
ООО «Альфа» приобретает у иностранной компании оборудование стоимостью, эквивалентной 20 млн рублей.
Если стороны предусматривают исполнение обязательства с использованием цифровой валюты, в договоре целесообразно подробно определить:
Формулировки вроде «оплата производится в Bitcoin» сами по себе не описывают всей юридической конструкции исполнения. Договор должен позволять однозначно установить содержание обязательства, способ его исполнения и момент прекращения обязательства.
Ситуация
Компания размещает на сайте кнопку «Оплатить в криптовалюте».
Здесь необходимо различать:
№ 282-ФЗ устанавливает ограничения на использование цифровых валют и цифровых прав в качестве средства платежа, при этом предусматривая случаи, когда соответствующие операции допускаются законом.
Поэтому само наличие легального режима обращения цифровых валют не означает появления универсального права российских компаний принимать Bitcoin или другую цифровую валюту вместо рублей при продаже товаров, выполнении работ или оказании услуг.
Для обычной внутренней продажи товаров, работ или услуг российскому покупателю нельзя исходить из формулы:
«Криптовалюта разрешена — значит, её можно принимать как обычную оплату».
Такой вывод из № 282-ФЗ не следует.
Что необходимо определить
До запуска соответствующей схемы компания должна квалифицировать всю операцию:
Ситуация
У компании есть свободная ликвидность, и она рассматривает приобретение цифровой валюты через регулируемого участника рынка.
Такую ситуацию необходимо отличать от использования цифровой валюты во внешнеторговом договоре.
Сначала нужно установить:
№ 282-ФЗ устанавливает специальные правила для определённых сделок и операций с цифровыми валютами, совершаемых через предусмотренных законом участников рынка.
Для резидента, не являющегося квалифицированным инвестором, в предусмотренных законом случаях имеют значение уведомление о рисках, требования к цифровой валюте и способу её приобретения, а также иные установленные законом ограничения.
При этом тестирование не следует распространять на юридическое лицо: предусмотренное № 282-ФЗ тестирование относится к физическому лицу — резиденту, не являющемуся квалифицированным инвестором.
Для корпоративного инвестора необходимо отдельно проверять применимые к юридическому лицу требования и ограничения.
Режим операций, связанных с внешнеторговыми договорами, отличается от обычного приобретения цифровой валюты через соответствующую инфраструктуру.
Поэтому корпоративная инвестиционная политика должна учитывать не только финансовый риск изменения стоимости цифровой валюты, но и правовой режим конкретной операции.
Что стоит закрепить во внутренних документах
Компаниям, регулярно работающим с цифровыми активами, целесообразно определить:
Одним из центральных институтов новой системы является цифровой депозитарий.
По № 282-ФЗ деятельность цифрового депозитария включает предусмотренные законом услуги по учёту и переходу цифровых валют и цифровых прав, а также предоставление доступа к адресам-идентификаторам.
Цифровой депозитарий — не просто технический «кошелёк», а специальный регулируемый участник финансового рынка. Соответствующая деятельность осуществляется организацией, имеющей предусмотренный законом статус и включённой в соответствующий реестр. |
Цифровые валюты учитываются в информационной системе цифрового депозитария посредством записей по цифровым счетам.
Цифровые права, в свою очередь, могут учитываться либо в информационной системе соответствующего оператора, либо в информационной системе цифрового депозитария.
Поэтому при выборе инфраструктуры компании следует проверить:
Переходное правило до 1 сентября 2027 года
При анализе цифрового депозитария необходимо учитывать специальные переходные положения.
До 1 сентября 2027 года цифровой депозитарий вправе зачислять на цифровой счёт резидента определённые цифровые валюты, не учитываемые на адресах-идентификаторах, администрируемых цифровым депозитарием, без соблюдения общего требования, установленного частью 5 статьи 31 № 282-ФЗ.
Поэтому в конце 2026 года нельзя автоматически применять к каждой операции окончательный режим, предусмотренный для полностью сформированной инфраструктуры.
Переходный период
На 30 сентября 2026 года окончательная конфигурация новой инфраструктуры ещё формируется.
Банк России уже опубликовал нормативные акты, регулирующие допуск и ведение соответствующих реестров, в том числе цифровых депозитариев и организаций, осуществляющих обмен цифровых валют. Отдельные соответствующие нормативные акты вступают в силу 5 октября 2026 года.
Одновременно № 282-ФЗ сохраняет ряд переходных режимов для ранее действовавших участников рынка и субъектов экспериментальных правовых режимов.
Поэтому на дату подготовки статьи новую инфраструктуру нельзя описывать как полностью сформированную и функционирующую исключительно в окончательном режиме.
При проверке конкретного участника рынка необходимо установить:
Если организация приобретает цифровую валюту через профессионального участника, необходимо определить юридический статус такого участника и соответствие его деятельности требованиям № 282-ФЗ.
Особенно важно не использовать выражение «организация, осуществляющая обмен цифровых валют» как общее обозначение любого посредника.
№ 282-ФЗ определяет такую деятельность как систематическое совершение в своих интересах, от своего имени и за свой счёт сделок купли-продажи цифровых валют с соответствующими лицами вне организованных торгов, а также оказание определённых законом услуг, связанных с поддержанием цен, спроса, предложения и объёма торгов цифровыми валютами.
Такую деятельность вправе осуществлять организация, включённая в соответствующий реестр, с установленными законом исключениями.
Отдельно закон предусматривает, что совершение сделок с цифровыми валютами в соответствии с условиями внешнеторговых договоров или для исполнения обязательств по ним не является деятельностью организации, осуществляющей обмен цифровых валют.
Поэтому компания должна заранее определить:
Майнинг после вступления нового законодательства в силу имеет не только техническое, но и юридическое значение.
Юридическое лицо или индивидуальный предприниматель вправе осуществлять майнинг при соблюдении установленных законом требований, включая включение в соответствующий реестр.
При этом необходимо учитывать не только № 282-ФЗ, но и ранее введённые правила регулирования майнинга и налогообложения цифровой валюты.
Компания, осуществляющая майнинг, должна учитывать:
Для целей налогообложения цифровая валюта имеет специальный режим, а для майнинговой деятельности установлены отдельные правила налогового и информационного учёта.
Пример
ООО «Дата-майнинг» получило в результате майнинга цифровую валюту.
Для компании возникает комплекс вопросов:
Поэтому майнинг следует рассматривать как самостоятельный бизнес-процесс, требующий юридического, бухгалтерского и налогового сопровождения.
№ 282-ФЗ предусматривает регулирование операций с цифровыми валютами и цифровыми правами, включая установление обременений в предусмотренных законом случаях.
Юридически значимым является не только наличие цифровой валюты по определённому адресу-идентификатору, но и установленный законом способ учёта соответствующего объекта и регистрации обременения.
В предусмотренных законом случаях обременение или ограничение права распоряжаться цифровой валютой или цифровым правом возникает с момента внесения соответствующей записи по цифровому счёту.
Пример
Компания владеет цифровой валютой стоимостью 100 млн рублей и хочет привлечь заём в размере 50 млн рублей.
Для кредитора недостаточно знать только адрес-идентификатор.
Необходимо определить:
Это означает, что при использовании цифровой валюты в качестве обеспечения необходимо учитывать одновременно правовой режим самого актива, механизм его учёта и порядок регистрации соответствующего обременения.
Цифровые валюты и соответствующие цифровые права теперь учитываются и в системе исполнительного производства.
№ 283-ФЗ внёс в законодательство об исполнительном производстве специальные правила, регулирующие арест и обращение взыскания на цифровые валюты и цифровые права.
При наложении ареста распоряжение активом ограничивается.
В зависимости от конкретной конструкции это может препятствовать:
При этом важно учитывать не только сам адрес-идентификатор, но и вид цифрового счёта, на котором учитывается актив.
В частности, закон предусматривает наложение ареста на цифровые валюты и цифровые права, учитываемые на цифровом счёте обладателя. Для активов, учитываемых на счетах, не являющихся цифровыми счетами обладателя, применяются специальные правила.
Исполнительные документы в предусмотренных законом случаях могут направляться непосредственно цифровому депозитарию или иному участнику, ведущему соответствующий учёт.
Поэтому компания должна учитывать:
Ситуация
Компания испытывает финансовые трудности, а руководитель или собственник переводит цифровую валюту на другой адрес-идентификатор.
Технически это может выглядеть как обычная транзакция.
Юридически операция может потребовать оценки с точки зрения законодательства о банкротстве.
№ 283-ФЗ распространил на цифровые валюты специальные положения законодательства о банкротстве. Цифровая форма имущества сама по себе не исключает применения общих правил об оспаривании сделок, причинении вреда кредиторам и ответственности контролирующих лиц.
Поэтому цифровые валюты и иные имущественные права компании необходимо учитывать в общем имущественном контуре должника.
Практический вывод
Перед совершением существенной операции с цифровой валютой в предбанкротный период целесообразно документально подтвердить:
Этот перечень следует рассматривать как практическую меру документирования, а не как установленный законом закрытый список документов.
Ситуация
Компания приобрела цифровую валюту за 30 млн рублей, а впоследствии реализовала её за 80 млн рублей.
Сам факт роста стоимости актива ещё не отвечает на все вопросы бухгалтерского и налогового учёта.
Необходимо установить:
Особенно важно не смешивать рыночную стоимость цифровой валюты с её стоимостью для целей конкретного вида учёта.
До совершения операции компания должна определить применимый режим и подготовить документы, подтверждающие приобретение, стоимость и последующее распоряжение цифровой валютой.
Ситуация
Контрагент не может исполнить денежное обязательство и предлагает передать компании цифровое право.
На первый взгляд ситуация может быть похожа на отступное или иной способ прекращения обязательства.
Однако компания получает не деньги, а конкретное цифровое право, содержание которого определяется решением о выпуске и применимыми правилами информационной системы.
Поэтому необходимо проверить:
Цифровое право нельзя оценивать только по его номинальному значению. Для юридического и экономического анализа необходимо установить содержание права, которое удостоверяется цифровой формой.
Трансграничная операция требует отдельной правовой квалификации.
Здесь могут одновременно применяться:
№ 283-ФЗ, в частности, внёс изменения в валютное законодательство в части операций с цифровыми валютами и цифровыми правами в предусмотренных законом случаях.
Поэтому перевод цифровой валюты иностранному контрагенту нельзя рассматривать исключительно как техническую транзакцию.
Практический алгоритм
Шаг 1. Определить юридическую природу операции.
Шаг 2. Определить статус российского и иностранного участников.
Шаг 3. Проверить допустимость операции.
Шаг 4. Определить применимые требования валютного законодательства.
Шаг 5. Проверить ограничения по конкретному активу и инфраструктуре.
Шаг 6. Зафиксировать стоимость и порядок её определения.
Шаг 7. Сохранить документы, подтверждающие операцию и её экономическое основание.
Шаг 8. Проверить применимые санкционные, AML и иные ограничения.
Ситуация
IT-компания хочет создать сервис, позволяющий пользователям покупать, продавать и хранить цифровую валюту.
После 1 сентября 2026 года такой проект нельзя рассматривать только как разработку программного обеспечения.
В зависимости от фактического функционала могут возникать вопросы о статусе:
№ 282-ФЗ устанавливает специальные требования к организациям, осуществляющим обмен цифровых валют, цифровым депозитариям и другим участникам соответствующей инфраструктуры.
Поэтому юридический анализ продукта должен начинаться до разработки его финансового функционала.
Необходимо определить, будет ли платформа:
Особое значение имеет вопрос о том, не становится ли деятельность платформы организацией обращения цифровых валют в смысле № 282-ФЗ.
Чем больше финансовых функций фактически выполняет IT-платформа, тем более детально необходимо анализировать её соответствие требованиям закона.
Ситуация
IT-компания не хранит активы клиентов и не совершает сделки, а предоставляет программное обеспечение цифровому депозитарию или иной регулируемой организации.
Само по себе предоставление программного обеспечения ещё не означает приобретения статуса регулируемого участника.
Однако договорная и фактическая модель работы должны чётко разделять функции IT-провайдера и финансовой инфраструктуры.
Особенно важно установить, кто:
Если IT-компания фактически начинает выполнять функции регулируемого участника, одного договора на разработку или техническое сопровождение программного обеспечения может быть недостаточно.
Организация электронной площадки, на которой пользователи выставляют заявки на покупку и продажу цифровых активов, требует предварительной правовой квалификации.
Необходимо определить:
Нельзя исходить из того, что любая электронная площадка автоматически становится организатором торговли. Юридическое значение имеет фактическая модель её работы и соответствие установленным законом критериям.
При этом необходимо различать публичное обращение цифровой валюты и торги для квалифицированных инвесторов. Допуск цифровой валюты к отдельным торгам для квалифицированных инвесторов сам по себе не означает её публичного обращения.
Поэтому регулируемая площадка для операций с цифровыми активами — это не просто сайт или мобильное приложение.
Для бизнеса важен не только вопрос «где хранится актив», но и вопрос о том, кому юридически принадлежит актив и каким образом клиент сможет подтвердить свои права, если посредник прекращает работу или становится неплатёжеспособным.
№ 282-ФЗ предусматривает специальное регулирование деятельности цифрового депозитария и порядка учёта цифровых валют и цифровых прав.
При выборе инфраструктуры необходимо заранее выяснить:
Для бизнеса надёжность инфраструктуры становится самостоятельным элементом юридического и операционного риска.
Перед началом работы с цифровой валютой или цифровыми правами компании целесообразно пройти следующие этапы.
Этап 1. Определить объект
Нужно установить:
Нельзя начинать юридический анализ только с названия актива в договоре или интерфейсе платформы.
Этап 2. Квалифицировать операцию
Определить, что именно происходит:
Этап 3. Проверить инфраструктуру
Установить:
Для цифровых валют необходимо учитывать специальный режим цифрового депозитария.
Для цифровых прав следует установить, учитываются ли они у оператора соответствующей информационной системы или в цифровом депозитарии.
Этап 4. Проверить ограничения
Необходимо определить:
Этап 5. Проверить трансграничный контур
Если участвует нерезидент:
Этап 6. Подготовить документы
Следует сохранять:
Этап 7. Сформировать бухгалтерский и налоговый контур
До совершения существенной операции желательно определить:
№ 282-ФЗ не сводится к простому ответу на вопрос «разрешена ли криптовалюта».
Главное изменение заключается в появлении комплексной юридической инфраструктуры обращения цифровых валют и цифровых прав.
Теперь при анализе операции необходимо одновременно учитывать:
цифровой объект → дату операции и переходный режим → способ его учёта → соответствующего участника инфраструктуры → конкретную операцию → установленные ограничения → порядок документирования → бухгалтерский и налоговый контур → валютное регулирование при трансграничной операции → возможность применения мер принудительного исполнения. |
При этом новая система вводится поэтапно.
По состоянию на 30 сентября 2026 года Банк России уже опубликовал нормативную базу для допуска и ведения соответствующих реестров. Отдельные нормативные акты вступают в силу 5 октября 2026 года.
Одновременно законодательство сохраняет ряд переходных механизмов для ранее действовавших участников рынка и субъектов экспериментальных правовых режимов. До 1 сентября 2027 года действует также специальное переходное правило, касающееся зачисления определённых цифровых валют на цифровые счета резидентов цифровыми депозитариями.
Поэтому при практической работе в конце 2026 года необходимо проверять не только текст № 282-ФЗ и № 283-ФЗ, но и:
Для бизнеса цифровая валюта после 1 сентября 2026 года — это уже не исключительно вопрос IT или инвестиционного отдела.
Операции с цифровыми валютами и цифровыми правами могут затрагивать одновременно:
При этом наличие специального правового режима не означает свободного использования цифровой валюты как обычных денег.
Правильный вопрос для компании теперь звучит иначе:
какой объект используется, кем, для какой операции, через какую инфраструктуру, на какую дату и при соблюдении каких требований закона?
Именно от ответа на эти вопросы зависит, сможет ли компания не только технически совершить транзакцию, но и обосновать её правомерность, экономический смысл и документальную подтверждённость.
Практическое правило: прежде чем компания приобретает, передаёт, закладывает или иным образом использует цифровую валюту или цифровое право, необходимо сначала определить правовой режим конкретного объекта, дату и применимый переходный режим, допустимый способ совершения операции и статус используемой инфраструктуры, а уже затем выбирать техническое решение.
|
Хотите разобраться в теме глубже? Ближайшие программы обучения:
Слушатели семинара рассмотрят актуальные вопросы правового регулирования цифровых финансовых активов и криптовалют, узнают о преимуществах и недостатках новой вводимой ЦБ РФ формы денег - цифровом рубле, о возможностях и ограничениях при использования цифрового кошелька, платформы цифрового рубля, особенностях осуществления перевода цифровых рублей. Кроме того, будут разъяснены вопросы о смарт-контрактах, их сути, минусах и плюсах по ним, о порядке обращения взыскания кредиторами на криптовалюты должников, использования криптовалют для обхода санкций, использовании цифровых прав в расчетах по ВЭД. Не нашли подходящую программу? Посмотрите полное расписание обучения
Семинары и курсы по цифровому праву
Читайте самые важные новости, лайфхаки и анонсы обучающих мероприятий от «Финконт» в мессенджере MAX |

Вы сможете выбрать только актуальные для вас темы.