Запланировать обучение в
1 квартале 2027
со скидкой 15%
Подготовить бюджет на 2027 год заранее даёт возможность вдумчиво оценить налоговые и договорные изменения, проверить рентабельность направлений бизнеса и понять, хватит ли компании денег для выполнения обязательств. Для этого важно планировать не только доходы и расходы, но и сроки поступлений и выплат.
Даже прибыльная компания может столкнуться с нехваткой денежных средств, если покупатели платят с отсрочкой, а зарплату, налоги и счета поставщиков нужно оплачивать раньше. Поэтому бюджет должен объединять прогноз финансового результата, движение денег и регулярный контроль фактических показателей.
Читайте также:ФСБУ 10/2026: как применять новые правила учёта расходовОптимизация бизнес-процессов: как работает метод Lean Six Sigma |
Начните с факторов, которые могут изменить экономику предприятия.
Налоговая нагрузка. Проверьте нормы, применимые к вашему налоговому режиму и виду деятельности, включая ставки, лимиты, льготы, сроки и порядок уплаты обязательных платежей. Для организаций и индивидуальных предпринимателей на УСН порог доходов, определяющий освобождение от обязанностей по исчислению и уплате НДС, в 2027 году составляет 20 млн рублей. Этот уровень установлен Федеральным законом от 4 июля 2026 № 228-ФЗ и сохранён на 2027–2029 годы. При планировании учитывайте доходы за предыдущий календарный год и возможность превышения установленного порога в текущем году. Конкретные налоговые обязательства определяйте с учётом действующих норм НК РФ, условий применения освобождения и предусмотренных законом исключений. Налоговые предположения зафиксируйте в бюджете и платёжном календаре.
Условия договоров. Пересмотрите цены поставщиков, индексацию аренды и услуг, логистические тарифы, сроки оплаты и условия расчётов с покупателями. Важны не только суммы, но и даты платежей: сдвиг сроков может повлиять на потребность в оборотном капитале даже при неизменной выручке.
Операционные расходы. Отдельно оцените фонд оплаты труда, закупки, обслуживание оборудования, программное обеспечение, аренду и другие регулярные затраты. Не увеличивайте все статьи на одинаковый процент автоматически: проверьте, какие расходы зависят от объёма продаж, какие остаются постоянными, а какие можно оптимизировать без ущерба для работы.
Выручка и спрос. Прогнозируйте продажи с учётом количества заказов, средней цены, сезонности, структуры клиентов, возвратов и ожидаемых изменений спроса. Рост начисленной выручки не означает, что деньги поступят в тот же период, поэтому прогноз продаж необходимо связать с условиями оплаты.
Стоимость финансирования. Если компания использует кредиты, овердрафты или отсрочки платежей, оцените процентные расходы, сроки погашения, доступность кредитных лимитов и возможные ограничения по финансированию.
Для каждого существенного фактора зафиксируйте допущение, источник данных и ответственного сотрудника. Так будет проще понять, почему бюджет изменился, и своевременно обновить прогноз.
Рост выручки не всегда означает рост прибыли: вместе с продажами могут увеличиваться себестоимость, расходы на привлечение клиентов, логистика и обслуживание заказов. Поэтому анализируйте результаты не только по компании в целом, но и по продуктам, проектам, клиентам, подразделениям и каналам продаж.
Основные показатели
**Валовая прибыль** — выручка за вычетом себестоимости продаж. Она показывает результат до учёта остальных расходов, не включённых в себестоимость.
**Валовая рентабельность** — валовая прибыль, разделённая на выручку и умноженная на 100%. Снижение показателя может быть связано с ростом закупочных или производственных затрат, изменением структуры продаж либо цен.
**Операционная прибыль** — результат операционной деятельности после учёта относящихся к ней расходов в соответствии с принятой компанией методикой управленческого учёта. Состав учитываемых доходов и расходов следует закрепить в этой методике, чтобы обеспечить сопоставимость показателя между периодами и подразделениями.
**Чистая прибыль** — итоговый финансовый результат после учёта доходов и расходов, включая налог на прибыль или соответствующий налоговый расход по применимым правилам учёта. Её не следует отождествлять с остатком денежных средств на счёте.
**Рентабельность продаж по чистой прибыли** — чистая прибыль, разделённая на выручку и умноженная на 100%.
**Точка безубыточности** — объём продаж, при котором выручка покрывает постоянные и переменные затраты.
Для одного продукта точку безубыточности в натуральном выражении можно оценить по формуле:
Точка безубыточности (ед.) = Постоянные затраты / (Цена единицы − Переменные затраты на единицу).
Например, если постоянные затраты за период составляют 600 000 рублей, цена единицы — 5 000 рублей, а переменные затраты на единицу — 3 000 рублей, то точка безубыточности равна 300 единицам. Расчёт предполагает, что цена, удельные переменные затраты и постоянные затраты не меняются в рассматриваемом диапазоне объёмов продаж и относятся к одному периоду и одной базе расчёта. Для нескольких продуктов результат зависит в том числе от структуры продаж.
Универсального норматива рентабельности для всех компаний нет. Сравнивайте показатели с предыдущими периодами, бюджетом и обоснованными отраслевыми ориентирами, если они доступны.
Предположим, выручка продуктового направления выросла на 15%, а расходы на производство, логистику и обслуживание — на 22%. Это повод проверить рентабельность направления, но самих темпов роста недостаточно, чтобы сделать вывод об изменении прибыли: исходные суммы выручки и расходов могут различаться. Чтобы оценить результат, выполните пять действий:
1. Разделите выручку и затраты по продуктам, проектам или подразделениям.
2. Выделите прямые расходы и определите обоснованные базы распределения косвенных затрат.
3. Рассчитайте валовую прибыль, маржинальный доход и, где это возможно, операционный результат по направлениям.
4. Сравните показатели с предыдущими периодами и планом.
5. Установите причины отклонений: цены, объём продаж, закупочные условия, производительность, ассортимент или стоимость обслуживания клиентов.
Базы распределения косвенных затрат должны отражать причины их возникновения. В зависимости от бизнеса это могут быть трудозатраты, машино-часы, число заказов или занимаемая площадь. Произвольное распределение общих расходов может исказить рентабельность отдельных продуктов. Поэтому полезно отдельно оценивать маржинальный доход — сумму, остающуюся после вычета переменных затрат и направляемую на покрытие постоянных расходов и формирование прибыли.
Результаты такого анализа помогут пересмотреть цены, оптимизировать затраты, улучшать ассортимент и принимать решения о развитии направлений. При этом нельзя считать направление неэффективным только потому, что на него распределили большую долю общих расходов: нужно учитывать его вклад в покрытие постоянных затрат и стратегическую роль.
Кассовый разрыв — это ситуация, когда на определённую дату компании не хватает доступных денежных средств для своевременной оплаты обязательств. Он может возникнуть даже при положительной прибыли, если покупатели рассчитываются позже, чем компания должна платить поставщикам, сотрудникам и бюджету.
Отчёт о прибылях и убытках показывает финансовый результат за период, а отчёт о движении денежных средств — фактические поступления и выплаты. Для оперативного управления ликвидностью их следует дополнять платёжным календарём, в котором операции отражаются по ожидаемым датам.
Какие данные проверить
**Доступный остаток денег** на счетах и в кассе с учётом ограничений на использование средств.
**Ожидаемые поступления** от покупателей и других контрагентов — по датам, суммам и вероятности оплаты.
**Обязательные выплаты** — зарплату, налоги, аренду, платежи поставщикам, проценты и погашение кредитов.
**Дебиторскую задолженность** — суммы, которые должны компании покупатели и другие контрагенты. Отдельно отслеживайте просрочку, сроки погашения и вероятность получения денег.
**Кредиторскую задолженность** — обязательства компании перед поставщиками и другими контрагентами, включая даты оплаты.
**Чистый денежный поток** — разницу между поступлениями и выплатами за выбранный период.
Прогнозный остаток рассчитывается так:
Остаток на конец периода = Остаток на начало периода + Поступления − Выплаты.
При этом важно оценивать не только итог за неделю или месяц, но и остаток на каждую критическую дату. Для компаний с большим количеством платежей платёжный календарь удобно вести понедельно, а при повышенном риске дефицита — ежедневно.
Пример расчёта кассового разрыва
В начале недели у компании есть 1,2 млн рублей. До конца недели ожидаются поступления от покупателей на 800 тыс. рублей. Выплаты поставщикам составят 1,1 млн рублей, зарплата — 600 тыс. рублей, налоги и другие обязательные платежи — ещё 500 тыс. рублей.
Расчёт прогнозного остатка:
1,2 + 0,8 − 1,1 − 0,6 − 0,5 = −0,2 млн рублей.
При условии, что все указанные суммы относятся к одному периоду и других поступлений или выплат нет, прогнозный дефицит составит 200 тыс. рублей. Если же крупные платежи назначены на понедельник, а деньги покупателей поступят в пятницу, временный дефицит может возникнуть раньше — даже если итоговый баланс за неделю положительный.
Поэтому в платёжном календаре следует учитывать точные даты операций, реалистичность поступлений и минимальный резерв ликвидности. Компания должна заранее определить минимальный остаток денежных средств, необходимый для бесперебойной работы, а также проверить, какие кредитные лимиты действительно доступны и на каких условиях.
Что делать, если прогноз показывает дефицит
Действуйте последовательно:
**Уточните размер и дату дефицита.** Проверьте сроки и вероятность поступлений, обязательные платежи и наличие ошибок в данных.
**Используйте внутренние возможности.** Согласуйте с покупателями более раннюю оплату, займитесь просроченной дебиторской задолженностью, проверьте запасы и закупки на предмет избыточного связывания оборотного капитала.
**Согласуйте график расчётов.** Обсудите с поставщиками возможное изменение сроков платежей, не нарушая договорных обязательств.
**Пересмотрите необязательные расходы.** Перенесите инвестиции или закупки, если это не создаёт более существенных операционных рисков.
**Оцените внешнее финансирование.** Сравните доступные кредитные линии и другие источники с учётом стоимости, сроков и условий привлечения.
Перенос платежей сам по себе не решает проблему, если компания систематически тратит больше денег, чем получает. В таком случае нужно пересмотреть экономику бизнеса, условия работы с клиентами, структуру затрат и план продаж.
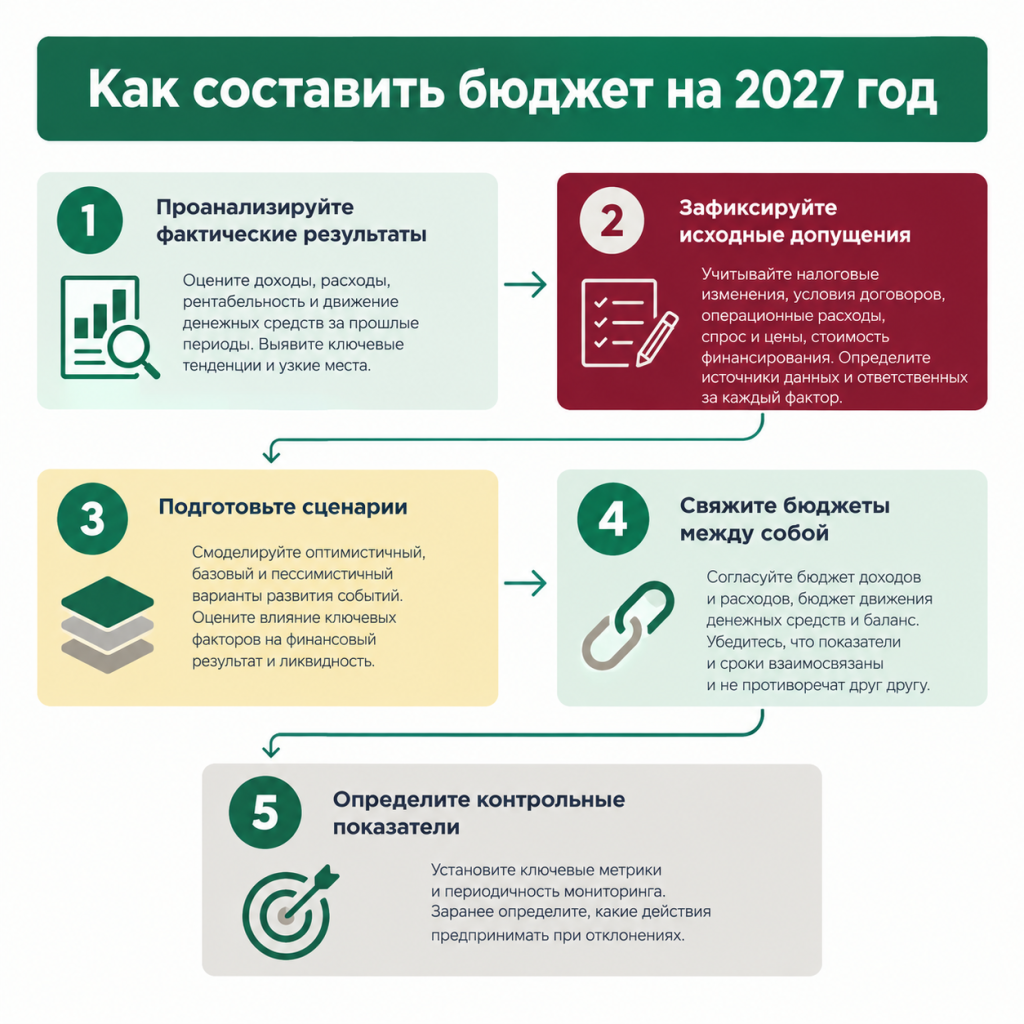
Бюджет связывает цели компании с плановыми доходами, расходами, финансовыми результатами и денежными потоками. Его составление можно организовать в пять этапов.
Шаг 1. Проанализируйте фактические результаты
Изучите выручку, себестоимость, операционные расходы, прибыль, движение денежных средств, дебиторскую и кредиторскую задолженность за предыдущие периоды. Учитывайте сезонность и разовые события: например, крупный внеплановый ремонт или единичная продажа актива не должны автоматически становиться основой прогноза регулярных расходов и доходов.
Шаг 2. Зафиксируйте исходные допущения
Определите предположения, на которых строится бюджет:
· объём продаж, цены и структура заказов;
· договорные условия с клиентами и поставщиками;
· налоговые обязательства и даты платежей;
· динамика фонда оплаты труда и других расходов;
· инвестиционные планы;
· условия кредитования;
· сроки поступления выручки и оплаты обязательств.
Для каждого существенного допущения укажите источник данных, дату обновления и ответственного сотрудника.
Шаг 3. Подготовьте сценарии
Одного прогноза недостаточно, если условия работы бизнеса могут измениться. Сформируйте как минимум три сценария:
**Базовый** — наиболее вероятное развитие событий.
**Оптимистичный** — рост продаж или улучшение других существенных факторов.
**Стрессовый** — снижение выручки, увеличение расходов или задержка поступлений.
Сценарии должны отражать риски конкретной компании. Для каждого пересчитайте прибыль, денежный поток, потребность в финансировании и минимальный остаток денег. Важно моделировать не только изменение выручки, но и его последствия для закупок, запасов, дебиторской задолженности и сроков расчётов.
Шаг 4. Свяжите бюджеты между собой
В зависимости от масштаба бизнеса финансовый план может включать:
· бюджет продаж;
· бюджет производства или закупок;
· бюджет прямых и операционных расходов;
· инвестиционный бюджет;
· бюджет доходов и расходов;
· бюджет движения денежных средств;
· прогнозный баланс;
· платёжный календарь.
Изменения в одном бюджете должны отражаться в остальных. Например, увеличение продаж может потребовать дополнительных закупок, расширения штата и увеличения оборотного капитала. Поэтому рост выручки не следует считать автоматически положительным для ликвидности: нужно оценить, сколько денег потребуется до получения оплаты от покупателей.
Шаг 5. Определите контрольные показатели
Выберите ограниченный набор метрик, по которым руководство сможет быстро оценить состояние бизнеса:
· выручка и валовая маржа;
· операционные расходы и операционная прибыль;
· остаток денежных средств;
· просроченная дебиторская задолженность;
· прогнозный кассовый разрыв;
· потребность в финансировании.
Для каждой метрики определите плановое значение, допустимое отклонение, периодичность контроля и ответственного сотрудника. Установите и пороговые значения, при достижении которых необходимо разбирать причины и принимать решения.
Даже качественный бюджет не гарантирует совпадения прогноза с реальностью. Меняются цены, сроки поставок, спрос и платёжная дисциплина клиентов. Поэтому компания должна регулярно сравнивать плановые показатели с фактическими и оценивать влияние отклонений на результат до конца года.
|
План-фактный анализ должен отвечать на три вопроса:
Где возникло отклонение? Почему оно произошло? Как оно повлияет на прибыль, денежные средства и выполнение обязательств — и что следует предпринять? |
Если расходы на закупки превысили план, выясните, связано ли это с ростом цен, увеличением объёма производства, изменением ассортимента или условиями закупок. Если выручка отстаёт от плана, проверьте объём продаж, среднюю цену, структуру заказов, возвраты и сроки признания выручки. Для управления ликвидностью отдельно анализируйте фактические поступления денег: начисленная выручка и полученная оплата — разные показатели.
Рабочий цикл контроля включает сбор данных из бухгалтерских, управленческих и операционных систем, расчёт отклонений, анализ причин и назначение корректирующих действий. Финансовая служба оценивает, как выявленные изменения повлияют на прогноз до конца года. Если исходные предположения больше не актуальны, обновляют прогноз и при необходимости пересматривают бюджет.
Практичный подход — сохранить годовой бюджет как исходный ориентир, ежемесячно проводить план-фактный анализ, а прогноз на оставшуюся часть года обновлять с учётом новых данных. Частоту обновления прогноза стоит адаптировать к сезонности, волатильности бизнеса и существенности изменений. Платёжный календарь следует еженедельно или ежедневно пересматривать — в зависимости от объёма операций и риска нехватки ликвидности.Выбор инструментов зависит от объёма данных, числа подразделений, сложности расчётов и зрелости управленческого учёта.
Excel подходит для финансовых моделей, бюджетов, сценарных расчётов и анализа отклонений. Формулы, сводные таблицы и Power Query помогают объединять данные и автоматизировать повторяющиеся операции. При этом большое количество файлов, ручных корректировок и несогласованных версий увеличивает риск ошибок. Поэтому необходимо контролировать источники данных, логику формул, права доступа и порядок обновления информации.
Power BI помогает объединять данные из разных источников, визуализировать показатели и создавать интерактивные панели мониторинга. Руководители могут отслеживать выполнение бюджета, рентабельность, расходы и риски ликвидности в разрезе подразделений, проектов и периодов.
Инструменты дополняют друг друга: Excel удобен для детальных расчётов, Power BI — для регулярного анализа и представления результатов. Но ни один инструмент не гарантирует качество аналитики сам по себе. Для надёжной отчётности нужны единые определения показателей, назначенные владельцы данных, понятная периодичность обновления и проверки полноты и корректности информации.
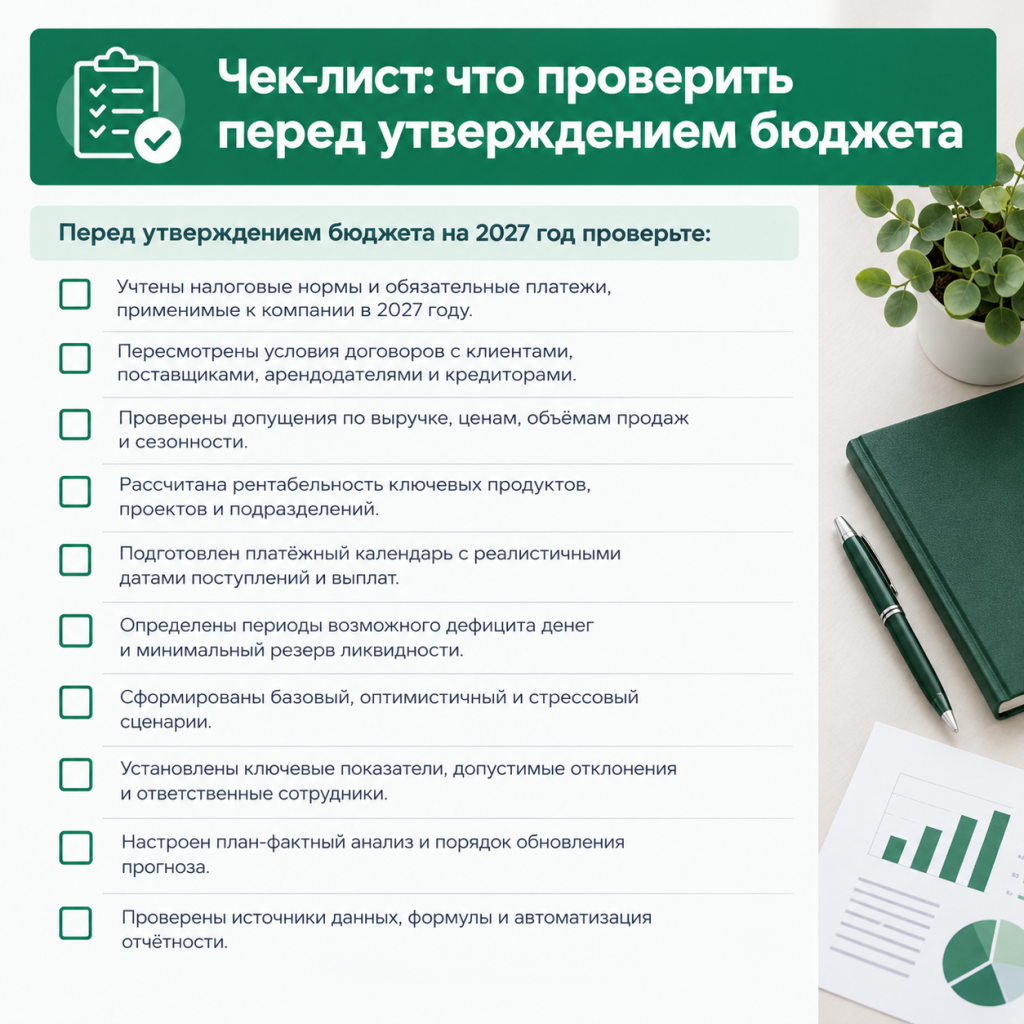
Если по нескольким пунктам нет актуальных данных или прозрачной методики расчёта, бюджет требует дополнительной проработки. Это не обязательно означает, что компания уже испытывает финансовые трудности, но показывает, где решения пока принимаются при недостатке информации.
Финансовому менеджеру важно не только строить таблицы, но и понимать экономику предприятия, объяснять причины отклонений и оценивать последствия управленческих решений. Для этого нужны навыки финансового анализа, бюджетирования, финансового моделирования, управления денежными потоками и оборотным капиталом, а также автоматизации расчётов и подготовки аналитических панелей.
Ключевой результат — способность не просто объяснить, почему показатель отклонился от плана, а предложить действия, которые улучшат финансовый результат и помогут сохранить платёжеспособность компании.
Начните с проверки исходных допущений, оценки рентабельности ключевых направлений и прогноза денежных потоков. Сценарное планирование и регулярный план-фактный анализ помогут выявлять риски заранее и корректировать решения на основе фактических данных.
Используйте чек-лист из статьи, чтобы проверить готовность бюджета к утверждению. Если необходимо развить навыки финансового моделирования, бюджетирования и управления ликвидностью, изучите профильные практические программы для финансовых менеджеров и руководителей.
Бюджет приносит пользу не сам по себе, а тогда, когда основан на достоверных данных, регулярно обновляется и помогает вовремя принимать обоснованные решения.
|
Хотите разобраться в теме глубже? Ближайшие программы обучения:
Программа направлена на комплексное рассмотрение бюджетного процесса — от планирования доходов и расходов, формирования бюджетной росписи и кассового планирования до исполнения бюджета и корректировки бюджетных показателей. Отдельное внимание уделяется управлению бюджетными, финансовыми и бухгалтерскими рисками, формированию карт и реестров рисков, планированию контрольных мероприятий, а также требованиям внутреннего и внешнего государственного (муниципального) финансового контроля.
Управленческий учёт и бюджетирование в строительстве
На курсе рассматриваются методологические подходы и практические решения по внедрению системы управленческого учета и бюджетирования в строительной организации, подготовки, реализации и оценки эффективности инвестиционно-строительных проектов, современные программные решения для автоматизации процессов управленческого учета и бюджетирования в строительстве. Особое внимание уделено практическому применению инструментов формирования финансовой модели, современным методам учета затрат строительной организации, финансово-экономическому анализу в строительстве.
Не нашли подходящую программу? Посмотрите полное расписание обучения
Семинары и курсы по планированию и бюджетированию
Читайте самые важные новости, лайфхаки и анонсы обучающих мероприятий от «Финконт» в мессенджере MAX |
Вы сможете выбрать только актуальные для вас темы.