Запланировать обучение в
1 квартале 2027
со скидкой 15%
Начиная с бухгалтерской (финансовой) отчётности за 2027 бухгалтеры будут учитывать расходы по новым правилам: ФСБУ 10/2026 «Расходы» заменит привычное ПБУ 10/99. Изменения затрагивают не только классификацию затрат, но и подходы к их признанию и оценке, учёт скидок, неденежную оплату, договоры с отсрочкой и рассрочкой платежа, а также раскрытие информации в бухгалтерской отчётности.
Для организаций это повод заранее проверить учётную политику, настройки бухгалтерской программы и порядок работы с первичными документами. Особое внимание потребуется уделить операциям, для которых общие правила нового стандарта сочетаются со специальными требованиями других ФСБУ.
Разберёмся, когда применять ФСБУ 10/2026, какие правила изменятся и что бухгалтеру стоит проверить до начала 2027 года.
Читайте также:ФСБУ 9/2025: что нужно знать бухгалтеру о новых правилах учёта доходовНовые правила учёта затрат и калькулирования себестоимости ГОЗ с 2027 года: разбираем Постановление № 874 |
Приказ Минфина России № 53н вступает в силу 1 января 2027 года, а сам стандарт применяется начиная с бухгалтерской (финансовой) отчётности за 2027 год. Это означает, что его положения применяются при ведении учёта расходов с начала 2027 года, а также при составлении промежуточной отчётности за соответствующие периоды, если организация обязана её составлять.
Новый стандарт утверждён в 2026 году, но применяется не к отчётности за этот год. Чтобы не перепутать дату вступления приказа в силу и начало применения новых правил, ориентируйтесь на следующие периоды (таблица 1)
Таблица 1. Когда применять ПБУ 10/99 и ФСБУ 10/2026
|
Период |
Применяемые правила |
|
2026 год, включая годовую отчётность |
ПБУ 10/99 |
|
С 1 января 2027 года |
ФСБУ 10/2026 |
|
Промежуточная отчётность за 2027 год, если составляется |
ФСБУ 10/2026 |
|
Годовая отчётность за 2027 год |
ФСБУ 10/2026 |
Сам факт утверждения стандарта в 2026 году не означает, что расходы за этот год нужно пересчитывать по новым правилам. ФСБУ 10/2026 не устанавливает специального порядка отражения последствий изменения учётной политики при первом применении. Если изменение учётной политики в связи с переходом на стандарт оказывает или может оказать существенное влияние на финансовое положение организации, финансовые результаты её деятельности и (или) движение денежных средств, последствия отражаются по правилам пункта 15 ПБУ 1/2008. По общему правилу применяется ретроспективный подход — так, как если бы новый стандарт применялся с момента возникновения соответствующих фактов хозяйственной жизни. Если оценить последствия за предшествующие периоды с достаточной надёжностью невозможно, применяется перспективный подход. Организациям, имеющим право на упрощённый бухгалтерский учёт, следует учитывать предусмотренные для них особенности.
ФСБУ 10/2026 обязателен для всех коммерческих организаций. В отличие от ПБУ 10/99, новый стандарт распространяется также на кредитные и страховые организации. При этом для отдельных операций и видов деятельности продолжают действовать специальные нормативные требования.
Некоммерческие организации, кроме организаций бюджетной сферы, формируют информацию о расходах с учётом ФСБУ 10/2026 в пределах, предусмотренных стандартом. При применении его положений необходимо учитывать особенности деятельности НКО и требования других нормативных актов. На страховые услуги в сфере применения МСФО (IFRS) 17 распространяются соответствующие положения этого стандарта.
Особенно внимательно к переходу стоит отнестись производственным и торговым организациям, компаниям сферы услуг, организациям с существенными коммерческими и управленческими расходами, а также организациям, которые часто заключают договоры с отсрочкой или рассрочкой платежа либо рассчитываются неденежными средствами.
Согласно пункту 4 ФСБУ 10/2026, расходами признаётся уменьшение экономических выгод в результате выбытия, списания или уменьшения стоимости активов и (или) возникновения либо увеличения обязательств, которое приводит к уменьшению капитала организации. Из этого определения исключаются операции с собственниками, связанные с возвратом или уменьшением вкладов, а также распределением прибыли. |
К расходам в зависимости от характера операции могут относиться стоимость использованных материалов, оплата труда и связанные с ней страховые взносы, амортизация, аренда, реклама, доставка, услуги сторонних организаций, проценты и другие затраты, если их признание предусмотрено применимыми правилами.
Когда выбытие активов не является расходом
Сам по себе платёж или факт выбытия актива ещё не означает возникновения расхода. Например, приобретение оборудования обычно сначала формирует стоимость актива, аванс поставщику отражается как аванс, а погашение основной суммы займа уменьшает обязательство. Вклад собственника и распределение прибыли также не относятся к расходам.
Если организация приобрела оборудование за 1 200 000 рублей и затраты отвечают условиям признания капитальных вложений, сумма не списывается целиком на расходы в момент покупки. Она формирует стоимость объекта, а затем может включаться в расходы через амортизацию по применимым правилам. При этом формирование стоимости оборудования регулируется в том числе ФСБУ 26/2020 «Капитальные вложения», а учёт признанного объекта основных средств — ФСБУ 6/2020 «Основные средства». Для запасов порядок формирования стоимости и последующего признания определяется, в частности, ФСБУ 5/2019.
Расход не обязательно совпадает с оплатой. Если услуга оказана в декабре 2026 года, а оплачена в январе 2027 года, период признания определяется обстоятельствами операции и правилами, действующими для соответствующего периода. В таком случае расход за декабрь 2026 года отражается по правилам, применимым к 2026 году; сама по себе оплата в 2027 году не означает, что операцию нужно учитывать по ФСБУ 10/2026. И наоборот, перечисление аванса за ещё не оказанную услугу само по себе не означает признания расхода.
ФСБУ 10/2026 предусматривает три основные группы: расходы по обычным видам деятельности, расходы, отличные от расходов по обычным видам деятельности, и расходы, не включаемые в чистую прибыль или убыток. Последняя группа формируется по правилам других применимых федеральных стандартов.
Расходы по обычным видам деятельности
Это расходы, понесённые в целях получения выручки. К ним относятся затраты, связанные с производством и продажей продукции, приобретением и продажей товаров, выполнением работ и оказанием услуг. В зависимости от деятельности организации сюда могут входить материалы, оплата труда, упаковка, доставка, реклама, аренда и административные затраты.
Расходы, отличные от расходов по обычным видам деятельности
К этой группе относятся расходы, которые не отвечают критериям обычной деятельности и предусмотрены стандартом. В частности, выделяются отдельные расходы, связанные с предоставлением за плату прав на результаты интеллектуальной деятельности и средства индивидуализации, финансовыми вложениями и предоставлением имущества во временное пользование по договору аренды — с учётом установленных стандартом условий.
Классификация зависит от экономической сущности операции и роли соответствующей деятельности в работе организации. Поэтому одинаковые по внешним признакам затраты могут классифицироваться по-разному.
Расходы, не включаемые в чистую прибыль или убыток
Это разновидность расходов организации, порядок отражения которых определяется другими федеральными стандартами. ФСБУ 10/2026 устанавливает общий подход, но не заменяет специальные правила. В учёте и отчётности такие суммы нельзя автоматически относить к обычным или прочим расходам без проверки применимого стандарта.
ФСБУ 10/2026 систематизирует общие условия признания расходов по обычным видам деятельности. Для расходов, порядок учёта которых не регулируется другими федеральными стандартами, в общем случае необходимо, чтобы:
1) организация осуществляла расходы в соответствии с договором с контрагентом либо на основании обязанности, подтверждённой иным образом;
2) имелась уверенность в том, что в результате осуществления расходов произойдёт уменьшение экономических выгод организации;
3) сумма расходов могла быть определена.
Эти общие условия применяются с учётом специальных правил других федеральных стандартов. В частности, для отдельных видов расходов порядок признания и оценки может определяться специальными нормами, которые имеют приоритет в соответствующей сфере.
Если условия признания не выполнены, нельзя автоматически отражать сумму в расходах только на основании оплаты или наличия документа. В предусмотренных стандартом случаях сумма может учитываться как дебиторская задолженность. Решение зависит от содержания операции и применимых правил.
Например, если услуги по обслуживанию информационной системы оказаны в сентябре, а акт и счёт поступили в октябре, бухгалтеру нужно определить период фактического оказания услуг, проверить имеющиеся подтверждающие документы и оценить, выполнены ли условия признания в сентябре. Отсутствие оплаты в этом месяце само по себе не переносит расход на октябрь.
Расходы признаются независимо от формы оплаты. При этом бухгалтерский учёт не следует смешивать с налоговым: признание суммы в бухгалтерском учёте не гарантирует, что она в том же размере и периоде уменьшит налоговую базу.
Подход к оценке зависит от вида расхода. Для расходов, регулируемых специальными стандартами, применяются соответствующие специальные правила. Общие положения ФСБУ 10/2026 нельзя использовать вместо порядка формирования стоимости запасов, учёта аренды или финансовых вложений.
Договорная цена
В предусмотренных стандартом случаях сумма расхода определяется исходя из цены договора, цены, устанавливаемой на основании условий договора, либо цены, по которой организация обычно определяет величину аналогичных расходов в сравнимых обстоятельствах. Если цена зависит от объёма потребления или количества оказанных услуг, расчёт выполняют по договорной формуле и подтверждённым данным. Выбранный подход необходимо применять последовательно в случаях, установленных стандартом.
Скидки, уступки, вычеты, премии и льготы
При определении суммы расходов нужно учитывать предусмотренные договором скидки, уступки, вычеты, премии и льготы. Следует изучить условия их предоставления, момент возникновения права на скидку и возможность определить её величину. Если сумму нельзя непосредственно определить из договора, применяют предусмотренный стандартом способ расчёта. Выбранный способ используется последовательно в течение срока исполнения договора в случаях, установленных стандартом.
Согласно пункту 19 ФСБУ 10/2026, расходы по обычным видам деятельности определяются с учётом всех скидок независимо от формы их предоставления при соблюдении условий пункта 27 ФСБУ 9/2025 «Доходы». Если сумму скидки нельзя определить исходя из условий договора, применяется порядок, предусмотренный пунктом 28 ФСБУ 9/2025. |
На практике бухгалтеру важно хранить документы, подтверждающие условия скидки и расчёт итоговой суммы, а также проверить, требуется ли корректировка стоимости приобретённого актива или уже признанных расходов. Нельзя применять одну и ту же схему ко всем скидкам независимо от характера сделки.
Неденежная оплата
Если товары, работы или услуги оплачиваются полностью или частично неденежными средствами, расходы по обычным видам деятельности в предусмотренных пунктом 20 ФСБУ 10/2026 случаях оцениваются по справедливой стоимости актива, выбывшего или подлежащего выбытию в оплату по договору. Если определить справедливую стоимость невозможно, применяется предусмотренный стандартом альтернативный подход — цена, по которой организация обычно определяет величину аналогичных расходов в сравнимых обстоятельствах. Организациям, имеющим право на упрощённый бухгалтерский учёт, следует учитывать специальные положения пункта 23 стандарта.
Например, если организация передаёт имущество в обмен на услуги, нужно оценить условия сделки, определить, какой актив передаётся, проверить возможность установить его справедливую стоимость и отдельно учесть выбытие переданного имущества по применимым правилам.
Отсрочка и рассрочка платежа
При отсрочке или рассрочке сумма будущего платежа не всегда равна оценке расхода на дату признания. Согласно пункту 21 ФСБУ 10/2026, расходы по обычным видам деятельности оцениваются по сумме, которая была бы уплачена при отсутствии отсрочки или рассрочки платежа.
В соответствии с пунктом 22 стандарта организация вправе использовать номинальную величину актива, подлежащего передаче в оплату в будущем, если выполняется хотя бы одно из следующих условий:
После признания расхода и соответствующей кредиторской задолженности последняя увеличивается на сумму начисляемых процентов и уменьшается на величину активов, выбывших в оплату. Учёт начисленных процентов ведётся по применимым правилам, в том числе ПБУ 15/2008 «Учёт расходов по займам и кредитам».
Поэтому перед отражением такой сделки бухгалтеру следует изучить договор, установить срок платежа, проверить, применимы ли специальные правила, и документировать выбранный способ оценки. Не следует автоматически признавать расход в сумме, фактически перечисленной в дату оплаты.
Коммерческие и управленческие затраты могут относиться к расходам по обычным видам деятельности, если они понесены в целях получения выручки и отвечают применимым условиям. Коммерческие расходы могут включать продвижение продукции, упаковку, доставку и другие затраты, связанные с реализацией.
Управленческие расходы могут охватывать оплату труда административного персонала, содержание офиса и сопровождение деятельности организации.
Согласно пункту 24 ФСБУ 10/2026, коммерческие и управленческие расходы признаются в отчёте о финансовых результатах в периоде, в котором они имели место, кроме случаев, когда по правилам других федеральных стандартов они включаются в стоимость активов. |
Организациям стоит проверить состав коммерческих и управленческих расходов, аналитику по счетам, основания распределения затрат между подразделениями и видами продукции, а также согласованность бухгалтерских регистров с показателями отчётности.
Новый стандарт не заменяет правила учёта всех затрат. Он задаёт общие положения и разграничивает их со специальными требованиями.
ФСБУ 10/2026 не заменяет специальные правила учёта активов, аренды и финансовых вложений. Перед отражением затрат бухгалтеру важно определить, какой нормативный документ регулирует конкретную операцию (таблица 2)
Таблица 2. Какие ФСБУ и ПБУ применять при учёте разных операций
|
Операция или объект |
Нормативный ориентир |
|
Запасы и затраты на производство и продажу продукции, товаров, работ и услуг в части признания и оценки |
ФСБУ 5/2019 «Запасы» |
|
Доходы и признание выручки |
ФСБУ 9/2025 «Доходы» |
|
Капитальные вложения, формирующие стоимость создаваемых или приобретаемых внеоборотных активов |
ФСБУ 26/2020 «Капитальные вложения»
|
|
Основные средства и их амортизация |
ФСБУ 6/2020 «Основные средства» |
|
Аренда |
ФСБУ 25/2018 «Бухгалтерский учёт аренды» |
|
Финансовые вложения |
ПБУ 19/02 «Учёт финансовых вложений» |
|
Отдельные затраты по договорам с покупателями |
ФСБУ 10/2026 с учётом применимых положений и сферы действия МСФО (IFRS) 15 |
|
Страховые услуги в сфере применения стандарта |
МСФО (IFRS) 17 «Договоры страхования» |
|
Изменения учётной политики, связанные с первым применением ФСБУ 10/2026 |
ПБУ 1/2008 «Учётная политика организации», пункт 15 |
Перед отражением операции нужно определить, какой стандарт регулирует её признание и оценку. Например, затраты на приобретение оборудования могут формировать стоимость актива, а не расход периода. В таких ситуациях применяют правила учёта соответствующего актива, а ФСБУ 10/2026 — в пределах его сферы действия.
ФСБУ 10/2026 устанавливает общий подход к раскрытию информации о расходах. В отчётности приводятся показатели величины расходов, признанных за период, а также описание способов и допущений, использованных организацией для формирования этих показателей. Раскрытие осуществляется с учётом других применимых стандартов и принципа существенности.
Кроме того, пункт 27 ФСБУ 10/2026 требует группировать расходы по обычным видам деятельности по экономическим элементам, предусмотренным пунктом 30 ФСБУ 4/2023, и по статьям расходов. Перечень статей организация устанавливает самостоятельно, если он не определён законодательством для целей раздельного учёта расходов и финансовых результатов. При подготовке отчётности необходимо учитывать также требования ФСБУ 4/2023 к представлению и раскрытию информации о расходах.
Это не означает, что каждый вид расходов обязательно нужно показывать отдельной строкой. Состав и детализация информации зависят от требований стандартов, существенности показателей и характера деятельности организации.
В предусмотренных пунктом 33 ФСБУ 10/2026 случаях организация может раскрывать информацию о расходах в ограниченном объёме, если полное раскрытие приведёт или может привести к экономическим потерям и (или) ущербу деловой репутации организации, её контрагентов либо связанных с ней сторон. Это специальное исключение, а не общее право произвольно сокращать раскрытие.
Перед подготовкой отчётности следует проверить классификацию расходов, согласованность регистров и отчётных показателей, подходы к определению существенной информации и необходимость пояснений о способах оценки.
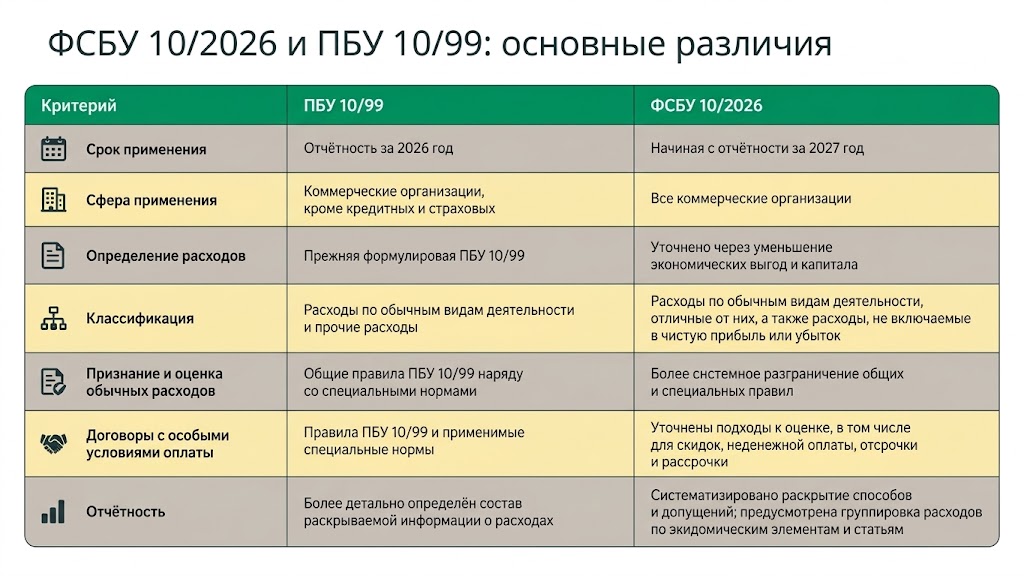
Главное отличие — систематизация регулирования. Состав расходов по обычным видам деятельности устанавливается ФСБУ 10/2026, но признание и оценка многих затрат регулируются специальными стандартами. Поэтому переход не сводится к замене ссылки на ПБУ 10/99 в учётной политике: нужно проверить процедуры и фактические алгоритмы учёта.
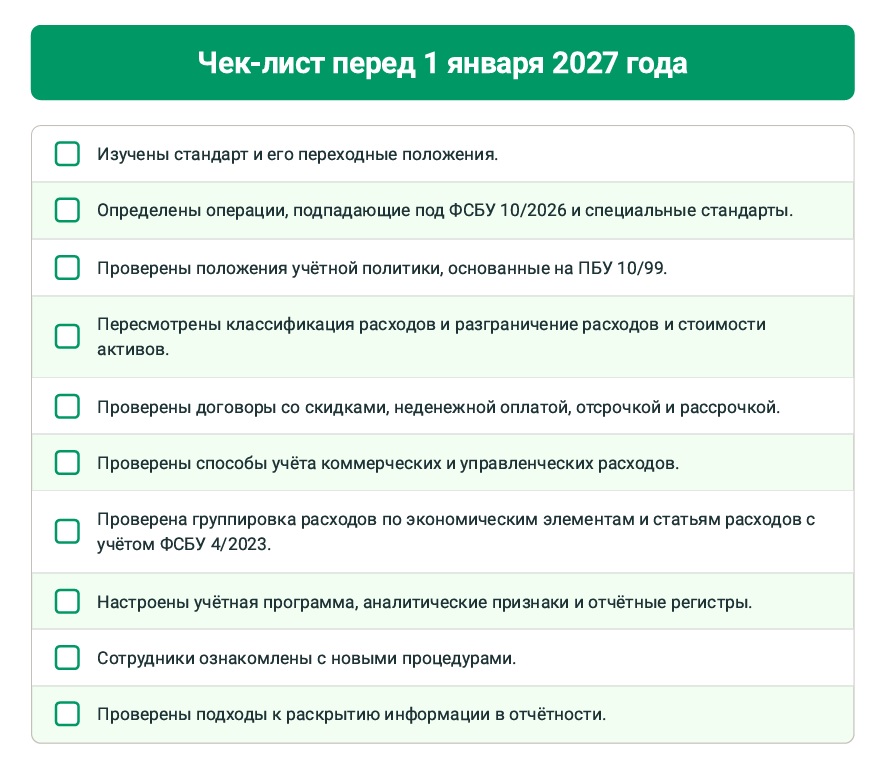
Подготовку лучше завершить до начала 2027 года. Объём работ зависит от деятельности организации, существенности расходов и используемых способов учёта.
1. Изучите стандарт и переходные положения. Определите, какие требования применимы к организации и как следует организовать первое применение.
2. Проанализируйте учётную политику. Найдите положения, основанные на ПБУ 10/99, и определите, какие из них нужно изменить или дополнить.
3. Составьте перечень существенных операций. Отдельно рассмотрите запасы, оплату труда, аренду, услуги подрядчиков, скидки, неденежную оплату, рассрочку и затраты, формирующие стоимость активов.
4. Разграничьте общие и специальные правила. Для каждого существенного вида затрат установите основной нормативный ориентир.
5. Обновите учётную политику и внутренние инструкции. Зафиксируйте способы учёта там, где стандарт предоставляет выбор, и обеспечьте последовательность их применения.
6. Проверьте бухгалтерскую программу. При необходимости обновите аналитику, алгоритмы классификации, регистры и формирование отчётности.
7. Обучите сотрудников и протестируйте контрольные процедуры. Особое внимание уделите договорам, первичным документам и передаче информации в бухгалтерию.
Нужно ли применять ФСБУ 10/2026 к отчётности за 2026 год?
Нет. Годовая бухгалтерская отчётность за 2026 год составляется по ПБУ 10/99. Новый стандарт применяется начиная с отчётности за 2027 год.
Можно ли применять стандарт досрочно?
Нет, досрочное применение не предусмотрено.
Нужно ли менять учётную политику?
Нужно проанализировать её и внести изменения там, где действующие положения не соответствуют новому стандарту или требуют уточнения. Последствия существенных изменений учётной политики при первом применении отражаются по правилам пункта 15 ПБУ 1/2008.
Изменится ли налоговый учёт?
ФСБУ 10/2026 регулирует бухгалтерский учёт и не заменяет Налоговый кодекс РФ. Один и тот же расход может признаваться в бухгалтерском и налоговом учёте в разные периоды, в разной сумме или не приниматься для налогообложения.
Всегда ли расход признаётся в момент оплаты?
Нет. Оплата может быть авансом, приобретением актива или погашением обязательства. Период признания определяется экономической сущностью операции и применимыми правилами.
Нужно ли показывать каждый вид расходов отдельной строкой?
Нет. Информация раскрывается в соответствии с применимыми стандартами и принципом существенности; отдельная строка для каждого вида расходов не требуется автоматически.
ФСБУ 10/2026 «Расходы» заменит ПБУ 10/99 и начнёт применяться с бухгалтерской отчётности за 2027 год. Новый стандарт уточняет определение и классификацию расходов, систематизирует общие правила их признания и оценки и обновляет подход к раскрытию информации в отчётности.
Практически важнее всего разобраться в разграничении общих и специальных правил, проверить договоры с нестандартными условиями оплаты и пересмотреть учётную политику и процедуры. Подготовку нужно завершить до начала 2027 года, а решения по первому применению принимать с учётом конкретных переходных положений стандарта.
|
Хотите разобраться в теме глубже? Ближайшие программы обучения:
В программе рассматриваются правила работы с подотчетными лицами, изменения в работе с онлайн-кассами и операциями с денежной наличностью, практические вопросы оформления командировочных и представительских расходов, новый порядок расчета среднего заработка при направление работника в командировку, признание расходов, учет нестандартных расходов в командировках, новое при разъездном характере работы, нормирование представительских расходов, рекомендации по составлению отчетов, сложные и спорные ситуации в учете командировочных расходов.
ФСБУ: новые правила учета и практика применения в 2026 году
В программе даются рекомендации по применению новых стандартов, рассматривается практика и ошибки в применении ранее введенных в действие ФСБУ.
Главный бухгалтер коммерческой организации
Программа направлена на формирование у слушателей профессиональных компетенций в области бухгалтерского учета и налогообложения, необходимых для понимания системы и основных принципов бухгалтерского учета, правил и приемов отражения в бухгалтерском учете фактов экономической жизни хозяйствующих субъектов, формирования на основе данных бухгалтерского учета бухгалтерской (финансовой) отчетности, а также системы налогообложения Российской Федерации.
Не нашли подходящую программу? Посмотрите полное расписание обучения
Семинары и курсы по бухгалтерскому учёту, налогообложению, МСФО
Читайте самые важные новости, лайфхаки и анонсы обучающих мероприятий от «Финконт» в мессенджере MAX |
Вы сможете выбрать только актуальные для вас темы.