Запланировать обучение в
1 квартале 2027
со скидкой 15%
С 1 января 2027 года вступают в силу изменения в правилах раздельного учёта результатов финансово-хозяйственной деятельности организаций, выполняющих государственный оборонный заказ (ГОЗ) (утв. ПП РФ от 19 января 1998 г. № 47).
Постановление Правительства РФ от 13 июля 2026 года № 874 дополняет действующие требования специальными правилами калькулирования себестоимости продукции, поставляемой по ГОЗ, и учёта затрат организаций, выполняющих такой заказ.
Разберём, что именно меняет Постановление № 874, какие требования необходимо учесть и какие действия стоит выполнить до начала 2027 года.
Читайте также:Госзакупки для детсадов, школ и колледжей через маркетплейсы: требования к площадкам и новые правилаФСБУ 9/2025: что нужно знать бухгалтеру о новых правилах учёта доходов |
Ключевое нововведение — включение в нормативную базу специальных правил калькулирования себестоимости продукции, поставляемой по ГОЗ, и учёта затрат организаций, выполняющих такой заказ.
Документ устанавливает требования к:
• расчёту фактических затрат на производство и реализацию продукции;
• классификации и группировке затрат;
• выбору методов и объектов калькулирования;
• организации бухгалтерских и аналитических регистров;
• распределению косвенных расходов;
• формированию отчёта о фактических затратах по контракту;
• отражению отдельных категорий затрат и результатов изменения цены продукции.
Постановление вступает в силу 1 января 2027 года. С этой даты организации, выполняющие ГОЗ, должны организовать учёт затрат и калькулирование себестоимости в соответствии с новыми правилами.
Требования необходимо учитывать головным исполнителям и исполнителям, участвующим в выполнении ГОЗ, в пределах применимых к ним нормативных требований и условий соответствующих контрактов.
При этом специальные правила калькулирования по Постановлению № 874 и правила бухгалтерского учёта расходов регулируют связанные, но не тождественные вопросы. ФСБУ 10/2026 «Расходы», утверждённый приказом Минфина России от 24 апреля 2026 № 53н, применяется начиная с бухгалтерской (финансовой) отчётности за 2027 год. Поэтому при настройке учёта необходимо отдельно проверить соблюдение требований к бухгалтерскому признанию расходов и специальных требований к калькулированию и раздельному учёту ГОЗ.
Ранее специальные правила калькулирования в составе Постановления № 47 отсутствовали. При этом организации уже должны были соблюдать применимые требования к раздельному учёту, обоснованию затрат и государственному регулированию цен.
С 2027 года необходимо выполнять детализированные требования к учёту расходов и расчёту себестоимости, а также обеспечивать согласованность данных бухгалтерского учёта, раздельного учёта и отчётности по контракту.
Основные изменения представлены в таблице 1.
Таблица 1. Ключевые изменения в порядке учёта затрат и калькулирования себестоимости продукции по контрактам ГОЗ с 1 января 2027 года
|
Направление |
Что предусматривают новые правила |
|
Первичные документы |
Помимо обязательных реквизитов необходимо указывать признак, позволяющий определить принадлежность хозяйственной операции к контракту ГОЗ. |
|
Регистры учёта |
Фактические затраты учитываются на основании первичных документов в регистрах бухгалтерского и (или) аналитического учёта. |
|
Методы калькулирования |
Применяются позаказный или попередельный методы; допускается их параллельное использование для разных объектов. |
|
Объекты калькулирования |
Учитываются предусмотренные правилами заказы, партии реализации продукции, переделы и единицы продукции. |
|
Классификация затрат |
Используются статьи калькуляции, предусмотренные приложением № 2 к новым правилам. |
|
Обособленный учёт |
Необходимо соблюдать установленные правила отражения затрат, не включаемых в себестоимость либо учитываемых обособленно. |
|
Косвенные расходы |
Расходы распределяются по установленной методике с применением предусмотренной базы и документальным оформлением результата. |
|
Отчётность |
Результаты калькулирования отражаются в отчёте о фактических затратах по контракту по установленной форме. |
|
Внутренние регламенты |
Методы и способы учёта затрат и калькулирования закрепляются во внутреннем документе организации. |
|
Переходные положения |
Для незавершённого производства, имеющегося на 1 января 2027 года, предусмотрен специальный порядок детализации затрат. |
Таким образом, изменения касаются не только бухгалтерских проводок или настройки аналитических счетов. Организация должна обеспечить связь между первичными документами, регистрами, объектами калькулирования, расчётами себестоимости и отчётностью по каждому контракту.
Раздельный учёт ГОЗ позволяет определить финансовые результаты исполнения конкретного государственного контракта и проследить движение связанных с ним доходов и расходов.
С 1 января 2027 года организации необходимо обеспечить такую детализацию данных, при которой фактические затраты и себестоимость продукции можно идентифицировать, проверить и сопоставить с данными бухгалтерского и раздельного учёта.
1. Привязка хозяйственных операций к контракту
Первичные учётные документы, оформляемые по операциям, связанным с исполнением ГОЗ, должны содержать дополнительный признак, позволяющий установить принадлежность операции к соответствующему государственному контракту или контракту, заключённому в рамках ГОЗ.
На практике для этого можно предусмотреть в учётной системе отдельный реквизит, код или иной надёжный идентификатор контракта.
Важно, чтобы этот признак последовательно использовался в документах и регистрах. Это позволит избежать неоднозначного отнесения затрат к разным контрактам и сократить объём ручных корректировок при подготовке отчётности.
Конкретный способ идентификации организация определяет с учётом нормативных требований, особенностей производства и возможностей информационной системы. При этом выбранный способ должен обеспечивать выполнение требований Правил, а не заменять их внутренними условностями.
2. Учёт на основании первичных документов
Расчёт фактических затрат на производство и реализацию продукции осуществляется на основании первичных учётных документов.
Данные отражаются в регистрах бухгалтерского учёта и (или) аналитического учёта, формируемых в информационных системах, предназначенных для ведения бухгалтерского учёта или управления предприятием.
Такие системы должны обеспечивать детализацию и группировку данных в соответствии с новыми правилами.
При этом использование отдельных аналитических регистров не освобождает организацию от соблюдения требований бухгалтерского учёта. Правила калькулирования и бухгалтерские стандарты применяются одновременно в пределах их предмета регулирования.
Организации стоит проверить, позволяют ли действующие программы вести учёт по контрактам, заказам, партиям реализации, подразделениям и статьям затрат, а также формировать необходимые аналитические отчёты.
3. Обеспечение сопоставимости данных
Организация должна обеспечивать сопоставимость данных о расходах, отражённых в бухгалтерском учёте, раздельном учёте и отчёте о фактических затратах по контракту.
Если расходы в разных регистрах отражаются с различными основаниями или без единой аналитики, подготовка отчётности может потребовать дополнительных сверок и корректировок. Поэтому целесообразно заранее установить единые правила идентификации контрактов, классификации расходов, определения объектов калькулирования и формирования отчётных показателей.
4. Выбор объектов учёта затрат
Новые правила предусматривают детализацию затрат с учётом установленных объектов калькулирования.
В зависимости от характера деятельности и организации производства необходимо различать:
• производственные и внутренние заказы;
• экономические (сбытовые) заказы;
• партии реализации продукции;
• технологические переделы;
• единицы продукции.
Эти понятия нельзя использовать как взаимозаменяемые. Объект калькулирования должен соответствовать фактическому процессу производства и реализации продукции и обеспечивать возможность обоснованного расчёта себестоимости.
В локальном документе организации следует установить порядок открытия заказов, идентификации партий, формирования аналитики и связи между производственными данными и документами о реализации.
При настройке учётной системы следует проверить не только аналитику по контракту и статье затрат, но и предусмотренные Правилами разрезы по структурным подразделениям, объектам калькулирования, местам хранения, партиям реализации и признаку включения затрат в себестоимость. Конкретный набор разрезов зависит от вида затрат и соответствующего требования Правил; внутренний документ должен описывать применяемый порядок без подмены нормативных требований.
Калькулирование себестоимости ГОЗ — это расчёт фактических затрат на производство и реализацию продукции, поставляемой по государственному оборонному заказу. |
Какие расходы учитываются
Состав затрат, включаемых в себестоимость продукции ГОЗ, определяется с учётом новых правил калькулирования, приложения № 2 к ним и применимых положений пункта 20 Положения о государственном регулировании цен на продукцию, поставляемую по ГОЗ, утверждённого Постановлением Правительства РФ от 2 декабря 2017 № 1465.
В приложении № 2 предусмотрены следующие основные статьи калькуляции:
Код — Статья калькуляции
0100 — Материальные затраты
0200 — Затраты на оплату труда
0300 — Страховые взносы на обязательное социальное страхование
0400 — Затраты на подготовку и освоение производства
0500 — Затраты на специальную технологическую оснастку
0600 — Затраты на специальное оборудование для научных (экспериментальных) работ
0700 — Специальные затраты
0800 — Общепроизводственные затраты
0900 — Общехозяйственные затраты
1000 — Затраты на командировки
1100 — Прочие прямые затраты
1200 — Затраты по работам и услугам сторонних организаций
1300 — Производственная себестоимость продукции
1400 — Коммерческие (внепроизводственные) затраты
1500 — Проценты по кредитам
1600 — Административно-управленческие расходы
1700 — Себестоимость продукции
Внутри отдельных статей предусмотрена дополнительная детализация. Например, материальные затраты могут включать расходы на сырьё, материалы, полуфабрикаты, комплектующие изделия, транспортно-заготовительные затраты, топливо, энергию, тару и упаковку.
При применении статей важно различать производственную себестоимость и себестоимость продукции. Производственная себестоимость формируется из затрат по статьям 0100–1200. Себестоимость продукции формируется с учётом производственной себестоимости, коммерческих (внепроизводственных) затрат и административно-управленческих расходов в соответствии с условиями Правил.
Для административно-управленческих расходов предусмотрен специальный порядок: в случаях, указанных в примечании к приложению № 2, статья 1600 применяется вместо статьи 0900 «Общехозяйственные затраты». Поэтому внутреннюю классификацию необходимо настроить так, чтобы одни и те же расходы не учитывались одновременно по обеим статьям.
При разработке методики калькулирования необходимо обеспечить соответствие внутренней классификации нормативным статьям. Если организация использует собственные аналитические коды и виды расходов, следует предусмотреть их однозначное сопоставление с установленной структурой. Перечень статей не означает, что любые расходы соответствующего вида автоматически включаются в себестоимость конкретной продукции: их признание, распределение и отражение определяются применимыми нормативными требованиями и обстоятельствами исполнения контракта.
Одной из важных задач при переходе на новые правила становится разграничение расходов по порядку их отражения. В учёте и отчёте необходимо различать как минимум три категории:
• затраты, включаемые в себестоимость;
• затраты, учитываемые обособленно;
• исключённые затраты, отражаемые в предусмотренном формой отчёта порядке.
Эти категории не являются взаимозаменяемыми.
Например, стоимость материальных ресурсов, предоставленных государственным заказчиком для производства продукции, учитывается с соблюдением специального требования пункта 10 новых Правил: в предусмотренном этим пунктом случае такие ресурсы не включаются в себестоимость продукции. Отдельно отражаются затраты, не согласованные государственным заказчиком на основании представленных обосновывающих документов по правилам государственного регулирования цен.
Для каждой категории необходимо определить аналитический признак, основания классификации, порядок документального подтверждения и способ отражения в регистрах и отчётности. Сам по себе факт невключения расхода в себестоимость не означает, что он относится к той же категории, что и расход, не согласованный заказчиком.
Условия контракта не следует рассматривать как самостоятельное основание для отступления от обязательных нормативных требований к составу и классификации затрат.
Новые правила предусматривают два метода учёта затрат и калькулирования себестоимости: позаказный и попередельный. Допускается параллельное применение этих методов для разных объектов учёта.
Позаказный методпредполагает накопление затрат по определённому заказу. Он может применяться, когда производство и исполнение контракта организованы по отдельным заказам, изделиям или партиям продукции.Попередельный методпредполагает учёт затрат по отдельным технологическим переделам. Он применяется с учётом особенностей производственного процесса и установленных правил, когда затраты необходимо определять по соответствующим стадиям производства.
|
Выбор метода должен соответствовать характеру производства и предусмотренным правилами объектам калькулирования. При необходимости разные методы могут использоваться параллельно для разных объектов.
Для практической организации калькулирования целесообразно выстроить последовательный процесс:
1) Определите предусмотренные правилами объекты учёта затрат и калькулирования.
2) Обеспечьте идентификацию контракта в первичных документах.
3) Организуйте сбор фактических расходов на основании первичных документов.
4) Сгруппируйте затраты по установленным статьям калькуляции, подразделениям и объектам учёта.
5) Обеспечьте отдельное отражение затрат, которые не включаются в себестоимость или должны учитываться обособленно.
6) Распределите косвенные затраты по установленной методике.
7) Рассчитайте производственную и полную себестоимость в предусмотренном порядке.
8) Сверьте результаты с данными бухгалтерского и раздельного учёта.
9) Сформируйте отчёт о фактических затратах по контракту по установленной форме.
Процесс необходимо адаптировать к производственной модели предприятия и закрепить в локальном документе с учётом требований Постановления № 874.
Для корректного учёта затрат важно определить, к какому объекту калькулирования относится каждый расход и каким образом он должен отражаться в себестоимости.
При организации аналитики необходимо учитывать как минимум контракт, объект калькулирования, структурное подразделение, статью или вид расходов и предусмотренный правилами признак включения затрат в себестоимость.
Прямые расходы
Прямые расходы могут быть отнесены к конкретному объекту учёта на основании первичных документов и установленных правил аналитического учёта.
Например, если материалы использованы для изготовления продукции по определённому заказу, организация должна обеспечить документальную связь между расходом материалов, производственным процессом и соответствующим контрактом.
Для этого необходимо проверить порядок списания материалов, оформление производственных документов и корректность аналитических признаков в учётной системе.
Также следует предусмотреть порядок отражения затрат вспомогательного производства. Себестоимость продукции или услуг вспомогательных подразделений должна относиться на соответствующие подразделения-получатели в установленном правилами порядке.
Косвенные расходы
Общепроизводственные, общехозяйственные и административно-управленческие расходы распределяются по соответствующим объектам калькулирования на основании предусмотренной правилами методики.
Пункт 28 новых правил предусматривает распределение таких расходов пропорционально выбранному показателю прямых затрат либо иному показателю, характеризующему результаты деятельности организации. В качестве приоритетного показателя названа основная заработная плата основных работников организации.
При выборе и применении базы необходимо учитывать требования нормативных правил, особенности производства и установленную организацией методику. При этом приоритетный показатель не следует трактовать как безусловную обязанность применять только его во всех случаях.
В локальном документе следует закрепить:
• перечень распределяемых расходов;
• применяемые базы распределения;
• порядок определения исходных показателей;
• периодичность расчёта;
• правила документального оформления результатов;
• процедуры проверки и сверки расчётов.
Результаты распределения оформляются справкой по результатам распределения затрат организации за месяц по форме приложения № 3 к новым правилам. Такая справка составляется отдельно по каждому контракту. Порядок и сроки её представления определяет государственный заказчик по контракту.
Практически важно обеспечить возможность воспроизвести расчёт при проверке: от исходных показателей и применённой базы до суммы расходов, отнесённых на конкретный объект калькулирования.
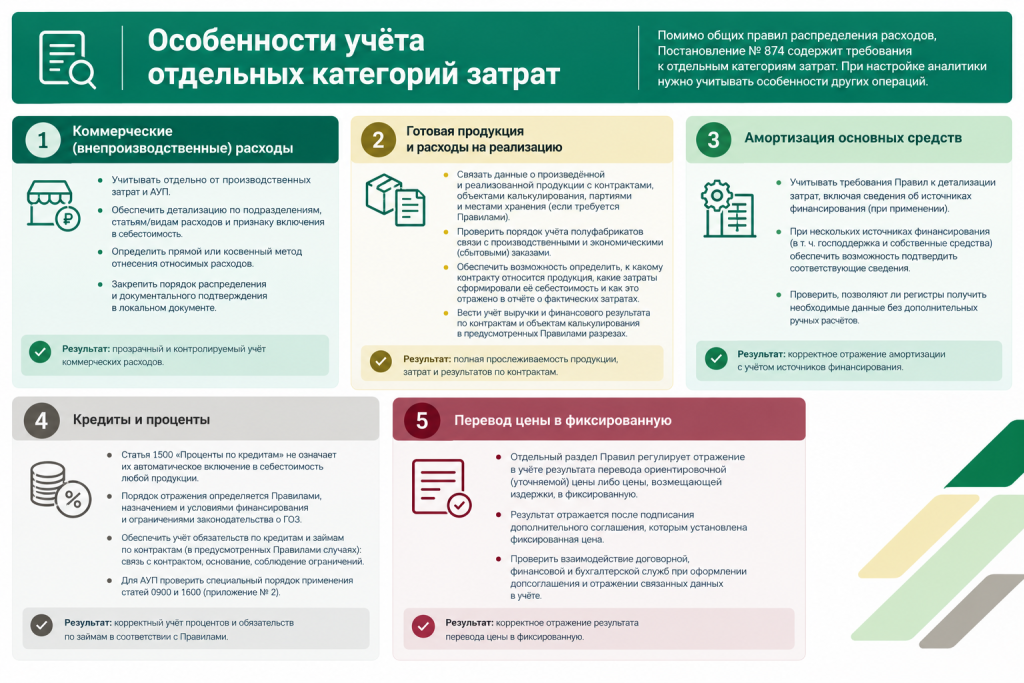
Помимо общих правил распределения расходов, Постановление № 874 содержит требования к отдельным категориям затрат. При настройке аналитики необходимо учитывать не только материалы, оплату труда и накладные расходы, но и специальные особенности отражения других операций.
Коммерческие (внепроизводственные) расходы
Коммерческие расходы следует учитывать отдельно от производственных затрат и административно-управленческих расходов. Необходимо обеспечить предусмотренную Правилами детализацию по структурным подразделениям, статьям или видам расходов и признаку включения затрат в себестоимость. Для относимых расходов следует определить, применяются ли прямой или косвенный методы отнесения, а порядок распределения и документального подтверждения закрепить в локальном документе.
Готовая продукция и расходы на реализацию
Организации необходимо обеспечить связь данных о произведённой и реализованной продукции с соответствующими контрактами, объектами калькулирования, партиями реализации и местами хранения в тех случаях, когда такая детализация предусмотрена Правилами. Следует также проверить порядок учёта полуфабрикатов собственного производства, включая их связь с производственными и экономическими (сбытовыми) заказами.
В учётной системе должно быть возможно установить, какая продукция относится к конкретному контракту, какие затраты сформировали её себестоимость и как эти данные отражены в отчёте о фактических затратах. Кроме того, необходимо обеспечить учёт выручки и финансового результата по контрактам и объектам калькулирования в предусмотренных Правилами разрезах.
Амортизация основных средств
При отражении амортизации необходимо учитывать предусмотренные Правилами требования к детализации соответствующих затрат, включая сведения об источниках финансирования основных средств в применимых случаях. Если основные средства приобретались за счёт нескольких источников, в том числе государственной поддержки и собственных средств, порядок аналитического отражения должен позволять подтвердить соответствующие сведения. Организации стоит проверить, позволяют ли существующие регистры получить необходимые данные без дополнительных ручных расчётов.
Кредиты и проценты
Структура калькуляции отдельно предусматривает статью 1500 «Проценты по кредитам» и статью 1600 «Административно-управленческие расходы». Однако наличие статьи 1500 не означает автоматического включения процентов в итоговую себестоимость любой продукции. Порядок их отражения определяется специальными положениями Правил, назначением и условиями привлечения финансирования, а также ограничениями законодательства о ГОЗ.
Отдельно следует обеспечить учёт обязательств по кредитам и займам по контрактам, в рамках которых привлечено заёмное финансирование, в предусмотренных Правилами случаях. По каждой сумме необходимо подтвердить связь с контрактом, основание возникновения и соблюдение применимых ограничений. Для административно-управленческих расходов дополнительно учитывается специальный порядок применения статей 0900 и 1600, предусмотренный приложением № 2.
Перевод цены в фиксированную
Новые правила содержат отдельный раздел, регулирующий отражение в учёте затрат результата перевода ориентировочной (уточняемой) цены либо цены, возмещающей издержки, в фиксированную.
Соответствующий результат отражается после подписания дополнительного соглашения, которым установлена фиксированная цена продукции по результатам такого перевода.
Организациям, исполняющим контракты с изменяемой ценой, следует проверить порядок взаимодействия договорной, финансовой и бухгалтерской служб при оформлении дополнительного соглашения и отражении связанных с ним данных в учёте.
Постановление № 874 предусматривает отражение результатов калькулирования себестоимости продукции в отчёте о фактических затратах по государственному контракту или контракту, заключённому в рамках ГОЗ.
Форма отчёта установлена приложением № 1 к новым правилам.
В форме следует различать затраты, учитываемые в себестоимости, затраты, учитываемые обособленно, и исключённые затраты. При заполнении отчёта необходимо руководствоваться не только названием статьи расходов, но и указаниями по заполнению соответствующих показателей.
Отчёт формируется нарастающим итогом в разрезе каждой партии реализации продукции. Информация о количестве поставляемой продукции и фактических затратах предоставляется в разрезе каждого года поставки продукции по контракту.
Поэтому для многолетних контрактов особенно важно обеспечить корректное разделение данных по периодам поставки и возможность проследить расчёт по каждой партии реализации.
При подготовке отчёта необходимо проверить:
• соответствие номенклатуры продукции условиям контракта;
• корректность указания единиц измерения и количества продукции;
• соответствие объектов калькулирования фактическим заказам и партиям реализации;
• правильность отнесения расходов к объектам калькулирования;
• обоснованность распределения косвенных затрат;
• корректность группировки расходов по статьям калькуляции;
• правильность разграничения затрат, включаемых в себестоимость, учитываемых обособленно и исключённых затрат;
• отражение показателей по предусмотренным формой отчёта разрезам, включая партии реализации, годы поставки и затраты на единицу продукции в применимых случаях;
• сопоставимость итоговых данных с регистрами бухгалтерского и раздельного учёта;
• наличие документов, подтверждающих фактические расходы.
Отдельное внимание следует уделить затратам, не согласованным государственным заказчиком на основании представленных обосновывающих документов в соответствии с Постановлением № 1465. Их отражение должно соответствовать специальным требованиям применимых правил и установленной форме отчёта.
Хотя Постановление № 874 вступает в силу 1 января 2027 года, подготовку целесообразно начать в 2026 году.
Это позволит проверить действующую систему учёта, выявить недостающую аналитику и внести изменения до начала применения новых требований.
Чек-лист подготовки к 2027 году
1. Проведите аудит действующего учёта
Проверьте, как учитываются расходы по контрактам ГОЗ, какие аналитические признаки используются и можно ли восстановить путь от первичного документа до итоговой себестоимости и отчётного показателя.
2. Пересмотрите внутренние регламенты
Подготовьте или актуализируйте локальный документ, устанавливающий методы и способы учёта затрат и калькулирования себестоимости продукции ГОЗ.
3. Определить методы и объекты калькулирования
Выберите позаказный и (или) попередельный метод для соответствующих объектов учёта. Определите порядок открытия заказов, идентификации партий реализации и формирования аналитики по единицам продукции.
4. Проверьте первичные документы
Убедитесь, что документы содержат обязательные реквизиты и признак принадлежности хозяйственной операции к контракту.
5. Настройте аналитику в учётной системе
Проверьте возможность группировки расходов по контрактам, объектам калькулирования, структурным подразделениям и статьям калькуляции.
6. Настройте классификацию затрат
Обеспечьте соответствие внутренних видов расходов статьям калькуляции, предусмотренным приложением № 2 к новым правилам. Определите порядок отдельного отражения затрат, не включаемых в себестоимость или учитываемых обособленно.
7. Утвердите порядок распределения косвенных расходов
Зафиксируйте применяемые базы распределения, порядок расчёта и документального оформления результатов.
8. Проверьте отчётные формы
Убедитесь, что организация может формировать отчёт о фактических затратах по установленной форме, в том числе с детализацией по партиям реализации и годам поставки.
9. Организуйте сверку данных
Предусмотрите контроль соответствия бухгалтерского учёта, раздельного учёта и показателей отчётности по контракту.
10. Проверьте незавершённое производство
Переходное положение касается контрактов, по которым на 1 января 2027 года числятся незавершённое производство или выполненные этапы незавершённых работ. Детализация затрат, уже отражённых на счёте учёта незавершённого производства, определяется локальным документом организации. Для затрат, понесённых после 1 января 2027 года по таким контрактам, локальный документ применяется с учётом требований новых Правил.
Следовательно, при подготовке к переходу нужно отдельно определить порядок работы с остатками незавершённого производства и порядок учёта новых расходов по соответствующим контрактам.
11. Проверьте готовность к применению ФСБУ 10/2026
С 1 января 2027 года требования бухгалтерского учёта расходов необходимо применять одновременно с новыми правилами калькулирования ГОЗ. Следует проверить, не противоречат ли действующие процедуры новому стандарту и позволяют ли учётные системы соблюдать оба комплекса требований.
12. Проведите пробное закрытие периода
До конца 2026 года полезно проверить расчёт себестоимости на реальном или тестовом наборе данных, выявить ошибки классификации и распределения расходов и оценить готовность отчётности.
Постановление № 874 требует, чтобы совокупность способов и методов калькулирования себестоимости и учёта затрат была установлена внутренним документом организации.
При его подготовке следует предусмотреть:
• применяемые методы калькулирования себестоимости;
• перечень объектов учёта затрат и калькулирования;
• порядок открытия и идентификации заказов;
• правила идентификации контрактов и партий реализации;
• правила группировки затрат по подразделениям и статьям калькуляции;
• порядок учёта прямых расходов и распределения косвенных затрат;
• применяемые базы распределения;
• правила отражения затрат, не включаемых в себестоимость или учитываемых обособленно;
• порядок работы с первичными документами и аналитическими регистрами;
• порядок распределения затрат вспомогательного производства;
• правила подготовки справок о распределении затрат;
• порядок формирования и проверки отчёта о фактических затратах;
• процедуры сверки данных бухгалтерского и раздельного учёта;
• порядок работы с незавершённым производством в предусмотренных правилами случаях;
• порядок отражения соответствующих операций при переводе цены в фиксированную.
Перечень необходимо адаптировать к особенностям организации и её производственного процесса. Внутренний документ не должен подменять требования нормативных актов или устанавливать порядок, противоречащий им.
При переходе на новые требования особое внимание стоит уделить нескольким типичным проблемам.
Отсутствие единой аналитики по контрактам. Если один и тот же контракт обозначается в документах разными кодами или наименованиями, сверка данных усложняется.
Несоответствие внутренней классификации статьям калькуляции. Если виды расходов в учётной системе не сопоставлены с нормативной структурой, формирование отчёта может потребовать дополнительных преобразований данных.
Смешение затрат, включаемых в себестоимость, и затрат, учитываемых обособленно. Отсутствие необходимых аналитических признаков затрудняет корректное формирование себестоимости и отчётности.
Необоснованная база распределения расходов. Методика должна быть закреплена во внутреннем документе, а расчёт — подтверждаться данными учёта.
Несоответствие регистров отчёту о фактических затратах. Причины расхождений необходимо выявлять до представления отчётности.
Использование неподходящего метода калькулирования. Метод должен соответствовать предусмотренным правилам, объектам учёта и характеру производственного процесса.
Отсутствие актуального локального документа. Если порядок учёта не закреплён или не соответствует фактически применяемым процедурам, организации будет сложнее обеспечить последовательность расчётов и их проверяемость.
Недостаточная подготовка к переходу. Настройка информационных систем, обновление документов и обучение сотрудников могут потребовать времени. Поэтому проверку готовности лучше провести заранее.
Постановление № 874 устанавливает новые требования к учёту затрат и калькулированию себестоимости, однако его не следует трактовать как введение отдельного универсального штрафа за каждую ошибку в расчёте.
Возможные последствия нарушений необходимо оценивать с учётом применимых норм законодательства, условий контракта и конкретных обстоятельств. Отдельно могут иметь значение вопросы достоверности отчётности, обоснованности затрат, соблюдения правил государственного регулирования цен и исполнения обязательств по контракту.
Для снижения рисков организации следует обеспечить документальное подтверждение расходов, последовательное применение утверждённой методики, корректное распределение затрат и возможность сопоставить данные различных регистров учёта.
Рекомендуется также определить ответственных сотрудников за сбор первичных документов, ведение аналитики, расчёт себестоимости, проверку распределения косвенных расходов и формирование отчётности.
С 1 января 2027 года организации, выполняющие ГОЗ, должны применять специальные правила учёта затрат и калькулирования себестоимости продукции, установленные Постановлением Правительства РФ от 13 июля 2026 года № 874.
Основные изменения касаются идентификации контрактов в первичных документах, детализации аналитического учёта, классификации затрат, применения методов калькулирования, распределения косвенных расходов и формирования отчёта о фактических затратах. Отдельного внимания требуют переходные положения по незавершённому производству и учёт отдельных категорий расходов.
Для подготовки к новым требованиям необходимо до конца 2026 года проверить учётную систему, актуализировать внутренние регламенты, настроить аналитику и протестировать формирование отчётности. При этом специальные правила калькулирования следует применять с учётом требований бухгалтерского законодательства, включая ФСБУ 10/2026 «Расходы».
Перед внедрением изменений рекомендуется сверить действующие процедуры с полным текстом Постановления № 874, Постановления № 47 в редакции, вступающей в силу 1 января 2027 года, Постановления № 1465 и ФСБУ 10/2026 «Расходы».
1. Постановление Правительства РФ от 13 июля 2026 № 874 «О внесении изменений в постановление Правительства Российской Федерации от 19 января 1998 г. № 47».
2. Постановление Правительства РФ от 19 января 1998 № 47 «О правилах ведения организациями, выполняющими государственный оборонный заказ, раздельного учёта результатов финансово-хозяйственной деятельности» — с учётом изменений, вступающих в силу 1 января 2027 года.
3. Постановление Правительства РФ от 2 декабря 2017 № 1465 «О государственном регулировании цен на продукцию, поставляемую по государственному оборонному заказу».
4. Федеральный закон от 6 декабря 2011 № 402-ФЗ «О бухгалтерском учёте».
5. Приказ Минфина России от 24 апреля 2026 № 53н, утвердивший ФСБУ 10/2026 «Расходы».
|
Хотите разобраться в теме глубже? Ближайшие программы обучения:
Управление закупками в кооперации Гособоронзаказа
На курсе слушатели узнают, как создать современную эффективную систему управления закупками, рассмотрят направления оптимизации закупочной деятельности компании и оценку управленческих действий в сфере государственного оборонного заказа. Также ознакомятся с основными изменениями законодательства гособоронзаказа 2026 года, узнают, как оно влияет на организацию системы управления закупками в кооперации гособоронзаказа, обсудят современные методы цифровизации в управлении закупками.
Не нашли подходящую программу? Посмотрите полное расписание обучения
Гособоронзаказ: семинары, курсы повышения квалификации
Читайте самые важные новости, лайфхаки и анонсы обучающих мероприятий от «Финконт» в мессенджере MAX |

Вы сможете выбрать только актуальные для вас темы.