Запланировать обучение в
1 квартале 2027
со скидкой 15%
С 2027 года правила учёта доходов для экономических субъектов будут определяться в том числе новым федеральным стандартом — ФСБУ 9/2025 «Доходы». Документ утверждён приказом Минфина России от 16 мая 2025 № 56н.
Стандарт применяется при составлении бухгалтерской отчётности за 2027 год. Организация вправе начать применять его досрочно.
С 1 января 2027 года утрачивают силу ПБУ 9/99 «Доходы организации» и ПБУ 2/2008 «Учёт договоров строительного подряда». При этом отчётность за 2026 год ещё составляется по действующим правилам.
Новый стандарт подробно регулирует порядок признания и оценки выручки, в том числе с учётом перехода контроля над продукцией, исполнения обязанностей по договору, степени исполнения, скидок, условий отсрочки и рассрочки платежа, неденежной оплаты и изменений договоров.
Разбираемся, что именно изменится, кого это коснётся и что бухгалтеру стоит сделать уже в 2026 году.
Читайте такжеНалоги для бизнеса и граждан в 2027 году: что предлагает новый законопроектЕдиный налоговый счёт в 2026 году: инструкция, изменения и важные правила |
ФСБУ 9/2025 — федеральный стандарт бухгалтерского учёта, который устанавливает правила формирования информации о доходах экономических субъектов с учётом предусмотренных стандартом исключений и специальных правил.
В отличие от ПБУ 9/99, новый стандарт подробно регулирует не только общие вопросы признания доходов, но и порядок определения выручки по договорам с покупателями.
ФСБУ 9/2025 разделяет доходы, включаемые в чистую прибыль, на две основные группы:
При этом стандарт отдельно определяет случаи, когда поступление денежных средств или имущества не является доходом. Например, к доходам не относятся НДС, авансы, предварительная оплата, задатки, а в определенных случаях — активы по договорам комиссии, поручения и агентским договорам.
В стандарте используется термин «продукция» как обобщающее понятие, охватывающее, в частности, товары, работы и услуги.
ФСБУ 9/2025 применяется начиная с бухгалтерской отчётности за 2027 год.
Организация может принять решение о досрочном применении стандарта.
С 1 января 2027 года ПБУ 9/99 и ПБУ 2/2008 прекращают действие. Поэтому 2026 год — подходящее время, чтобы проверить действующие договоры, учётную политику и настройки бухгалтерской системы.
Важно: отчётность за 2026 год ещё составляется с применением действующих правил. Переход на ФСБУ 9/2025 относится к отчётности за 2027 год, если организация не решила применять стандарт досрочно. |
Одно из ключевых нововведений ФСБУ 9/2025 — более детальное регулирование момента признания выручки.
По общему правилу выручка признаётся, когда одновременно выполняются установленные стандартом условия. В частности:
Поэтому бухгалтеру недостаточно автоматически связывать момент признания выручки только с отгрузкой или оформлением первичного документа: необходимо проанализировать условия договора и определить момент перехода контроля.
ФСБУ 9/2025 связывает контроль с возможностью контрагента:
Поэтому при подготовке к новому стандарту особенно важно проверить договоры поставки, оказания услуг, выполнения работ и другие договоры с клиентами.
Для договоров, по которым обязанность передать продукцию исполняется более одного отчётного периода, ФСБУ 9/2025 предусматривает признание выручки по мере исполнения обязанности, если одновременно выполняются предусмотренные стандартом условия и можно определить степень её готовности.
Это может быть актуально для:
Обязанность считается исполняемой в течение периода, в частности, если:
Если период исполнения такой обязанности не превышает 12 месяцев, организация в предусмотренных стандартом случаях может считать, что такая обязанность подлежит исполнению в момент передачи контроля над продукцией.
Если условия для признания выручки по мере исполнения обязанности не выполняются, выручка признаётся в момент передачи контроля над продукцией.
ФСБУ 9/2025 предусматривает два основных подхода:
Выбранный для конкретной обязанности способ применяется на протяжении всего периода её исполнения. Для аналогичных видов продукции и условий её передачи организация должна применять выбранный подход последовательно.
Степень готовности определяется на каждую отчётную дату. При необходимости организация может изменить оценку, а связанные с этим корректировки отражаются как изменения оценочных значений.
Практический вывод: компаниям с долгосрочными договорами уже сейчас стоит определить, какие обязанности исполняются постепенно, какие показатели будут использоваться для расчёта степени готовности и откуда бухгалтерия будет получать необходимые данные.
Аванс сам по себе доходом не является.
ФСБУ 9/2025 прямо исключает из доходов предварительную оплату, авансы и задатки. До выполнения условий признания выручки полученная от покупателя сумма отражается как кредиторская задолженность.
Поэтому важно разграничивать:
Деньги поступили → доход не обязательно возник.
Доход возникает тогда, когда выполнены условия его признания по стандарту.
ФСБУ 9/2025 предусматривает правила объединения нескольких договоров для целей учёта выручки.
Если организация заключила два или более договора с одним контрагентом или связанными с ним сторонами и одновременно выполняются установленные стандартом условия, такие договоры признаются единым договором.
Например:
Это особенно важно для компаний, которые используют комплексные сделки, дополнительные соглашения, бонусы, поставку товаров вместе с услугами и другие связанные договоры.
ФСБУ 9/2025 подробно регулирует порядок учёта скидок.
Выручка определяется с учётом скидки, если сумма скидки может быть определена и покупатель имеет право на неё либо существует вероятность возникновения такого права.
Если точную сумму скидки определить невозможно, стандарт предусматривает два подхода:
Выбранный способ должен применяться последовательно при исполнении договора.
Особое внимание стоит обратить на:
Если право на скидку зависит от будущих событий, организации потребуется оценить условия договора и вероятность возникновения такого права, а не просто дождаться фактического предоставления скидки.
Отсрочка и рассрочка: процентный эффект не включается в выручку
Новый стандарт содержит отдельные правила для продажи с отсрочкой или рассрочкой платежа.
В общем случае выручка определяется исходя из суммы денежных средств, которая была бы получена без отсрочки или рассрочки. После признания выручки дебиторская задолженность увеличивается на начисленные проценты.
При этом проценты не увеличивают выручку.
Организация может использовать номинальную сумму будущего платежа, если, в частности:
Для компаний, которые регулярно продают товары с длительной отсрочкой платежа, этот вопрос стоит включить в план подготовки к ФСБУ 9/2025 отдельно.
Если покупатель расплачивается не деньгами, выручка по общему правилу оценивается по справедливой стоимости актива в части неденежных средств, полученного или подлежащего получению в оплату.
Если определить её невозможно, используется справедливая стоимость переданной продукции, а в предусмотренных стандартом случаях — цена, по которой организация обычно продаёт аналогичную продукцию в сопоставимых обстоятельствах.
Следовательно, организациям с бартерными операциями и другими формами неденежных расчётов придётся проверить, как формируется оценка таких сделок и какие данные используются для определения стоимости.
ФСБУ 9/2025 отдельно регулирует ситуацию, когда изменяются предмет и/или цена договора.
Если после изменения договора передаётся другая продукция, ранее признанная выручка не корректируется, а будущая выручка определяется с учётом изменённых условий.
Если после изменения договора продукция относится к той же исполняемой обязанности, ранее признанная выручка корректируется единовременно с учётом изменения цены договора и/или степени готовности. Корректировка отражается на момент изменения договора без пересчёта сравнительных данных за прошлые периоды.
Поэтому при подготовке к 2027 году стоит обратить внимание не только на типовые договоры, но и на дополнительные соглашения к ним.
ФСБУ 9/2025 перечисляет доходы, отличные от выручки. В частности, к ним относятся:
При этом то, что организация считает выручкой, зависит в том числе от предмета и целей её деятельности.
ФСБУ 9/2025 предусматривает разные подходы к формированию информации о выручке.
Организации, которые представляют или раскрывают консолидированную финансовую отчётность либо финансовую отчётность организации, не создающей группу, составленную в соответствии с МСФО, формируют информацию о выручке в соответствии с МСФО (IFRS) 15.
Организации, чья отчётность подлежит обязательному аудиту, но которые не относятся к первой категории, могут по своему решению формировать информацию о выручке либо по ФСБУ 9/2025, либо по МСФО (IFRS) 15.
Остальные экономические субъекты формируют информацию о выручке в соответствии с ФСБУ 9/2025.
Выбранный вариант формирования информации о выручке необходимо учитывать при подготовке учётной политики.
ФСБУ 9/2025 усиливает требования к раскрытию информации о выручке.
В отчётности необходимо будет раскрывать с учётом существенности, в частности:
В числе прочего раскрывается информация о применяемых способах и допущениях, в частности о том, подлежит ли обязанность исполнению в момент передачи контроля или в течение периода, превышающего один отчётный период, каким способом определяется степень исполнения и как определяется сумма выручки в предусмотренных стандартом случаях.
То есть требования нового стандарта затрагивают не только бухгалтерские проводки, но и пояснения к бухгалтерской отчётности.
Переход на новый стандарт связан с изменением учётной политики.
По общему правилу последствия изменения учётной политики при начале применения ФСБУ 9/2025 отражаются ретроспективно. При этом сам стандарт предусматривает специальные переходные возможности.
Организация может:
При варианте без пересчёта сравнительных показателей стандарт предусматривает специальные переходные положения, в том числе возможность применять новые правила к договорам, обязанности по которым не исполнены на начало года применения стандарта, с учетом предусмотренных стандартом упрощений.
Конкретный вариант перехода необходимо выбрать с учётом особенностей бизнеса и требований стандарта.
Чтобы переход на новый стандарт не превратился в срочную работу в конце 2026 года, подготовку лучше начать заранее.
1. Провести инвентаризацию договоров
Составьте перечень основных типов договоров:
Для каждого типа проверьте, позволяют ли условия договора определить права сторон, условия оплаты и момент перехода контроля над продукцией.
Отдельно выявите связанные договоры, которые признаются единым договором при выполнении условий, установленных ФСБУ 9/2025.
2. Выделить договоры с исполнением более одного отчётного периода
Для таких договоров необходимо определить:
3. Проверить скидки и бонусы
Проверьте договорные формулировки, связанные с:
Определите, какие данные понадобятся для оценки вероятности предоставления скидки и её размера.
4. Проверить отсрочки и рассрочки
Составьте список договоров, в которых срок оплаты существенно отдалён от момента передачи продукции.
Проверьте:
5. Настроить взаимодействие подразделений
Для применения нового стандарта бухгалтерии может потребоваться информация, которой раньше она не располагала.
Например:
Поэтому внедрение ФСБУ 9/2025 — не только задача бухгалтерии. В процесс могут быть вовлечены продажи, юристы, финансовая служба, производственные подразделения и IT.
6. Обновить учётную политику
В учётной политике необходимо закрепить выбранные организацией способы учёта в тех случаях, где ФСБУ 9/2025 предоставляет выбор.
В частности, следует определить подходы к:
7. Проверить бухгалтерскую программу и провести тестовый переход
После анализа методологии нужно проверить, позволяет ли учётная система формировать необходимые данные.
Особое внимание стоит обратить на:
Полезно провести тестовое закрытие отчётного периода по новым правилам до начала обязательного применения стандарта.
Перед началом применения ФСБУ 9/2025 убедитесь, что:
Договоры
Выручка
Учётная политика
IT и процессы
Само по себе принятие ФСБУ 9/2025 не означает, что придётся массово перезаключать договоры.
Однако анализ договоров — одна из главных задач подготовки.
При подготовке к применению стандарта необходимо проверить, позволяют ли условия договоров определить права сторон, условия оплаты и момент перехода контроля над продукцией.
Поэтому компаниям имеет смысл совместно с юристами проверить типовые договоры и при необходимости уточнить формулировки для новых сделок.
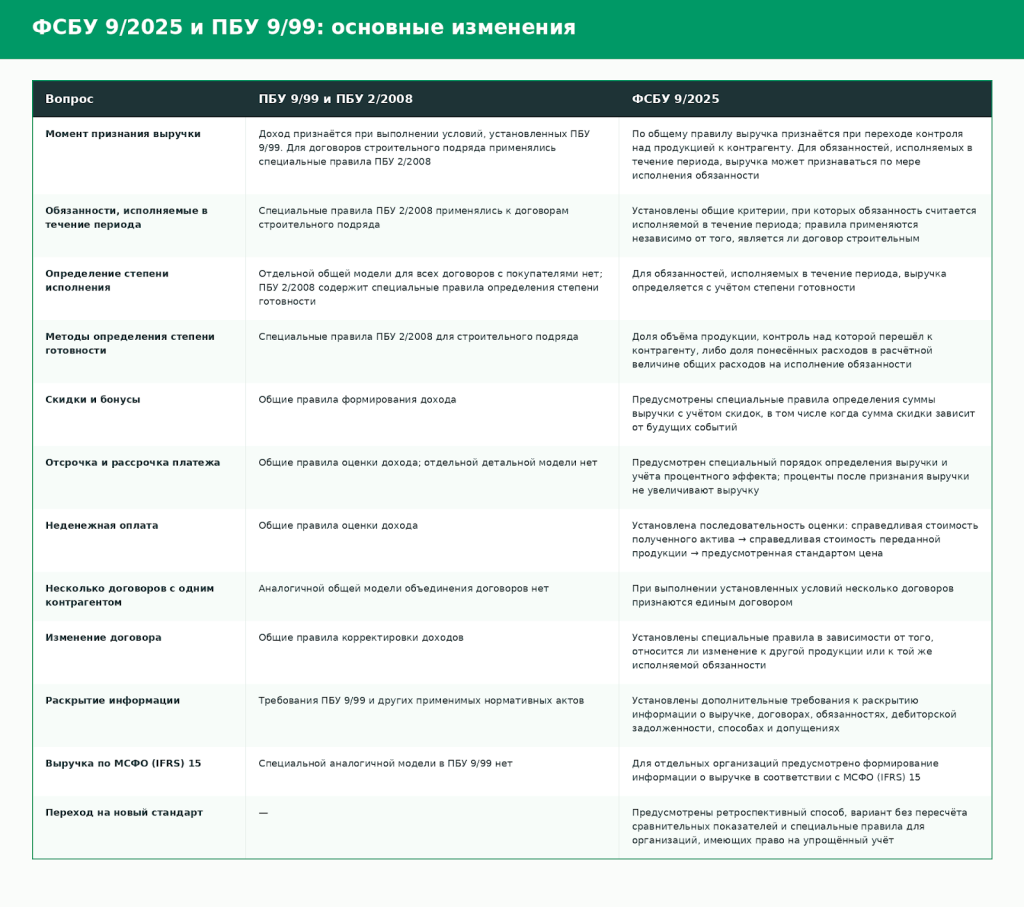
ФСБУ 9/2025 «Доходы» начнёт применяться при составлении отчётности за 2027 год, заменит ПБУ 9/99 и одновременно введёт общие правила признания выручки, в том числе по обязанностям, исполняемым в течение периода, в связи с чем с 1 января 2027 года утратит силу ПБУ 2/2008.
Главная практическая задача на 2026 год — провести инвентаризацию договоров, действующего порядка признания выручки, учётной политики и возможностей бухгалтерской системы.
Оптимальный алгоритм подготовки:
договоры → переход контроля → обязанности, исполняемые более одного отчётного периода → скидки и бонусы → отсрочки → учётная политика → настройки учёта → тестовый переход → отчётность.
Чем сложнее договорная модель компании, тем раньше стоит начать подготовку. Особенно это касается организаций с долгосрочными контрактами, поэтапным выполнением работ, бонусами покупателям, отсрочкой платежа и существенным объёмом дополнительных соглашений.
|
Хотите разобраться в теме глубже? Ближайшие программы обучения:
На курсе даются рекомендации по применению новых стандартов, определяющих порядок учет и отражения в бухгалтерской и налоговой отчетности доходов, расходов, резервов и оценочных обязательств организации.
Курс повышения квалификации включает в себя актуальные темы, необходимые в работе главного бухгалтера в 2026 году: изменения в бухгалтерском учете и налогообложении, расчете заработной платы, нововведения в части налогового контроля и администрирования.
Программа повышения квалификации «Бухгалтерский (бюджетный) учет, составление и представление бухгалтерской (финансовой) отчетности, налогообложение, внутренний контроль и аудит в государственных (муниципальных) учреждениях в соответствии с Федеральными стандартами бухгалтерского учета» направлена на изучение современных подходов и требований к организации учета и отчетности в государственном секторе, а также на развитие практических навыков применения действующих стандартов
Не нашли подходящую программу? Посмотрите полное расписание обучения
Семинары и курсы по бухгалтерскому учёту, налогообложению, МСФО
Читайте самые важные новости, лайфхаки и анонсы обучающих мероприятий от «Финконт» в мессенджере MAX |

Вы сможете выбрать только актуальные для вас темы.