Запланировать обучение в
1 квартале 2027
со скидкой 15%
Единый налоговый счёт (ЕНС) — это система, в которой налогоплательщик учитывает денежные средства, перечисленные в бюджет, и свою совокупную налоговую обязанность. Вместо того чтобы отдельно перечислять деньги по каждому налогу, налогоплательщик в общем случае пополняет ЕНС, а налоговый орган распределяет средства в счёт имеющихся обязательств.
Правила работы с ЕНС периодически корректируются. Не стал исключением и 2026 год. С 1 сентября вступили в силу новые положения Федерального закона от 28 ноября 2025 № 425-ФЗ. Они расширили перечень оснований, по которым обязательства отражаются на ЕНС, и уточнили порядок зачёта и возврата положительного сальдо.
Разберём, как работает ЕНС в 2026 году, что такое ЕНП, положительное и отрицательное сальдо, как налоговая формирует совокупную обязанность и что изменилось с 1 сентября 2026 года.
|
Читайте такжеНовый порядок расчёта НДС с 1 октября 2026 года: что изменится для бизнесаГид по НДФЛ в 2026 году: кто платит, сколько и когда |
Единый налоговый счёт — это форма учёта расчётов налогоплательщика с бюджетом. |
По сути, ЕНС позволяет рассматривать расчёты с бюджетом как единую систему.
Например, у организации одновременно есть обязанность по НДС, налогу на прибыль и страховым взносам. Вместо того чтобы самостоятельно распределять каждый платёж по отдельным налогам, организация перечисляет необходимую сумму на ЕНС. Далее налоговая служба учитывает деньги при погашении совокупной обязанности.
Эти понятия часто путают.
ЕНС — это счёт учёта.
ЕНП — это денежные средства, которые перечисляются для исполнения налоговых обязанностей.
Упрощённо механизм можно представить так:
ЕНП → ЕНС → погашение совокупной обязанности.
Поэтому ЕНП — это не отдельный налог. Это способ исполнения налоговых обязательств.
При недостатке денежных средств на ЕНС возникает отрицательное сальдо. Если денег больше, чем сумма учитываемой обязанности, формируется положительное сальдо.
Совокупная обязанность — это общая сумма обязательств налогоплательщика перед бюджетом, которая учитывается при формировании сальдо ЕНС. |
Важно, что совокупная обязанность не возникает исключительно на основании декларации.
НК РФ устанавливает перечень документов и событий, на основании которых соответствующие суммы отражаются в совокупной обязанности. С 1 сентября 2026 года этот перечень был дополнен рядом новых оснований.Общий принцип можно представить формулой:
Сальдо ЕНС = денежные средства, учитываемые на ЕНС − совокупная обязанность.
Возможны три ситуации.
1. Положительное сальдо
Денег на ЕНС больше, чем текущей совокупной обязанности.
Например:
Положительное сальдо составляет 80 000 руб.
Этой суммой налогоплательщик может распорядиться в предусмотренном НК РФ порядке — например, оставить её для исполнения будущих обязательств, провести допустимый зачёт или заявить возврат.
2. Нулевое сальдо
Денежные средства и совокупная обязанность равны.
Например:
Сальдо равно нулю.
3. Отрицательное сальдо
Совокупная обязанность превышает сумму денежных средств.
Например:
Отрицательное сальдо составляет 50 000 руб.
Это означает наличие задолженности, которая может стать основанием для применения предусмотренных НК РФ мер взыскания.
Проверить состояние расчётов с бюджетом можно через сервисы ФНС, в частности через личный кабинет налогоплательщика.
При проверке желательно смотреть не только на сам факт наличия денег, но и на структуру расчётов:
Для бизнеса особенно важно регулярно сверять данные ЕНС с бухгалтерским и налоговым учётом.
Само наличие денег на ЕНС ещё не означает, что все налоговые обязательства исполнены: необходимо учитывать дату возникновения обязанности и правила её учёта.
ЕНС работает не как обычный банковский счёт, с которого налогоплательщик вручную выбирает конкретный платёж.
Налоговый кодекс устанавливает порядок учёта и погашения обязательств. Поэтому при наличии нескольких обязательств важно учитывать не только общую сумму, но и сроки возникновения соответствующих обязанностей и установленную НК РФ очерёдность.
Например, если у компании есть несколько налогов с разными сроками уплаты, поступившие на ЕНС деньги учитываются в соответствии с установленными правилами.
Поэтому ситуация «на ЕНС есть деньги, но появилась задолженность» может возникнуть, если размера денежных средств недостаточно для исполнения всей совокупной обязанности либо имеются обязательства, которые учитываются раньше в соответствии с установленным порядком.
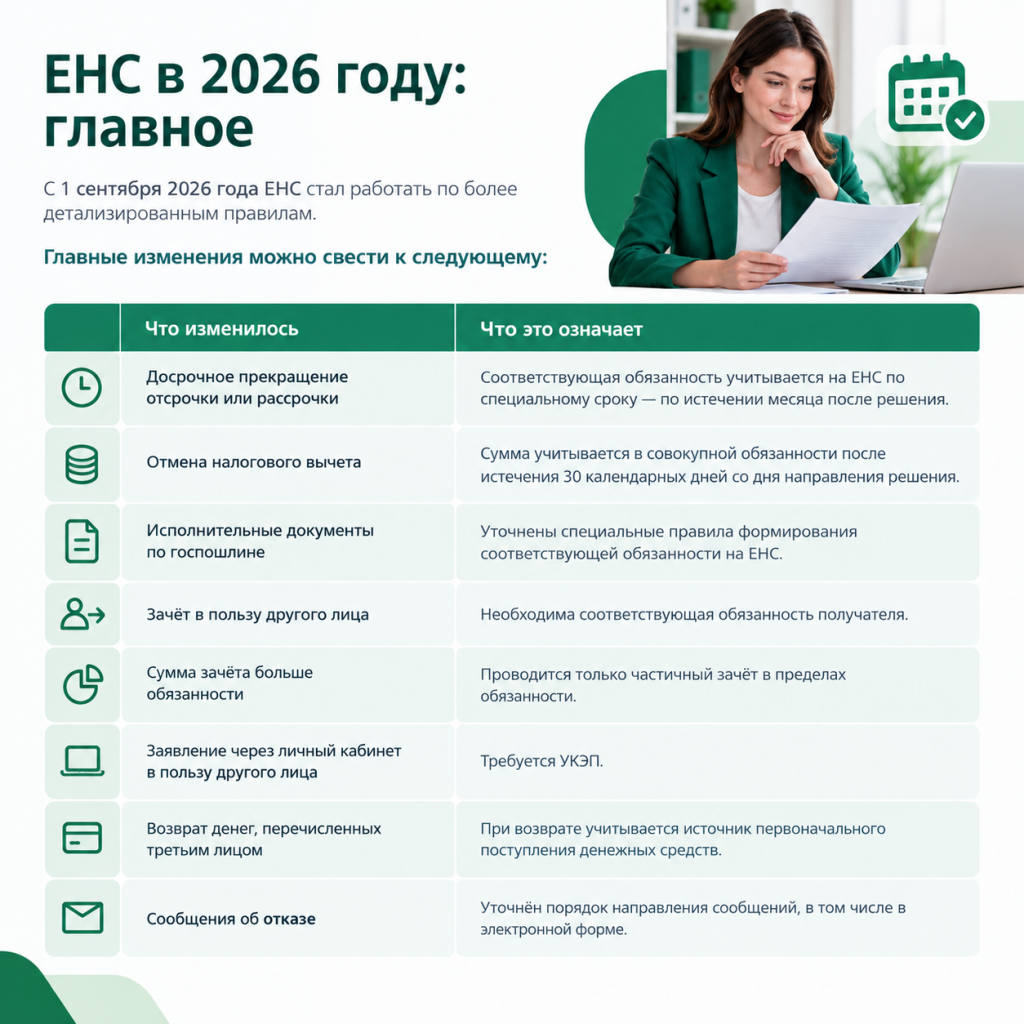
Ключевые изменения внёс Федеральный закон от 28 ноября 2025 № 425-ФЗ.
Поправки затронули как формирование совокупной обязанности, так и зачёт и возврат положительного сальдо ЕНС.
Разберём основные нововведения.
1. Досрочное прекращение отсрочки или рассрочки
С 1 сентября 2026 года расширен перечень оснований формирования совокупной обязанности.
Если налоговый орган досрочно прекращает действие отсрочки или рассрочки из-за нарушения её условий, соответствующая обязанность учитывается на ЕНС по специальному правилу.
Сумма формируется в совокупной обязанности в день истечения одного месяца после принятия решения о досрочном прекращении отсрочки или рассрочки с учётом правил исчисления сроков, установленных НК РФ.
Пример
Налоговый орган принял решение о досрочном прекращении рассрочки 10 сентября.
По новому правилу соответствующая сумма должна быть учтена в совокупной обязанности в день истечения месяца после принятия решения — с учётом правил исчисления сроков, установленных НК РФ.
Практический вывод: компаниям и ИП, использующим отсрочку или рассрочку, необходимо контролировать не только график платежей, но и соблюдение условий предоставленной отсрочки или рассрочки.
2. Изменился порядок учёта отменённого налогового вычета
Ещё одно новое основание связано с решениями налогового органа об отмене полностью или частично ранее предоставленного физическому лицу налогового вычета.
С 1 сентября 2026 года соответствующая сумма включается в совокупную обязанность в день истечения 30 календарных дней со дня направления налогоплательщику решения налогового органа.
Это важно учитывать физическим лицам, поскольку отмена ранее предоставленного вычета может привести к появлению обязанности перед бюджетом.
Пример
Налоговая направила решение об отмене части налогового вычета.
Сама отправка решения не означает, что в этот же момент соответствующая сумма автоматически становится учитываемой в совокупной обязанности.
Для этого применяется специальный 30-дневный срок.
Поэтому при получении такого решения необходимо проверить:
3. Уточнены правила учёта государственной пошлины
С 1 сентября 2026 года НК РФ уточняет правила учёта на ЕНС государственной пошлины, взыскиваемой на основании исполнительных документов.
Для соответствующих случаев установлены специальные правила определения момента формирования совокупной обязанности. В частности, НК РФ предусматривает учёт со дня выдачи судом соответствующего исполнительного документа, если не применяется иное предусмотренное Кодексом правило.
Это означает, что исполнительные документы о взыскании государственной пошлины могут влиять на состояние ЕНС по специальным правилам.
Если после учёта совокупной обязанности на ЕНС остаётся положительная сумма, налогоплательщик может распорядиться ею способами, предусмотренными НК РФ.
В частности, в установленных случаях возможны:
С 1 сентября 2026 года правила таких операций стали более детализированными.
Для возврата положительного сальдо необходимо подать заявление о распоряжении соответствующей суммой.
Заявление может быть представлено предусмотренным НК РФ способом, в том числе в электронной форме.
Вернуть можно сумму в пределах имеющегося положительного сальдо. Если налогоплательщик заявил к возврату больше, чем имеется на ЕНС, возврат в соответствующей части произведён не будет.
ФНС указывает, что возврат осуществляется на банковский счёт, сведения о котором имеются у налогового органа, с учётом установленных законом правил.
При подаче заявления важно внимательно проверить банковские реквизиты и выбранный способ возврата.
Это одно из наиболее важных изменений с 1 сентября 2026 года.
Здесь необходимо различать два разных механизма.
Первый — прямое перечисление денег за другое лицо.
Например, организация А непосредственно перечисляет деньги для исполнения налоговой обязанности организации Б.
Второй — распоряжение собственным положительным сальдо.
Организация А уже имеет положительное сальдо на своём ЕНС и подаёт заявление о зачёте этой суммы в счёт обязанности организации Б.
Это не одно и то же.
Сам механизм непосредственного исполнения налоговой обязанности за другое лицо сохраняется. Новые ограничения, о которых говорится далее, относятся прежде всего к распоряжению собственным положительным сальдо путём зачёта в пользу другого лица.
Если возникает основание для возврата денежных средств, перечисленных третьим лицом, необходимо учитывать источник формирования положительного сальдо и специальные правила НК РФ о направлении возврата.
Пример
Компания А перечислила деньги за компанию Б.
У компании Б на ЕНС образовалось положительное сальдо.
Если соответствующая сумма подлежит возврату по новым правилам, она направляется не произвольно на любой счёт компании Б, а на счёт, с которого был первоначально произведён платёж.
Поэтому при перечислении налогов за другое лицо необходимо внимательно проверять плательщика и банковские реквизиты.
Да. Сам механизм исполнения обязанности по уплате налогов за другое лицо сохраняется.
Например:
При этом важно не путать такую прямую уплату с последующим зачётом собственного положительного сальдо в счёт обязанности другого лица.
Именно для второго механизма с 1 сентября 2026 года установлены дополнительные правила.
Теперь необходимо различать:
Для второго варианта установлены дополнительные ограничения.
С 1 сентября 2026 года зачёт возможен при наличии у другого лица соответствующей обязанности.
Это может быть, в частности:
Если соответствующей обязанности у получателя нет, такой зачёт не проводится.
С 1 сентября 2026 года действует правило частичного зачёта.
Например:
В таком случае зачёт производится только в размере имеющейся обязанности — 300 000 руб.
Оставшаяся сумма не превращается автоматически в обязанность другого лица и продолжает учитываться в соответствии с правилами распоряжения положительным сальдо.
Особое внимание следует обратить на ситуацию, когда положительное сальдо одного лица пытаются зачесть в счёт обязанности другого, хотя такой обязанности фактически нет.
Перед подачей заявления о зачёте необходимо убедиться, что у получателя действительно существует соответствующая налоговая обязанность.
Это особенно важно при крупных суммах и при использовании зачёта между взаимосвязанными организациями.
Ещё одно практическое изменение касается электронной подачи заявления.
Если заявление о распоряжении положительным сальдо путём зачёта в счёт обязанности другого лица подаётся через личный кабинет налогоплательщика, оно должно быть подписано усиленной квалифицированной электронной подписью (УКЭП).
Поэтому перед подачей такого заявления организации и ИП стоит проверить:
Важно: требование УКЭП относится к установленному способу подачи такого заявления через личный кабинет. |
С 1 сентября 2026 года законодательство предусматривает возможность возврата денежных средств, формирующих положительное сальдо ЕНС, на банковский счёт (счёт карты), открытый в банке, входящем в национальную платёжную систему.
При этом конкретный порядок возврата зависит от категории налогоплательщика и применяемого способа подачи заявления.
Поэтому перед оформлением возврата следует проверить актуальную форму заявления и способ, которым налогоплательщик взаимодействует с ФНС.
Поправки установили специальное правило для денежных средств, поступивших с отдельного счета, открытого головному исполнителю или исполнителю в соответствии с законодательством о государственном оборонном заказе.
Такие денежные средства, формирующие положительное сальдо ЕНС, могут быть перечислены исключительно на соответствующий отдельный счёт.
Для организаций, работающих в сфере государственного оборонного заказа, это означает необходимость отдельно учитывать происхождение денежных средств на ЕНС.
С 1 сентября 2026 года уточнён порядок направления сообщения об отказе в зачёте или возврате.
В зависимости от ситуации документ может быть направлен:
Поэтому после подачи заявления важно отслеживать не только банковский счёт, но и сообщения в используемых электронных системах.
Федеральный закон № 425-ФЗ изменил не только правила отражения отсрочки на ЕНС.
С 1 сентября 2026 года уточнён порядок предоставления отсрочки и рассрочки.
В частности, для ряда оснований законодатель использует формулировку о наличии достаточных оснований полагать, что обязанность по уплате налогов будет исполнена в течение срока отсрочки или рассрочки.
Кроме того, изменён момент прекращения начисления пеней по недоимке, в отношении которой принято решение о предоставлении отсрочки или рассрочки: применяется день вступления в силу соответствующего решения.
Это необходимо учитывать при расчёте задолженности и пеней.
Шаг 1. Проверьте сальдо
Зайдите в личный кабинет налогоплательщика и определите:
Шаг 2. Проверьте совокупную обязанность
Не ограничивайтесь просмотром итоговой суммы.
Проверьте, какие именно налоги, взносы, пени и другие обязательства сформировали задолженность.
Шаг 3. Сверьте данные с учётом
Для организации и ИП желательно сопоставить данные ЕНС:
Шаг 4. Проверьте ближайшие сроки уплаты
Если на ЕНС есть деньги, убедитесь, что их достаточно для исполнения предстоящих обязательств.
Шаг 5. Если образовалась переплата — определите цель
Положительное сальдо можно использовать в предусмотренном законом порядке.
Выберите:
Шаг 6. При зачёте за другое лицо сначала проверьте его обязанность
Если у получателя нет соответствующей обязанности, зачёт не проводится.
Если заявленная сумма превышает размер обязанности, зачёт производится только в соответствующей части.
Шаг 7. При подаче заявления через личный кабинет проверьте УКЭП
Если заявление о зачёте положительного сальдо в счёт обязанности другого лица подаётся через личный кабинет, необходимо использовать установленную усиленную квалифицированную электронную подпись.
Шаг 8. После подачи заявления контролируйте результат
Проверяйте:
Нужно ли отдельно платить каждый налог?
В общем случае ЕНП перечисляется на единый налоговый счет, после чего средства учитываются в счет совокупной обязанности в установленном НК РФ порядке.
Можно ли вернуть положительное сальдо?
Да, при соблюдении условий НК РФ и в пределах имеющегося положительного сальдо.
Нужно ли контролировать ЕНС, если все налоги уплачены?
Да. На состояние ЕНС могут влиять не только платежи, но и декларации, уведомления, решения налогового органа, пени, штрафы, налоговые вычеты, отсрочки и рассрочки и другие основания, предусмотренные НК РФ.
ЕНС в 2026 году — это не просто механизм перечисления единого налогового платежа. Это централизованная система учёта налоговых обязательств и денежных средств налогоплательщика.
С 1 сентября 2026 года были детализированы правила формирования совокупной обязанности и распоряжения положительным сальдо ЕНС.
Для налогоплательщика особенно важны три практических правила:
Первое — регулярно проверять не только сальдо ЕНС, но и состав совокупной обязанности.
Второе — перед зачётом положительного сальдо в пользу другого лица проверять наличие у него соответствующей обязанности.
Третье — различать прямую уплату налога за другое лицо и распоряжение собственным положительным сальдо, а также учитывать происхождение денежных средств и требования к заявлениям на зачёт и возврат.
Особенно внимательно к изменениям следует отнестись организациям и ИП, которые используют отсрочки или рассрочки, перечисляют налоги за других лиц либо управляют значительными остатками денежных средств на ЕНС.
|
Хотите разобраться в теме глубже? Ближайшие программы обучения:
Контроль за налогоплательщиком в 2026 году
Новшества в налоговом контроле и ответственности, как налогоплательщику избежать рисков при истребовании документов и информации, какие операции компании с денежными средствами вызывают подозрения у банковских работников, как применить налоговую реконструкцию для своего бизнеса, как налогоплательщику защитить свои права, и можно ли добиться отмены результатов проверки Оптимизация налогообложения и налоговые риски с учетом изменений в законодательстве с 2026 года
На курсе участники узнают, какие налоговые изменения ждет бизнес в 2026 году, и как оптимизировать налоги не допустив ошибок.
В программе будут рассмотрены основные риски, возникающие при управлении налоговыми обязательствами компании, проанализированы причины предъявления претензий налогоплательщику со стороны налоговых органов, приведены примеры налоговых споров при исчислении и уплате налога на прибыль организаций и НДС, НДФЛ страховых взносов, налоговых обвинений в «дроблении бизнеса». Слушатели узнают, как эффективно отстаивать свою точку зрения в налоговых спорах, и освоят практические навыки сбора и подготовки доказательной базы, необходимой для успешного разрешения конфликтных ситуаций с налоговыми органами. Не нашли подходящую программу? Посмотрите полное расписание обучения
Семинары и курсы по бухгалтерскому учёту, налогообложению, МСФО
Читайте самые важные новости, лайфхаки и анонсы обучающих мероприятий от «Финконт» в мессенджере MAX |

Вы сможете выбрать только актуальные для вас темы.