Запланировать обучение в
1 квартале 2027
со скидкой 15%
С 2027 года налоговые правила для граждан и бизнеса могут заметно измениться. Правительство внесло в Госдуму законопроект № 617-9 — большой пакет поправок в Налоговый кодекс, который затрагивает НДФЛ, налоговый контроль, страховые взносы, КИК, налог на прибыль, НДС, акцизы и ответственность за налоговые нарушения.
Для физлиц одним из самых заметных изменений может стать расширение круга налоговых баз, к которым применяется прогрессивная шкала НДФЛ. Для бизнеса важнее могут оказаться новые инструменты контроля продавцов через маркетплейсы, увеличение фиксированных штрафов, изменения правил для IT-компаний и иностранных структур, а также новые правила для отдельных объектов недвижимости и налогового мониторинга.
При этом речь пока идёт именно о законопроекте. Документ внесён в Госдуму 30 сентября 2026 года, и его положения могут измениться в ходе рассмотрения. Основная часть предлагаемых изменений ориентирована на 2027 год, однако для отдельных положений проект устанавливает специальные сроки вступления в силу.
Разбираем основные предложения проекта и то, как они могут повлиять на граждан и компании.
Читайте также289-ФЗ о платформенной экономике: что важно знать маркетплейсам и продавцам с 1 октября 2026 годаЕдиный налоговый счёт в 2026 году: инструкция, изменения и важные правила |
Проект предлагает изменить состав налоговых баз, которые учитываются при применении прогрессивной шкалы НДФЛ.
Шкала при этом сохраняется пятиступенчатой.
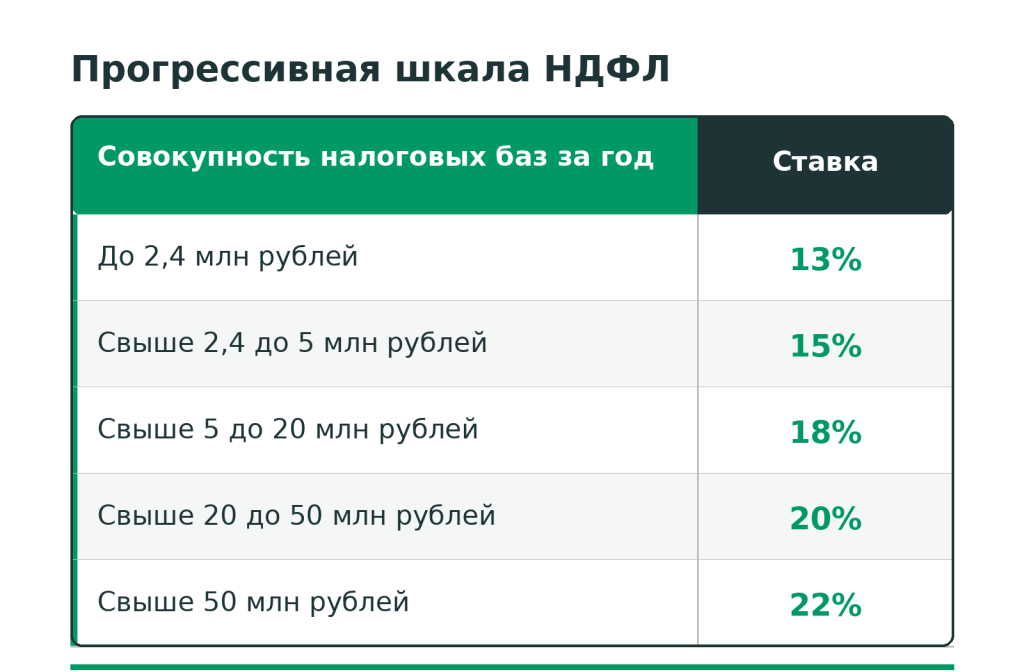
Повышенная ставка, как и сейчас, применяется не ко всему доходу сразу, а к соответствующей части налоговой базы.
Ключевая поправка проекта содержится в изменении п. 2.1 ст. 210 НК РФ. Проект распространяет шкалу 13–22% на более широкий круг налоговых баз, включая доходы от продажи имущества, дивиденды, проценты по вкладам, операции с ценными бумагами и производными финансовыми инструментами, выигрыши, отдельные операции с цифровыми активами и другие доходы.
При этом речь не идёт о простом сложении всех денежных поступлений человека. Сначала налоговая база определяется по каждому виду дохода по специальным правилам главы 23 НК РФ, а затем определяется, в какую совокупность она входит для расчёта ставки.
Для отдельных доходов, в частности дивидендов и процентов по вкладам, проект сохраняет отдельные правила формирования совокупности налоговых баз. Поэтому зарплата, дивиденды и проценты нельзя во всех случаях просто сложить в одну общую базу для определения ставки.
Что это значит. Если поправки сохранятся, налоговая нагрузка будет сильнее зависеть не только от размера зарплаты, но и от структуры доходов физлица. Особенно это будет заметно для тех, кто одновременно получает доход от работы, инвестиций, продажи имущества или других активов.
Зарплата, имущество и инвестиции: важна именно налоговая база
Проект не отменяет специальные правила расчёта отдельных налоговых баз.
Например, при продаже недвижимости учитываются предусмотренные НК РФ расходы, имущественные вычеты и основания для освобождения от налога — в частности, правила ст. 214.10, 217.1 и 220 НК РФ.
При операциях с ценными бумагами сохраняются специальные правила определения финансового результата и учёта убытков, предусмотренные ст. 214.1 и 220.1 НК РФ.
Поэтому формула «зарплата плюс все поступления на счёт» для расчёта НДФЛ будет некорректной.
Сначала определяется соответствующая налоговая база. Только после этого она учитывается в предусмотренной проектом совокупности для определения ставки.
Для налогоплательщиков с несколькими источниками дохода расчёт НДФЛ станет менее очевидным. Основная сложность будет не в самой шкале 13–22%, а в правильном определении налоговых баз и понимании того, какие из них объединяются при расчёте ставки.
Дивиденды: прогрессивная шкала, но отдельная совокупность
Проект меняет ставки НДФЛ для дивидендов и порядок определения применяемой к ним ставки.
Предлагается применять к дивидендам пятиступенчатую шкалу — от 13 до 22%. При этом специальные правила определения дивидендной базы сохраняются.
Проект корректирует ст. 214, 224 и 225 НК РФ. Поэтому дивиденды нельзя механически прибавить к зарплате и получить единую сумму, которая целиком облагается, например, по ставке 20 или 22%.
Иными словами, дивиденды получают прогрессивную шкалу, но сохраняют отдельную совокупность налоговых баз.
Специальная ставка для дивидендов на счета типа «С»
Проект также предусматривает отдельное правило для дивидендов, перечисляемых на счета типа «С». Для предусмотренных проектом доходов предлагается специальная ставка НДФЛ 35%.
Это отдельное правило, которое не следует смешивать с общей прогрессивной шкалой 13–22%.
Пример
Если человек получает:
нельзя просто сложить их и применить одну шкалу к 20 млн рублей.
Зарплата рассчитывается по своей совокупности, а дивиденды — по отдельной.
Для зарплаты 10 млн рублей налог составляет:
Итого — 1,602 млн рублей.
Столько же составит налог с дивидендов 10 млн рублей по отдельной совокупности.
Совокупно по двум видам дохода — 3,204 млн рублей.
Для владельцев бизнеса ключевым станет не только размер дивидендов, но и общая структура выплат. При планировании налоговой нагрузки придётся отдельно учитывать зарплату, дивиденды и другие виды доходов.
Проценты по вкладам: специальные правила сохраняются
Отдельный блок проекта посвящён процентам по банковским вкладам и остаткам на счетах.
Здесь применяются специальные нормы ст. 214.2 НК РФ, а порядок исчисления и удержания налога связан в том числе со ст. 225 и 226 НК РФ.
Проект предусматривает изменение самого механизма уплаты налога: банки предлагается сделать налоговыми агентами по процентному доходу. Они будут исчислять и удерживать НДФЛ с предусмотренных проектом процентных доходов при их выплате.
При этом специальные правила определения налоговой базы по процентам сохраняются, включая правила, по которым учитывается процентный доход налогоплательщика. Поэтому наличие вкладов в нескольких банках по-прежнему может иметь значение для общей налоговой нагрузки.
Таким образом, для вкладчика изменится прежде всего механизм расчёта и уплаты налога: вместо прежней модели, при которой сведения о доходах передаются банками в налоговые органы и налог рассчитывается налоговой системой, проект предусматривает участие банков в качестве налоговых агентов.
Продажа недвижимости: цена сделки не равна налоговой базе
Законопроект корректирует правила НДФЛ при продаже недвижимости и другого имущества.
|
При расчёте учитываются:
|
Для недвижимости применяются, в частности, ст. 214.10, 217.1 и 220 НК РФ.
Поэтому сам факт получения, например, 10 млн рублей от продажи квартиры ещё не означает, что налоговая база равна 10 млн рублей.
Именно рассчитанная по правилам НК РФ налоговая база может затем учитываться в соответствующей совокупности для определения ставки НДФЛ.
Для владельцев дорогой недвижимости и другого имущества важным станет не только размер сделки, но и то, каким образом сформирована налоговая база.
Ценные бумаги, ИИС и производные инструменты
Проект корректирует правила налогообложения операций с ценными бумагами и производными финансовыми инструментами.
Специальные правила расчёта финансового результата и переноса убытков сохраняются. Они установлены, в частности, ст. 214.1 и 220.1 НК РФ.
Отдельные правила действуют для индивидуальных инвестиционных счетов и инвестиционных вычетов — ст. 214.9 и 219.1 НК РФ.
Поэтому инвестору недостаточно просто учитывать поступления от брокера. Сначала необходимо определить финансовый результат и соответствующую налоговую базу.
В совокупность для определения ставки попадает не оборот по брокерскому счёту, а рассчитанная по специальным правилам налоговая база.
Для инвесторов с крупным портфелем налоговое планирование станет более чувствительным к общей структуре доходов, особенно если инвестиционный доход сочетается с высокой зарплатой или другими крупными доходами.
ЦФА и цифровая валюта: разные налоговые режимы
Проект корректирует налогообложение операций с цифровыми финансовыми активами и отдельными цифровыми правами. Для них предусмотрены специальные правила, в том числе в ст. 214.11 НК РФ.
При этом цифровые финансовые активы нельзя автоматически приравнивать к цифровой валюте. Для цифровой валюты и связанных с ней операций действуют отдельные положения НК РФ, в том числе специальные правила для доходов от её реализации и майнинга.
Для владельцев цифровых активов ключевым останется не объём поступлений сам по себе, а правильная квалификация операции и применение соответствующей нормы НК РФ.
Наряду с фискальными изменениями проект предусматривает ряд поправок, которые расширяют или упрощают отдельные льготы.
Материальная помощь при рождении ребёнка
Проект корректирует п. 8 ст. 217 НК РФ.
Предлагается расширить период, в который работодатель может выплатить необлагаемую НДФЛ материальную помощь при рождении ребёнка, в том числе предусмотреть возможность выплаты в период отпуска по беременности и родам до рождения ребёнка.
Предельный размер необлагаемой выплаты — до 1 млн рублей на каждого ребёнка — не увеличивается.
Оплата медицинских услуг
Проект расширяет механизм освобождения от НДФЛ при оплате работодателем медицинских услуг.
Поправки затрагивают работников, членов их семей и в предусмотренных случаях бывших работников, являющихся пенсионерами.
Ключевой смысл изменения — убрать привязку льготы к источнику финансирования за счёт прибыли после налогообложения.
Это может иметь практическое значение для организаций, которые применяют специальные налоговые режимы либо работают с низкой прибылью или убытком.
Компаниям потребуется проверить действующие программы оплаты лечения и медицинских услуг: часть выплат может получить более понятный льготный режим.
Социальные выплаты
Проект предусматривает изменения в ст. 217 НК РФ и соответствующие поправки в ст. 422 НК РФ.
Предлагается освободить от НДФЛ и страховых взносов отдельные социальные выплаты работникам, предоставляемые на основании актов государственных органов и органов местного самоуправления.
При этом освобождение действует только при выполнении условий конкретной нормы.
Детские вычеты для отдельных военнослужащих
В ст. 218 НК РФ предлагается изменить порядок предоставления стандартного вычета на детей для отдельных категорий военнослужащих.
В предусмотренных случаях налоговый агент сможет предоставить вычет без отдельного заявления, если располагает необходимыми сведениями.
Изменение прежде всего сократит административные действия для налогоплательщиков.
Один из самых заметных блоков проекта касается цифровых платформ.
Предлагается ввести новые обязанности операторов посреднических цифровых платформ и продавцов, а также специальные правила налогового контроля.
Для этого проект предусматривает, в частности:
ФНС сможет направить платформе поручение о приостановлении приёма заказов или размещения карточки товара, работы или услуги продавца в предусмотренных проектом случаях.
В частности, речь идёт о ситуациях, когда продавец не явился на вызов налогового органа либо не представил документы и информацию по требованию.
Платформа должна будет исполнить соответствующее поручение в установленный проектом срок. Если продавец работает сразу через несколько платформ, соответствующие поручения могут направляться каждой из платформ, на которой он осуществляет деятельность.
Проект также предусматривает порядок направления документов через цифровую платформу и правила определения момента их получения продавцом.
Отдельно предусматривается процедура выявления платформой налоговых рисков продавца и передачи соответствующей информации налоговым органам. При этом продавец сможет представить документы, объясняющие или опровергающие выявленный риск.
Таким образом, проект создаёт новый способ обеспечения исполнения налоговой обязанности, непосредственно связанный с коммерческой деятельностью продавца.
Если механизм будет принят, налоговый спор потенциально сможет влиять уже не только на размер обязательств и штрафов, но и на возможность принимать заказы через платформу.
При этом для этого блока проект предусматривает специальный срок вступления в силу, поэтому новые полномочия ФНС и обязанности платформ не обязательно начнут действовать уже с 1 января 2027 года.
Ответственность маркетплейсов
Для операторов цифровых платформ предлагается установить отдельный состав налогового правонарушения — новую ст. 129.17 НК РФ.
Ответственность будет связана в том числе с неисполнением поручений налогового органа о приостановлении или возобновлении соответствующих операций и нарушением предусмотренных проектом обязанностей по налоговому контролю.
За неисполнение соответствующего поручения налогового органа проект предусматривает для оператора платформы штраф в размере 100 тыс. рублей.
Платформам придётся создавать отдельные процедуры обработки налоговых требований и взаимодействия с ФНС. Для крупных маркетплейсов это означает появление нового элемента налогового комплаенса.
Проект предусматривает специальный порядок обложения НДС товаров электронной торговли, которые физлица приобретают из третьих стран.
Соответствующие изменения затрагивают ст. 161 и другие нормы главы 21 НК РФ.
Для предусмотренных проектом операций предлагается ставка НДС 22%. В установленных случаях налоговыми агентами должны стать электронные торговые площадки, а также иностранные продавцы, использующие собственные платформы.
Речь идёт именно о специальном режиме трансграничной электронной торговли, а не о введении НДС 22% на любую зарубежную покупку физлица.
Часть трансграничных заказов может стать дороже, а иностранным площадкам и российским посредникам потребуется адаптировать расчёт и удержание НДС.
Проект предусматривает включение правил об обязательном социальном страховании от несчастных случаев на производстве и профессиональных заболеваний в Налоговый кодекс.
Для этого предлагается новая ст. 425.1 НК РФ и соответствующие поправки в ст. 420–422, 427 и 431 НК РФ, а также изменения в Федеральный закон № 125-ФЗ.
Сам по себе перевод в налоговый контур не означает автоматического повышения тарифа.
Размер взносов по-прежнему будет зависеть от вида деятельности и класса профессионального риска, а также предусмотренных правил установления тарифов, скидок и надбавок.
Уплата и администрирование будут связаны с системой единого налогового платежа.
Основное изменение для работодателей будет административным: компаниям потребуется перестроить учёт, отчётность и платёжные процедуры с учётом нового места этих взносов в налоговой системе.
Проект корректирует правила применения пониженных тарифов страховых взносов и налоговых льгот для IT-компаний, в частности п. 1.15 ст. 284 и п. 5 ст. 427 НК РФ.
В обсуждении пакета звучала идея ограничить возможность формировать необходимую долю профильных доходов за счёт операций с взаимозависимыми лицами. Однако в тексте внесённого законопроекта № 617-9 такого ограничения нет: это направление отражено в пояснительных материалах, а не в самой предлагаемой норме НК РФ.
Одновременно сам законопроект предусматривает другое условие для применения соответствующих IT-льгот: организация должна представить годовую бухгалтерскую отчётность в установленный проектом срок. Если отчётность не представлена в течение шести месяцев после окончания соответствующего года, пониженные ставки применять нельзя.
Для контролируемых иностранных компаний предлагается одновременно изменить несколько правил.
Базовый порог участия, при котором лицо может признаваться контролирующим, предлагается повысить с более чем 25% до более чем 50%. Речь идёт об изменении подп. 1 п. 3 ст. 25.13 НК РФ.
Однако это не означает, что все владельцы с долей от 25 до 50% автоматически перестанут быть контролирующими лицами.
Сохраняются другие основания для признания контроля, предусмотренные подп. 2 п. 3 ст. 25.13 НК РФ. Например, контроль может определяться не только формальной долей участия, но и фактической возможностью оказывать решающее влияние.
Кроме того, повышение порога до более чем 50% не следует понимать как универсальное освобождение всех миноритариев: в зависимости от структуры владения и других условий контроль может сохраняться и при меньшей формальной доле.
Одновременно предлагается отменить порог прибыли КИК в 10 млн рублей, предусмотренный действующими правилами. Изменение затрагивает п. 7 ст. 25.15 НК РФ.
Для лиц, которые признаются контролирующими, налоговые последствия в результате могут возникать независимо от того, превысила ли прибыль иностранной компании прежний порог.
Правила уведомления о КИК регулирует ст. 25.14 НК РФ.
Изменение может дать послабление части миноритарных участников, но одновременно усилить значение фактического контроля. Владельцам иностранных компаний потребуется пересмотреть не только доли участия, но и структуру управления и фактические полномочия.
Законопроект предусматривает существенное увеличение ряда фиксированных штрафов за налоговые правонарушения (Таблица 1).
Таблица 1. Как могут измениться фиксированные налоговые штрафы
|
Нарушение |
Сейчас |
По проекту |
|
Нарушение срока постановки на учёт |
10 000 ₽ |
30 000 ₽ |
|
Деятельность без постановки на учёт, минимум |
40 000 ₽ |
121 000 ₽ |
|
Непредставление документа за каждый документ |
200 ₽ |
560 ₽ |
|
Грубое нарушение правил учёта, минимум |
10 000 ₽ |
28 000 ₽ |
|
Грубое нарушение с занижением базы, минимум |
40 000 ₽ |
111 000 ₽ |
|
Непредставление декларации, минимум |
1 000 ₽ |
2 600 ₽ |
Соответствующие составы правонарушений предусмотрены, в частности, ст. 116, 119, 120 и 126 НК РФ.
Кроме того, предлагается новый штраф в размере 121 тыс. рублей за несообщение российской организацией о создании обособленного подразделения, если оно не является филиалом или представительством.
Предлагаемые суммы пока не являются действующими штрафами.
По сути, проект пересматривает фиксированные размеры ряда санкций с учётом накопленной инфляции.
Если поправки вступят в силу, цена формальных ошибок в налоговом учёте возрастёт. Для бизнеса это повышает значение внутреннего контроля за сроками представления документов, деклараций и ответов на требования ФНС.
Проект содержит изменения в правилах налогового мониторинга, установленных ст. 105.26 НК РФ.
Сейчас для участия в налоговом мониторинге организация в общем случае должна одновременно соответствовать установленным критериям, включая:
Проект предлагает сделать доступ к налоговому мониторингу более гибким: вместо одновременного выполнения всех критериев предусматривается альтернативный принцип, при котором для входа в систему будет достаточно соответствовать одному из установленных показателей.
Если поправка будет принята, круг компаний, для которых налоговый мониторинг потенциально доступен, может расшириться. Для крупных организаций это может повысить интерес к постоянному информационному взаимодействию с ФНС.
Большой блок проекта посвящён налогу на прибыль.
Предлагается новая ст. 276.1 НК РФ с правилами налогообложения доходов от доверительного управления имуществом закрытых и интервальных паевых инвестиционных фондов, паи которых предназначены для квалифицированных инвесторов.
Для таких закрытых и интервальных ПИФов проект предусматривает специальное налогообложение определённых пассивных доходов по ставке 15%. Уплаченный фондом налог предполагается учитывать при дальнейшем налогообложении доходов пайщиков в предусмотренном проектом порядке.
Отдельные поправки касаются личных фондов и налоговых последствий операций с их участием, в том числе ст. 284.12 НК РФ.
Сейчас личные фонды могут применять ставку 15% при условии, что более 90% соответствующих доходов приходится на установленный перечень пассивных доходов. Проект предлагает повысить эту ставку с 15% до 22%.
Также проект содержит изменения в большом количестве статей главы 25 НК РФ.
Поэтому для владельцев крупных активов, использующих ПИФы или личные фонды, важно будет пересчитать не только размер налога, но и экономику самой структуры владения.
Предлагается изменить правило переноса срока уплаты налога, если последний день приходится на выходной или нерабочий праздничный день в декабре.
Вместо переноса на следующий рабочий день срок предлагается считать оконченным в предшествующий рабочий день.
Поправки связаны со ст. 6.1 НК РФ и соответствующими положениями проекта о сроках исполнения налоговых обязанностей.
Для бухгалтерии это означает изменение привычного алгоритма проверки декабрьских платежей. Ошибка в календаре может привести к просрочке, если компания будет ориентироваться на действующее сейчас правило.
Проект предусматривает опережающую индексацию ставок акцизов на 2027–2029 годы.
Изменения затронут различные категории подакцизных товаров, включая алкогольную, табачную и никотинсодержащую продукцию, сахаросодержащие напитки и другие товары.
При этом проект предлагает расширить сам перечень подакцизных товаров. В частности, под акциз предлагается подпадание жидкостей для электронных систем доставки никотина независимо от содержания никотина, то есть в том числе безникотиновых жидкостей.
|
Для таких жидкостей предусматриваются ставки:
|
Перечень подакцизных товаров определяется ст. 181 НК РФ, а конкретные ставки — соответствующими положениями главы 22 НК РФ.
Для производителей и продавцов подакцизной продукции рост ставок и расширение перечня товаров означают увеличение фискальной нагрузки. Часть дополнительных затрат может перейти в конечные цены, хотя фактический эффект будет зависеть от рынка и ценовой политики компаний.
Отдельное изменение, связанное с маркетплейсами, касается пунктов выдачи заказов.
Проект предлагает изменить ст. 378.2 НК РФ, чтобы расширить перечень объектов недвижимости, которые при выполнении установленных НК РФ и региональным законодательством условий могут облагаться исходя из кадастровой стоимости.
Поэтому сам по себе статус ПВЗ ещё не означает автоматического перехода на кадастровую базу.
Собственникам коммерческой недвижимости и владельцам ПВЗ стоит заранее проверить кадастровую стоимость объектов и применяемый сейчас порядок налогообложения.
Для разных компаний пакет имеет разное значение.
Малый бизнес и продавцы на маркетплейсах
Наиболее чувствительными направлениями могут стать:
Особенно заметным может стать изменение для селлеров: при принятии проекта налоговый контроль потенциально получит прямое влияние на возможность продавца принимать заказы через платформу.
Средний и крупный бизнес
Для крупных компаний наиболее существенными могут оказаться:
Крупному бизнесу потребуется не столько разовая корректировка деклараций, сколько пересмотр отдельных элементов налоговой архитектуры — структуры владения, льгот, внутригрупповых операций и систем внутреннего контроля.
|
Что стоит проверить бизнесу уже сейчас Пока законопроект не принят, принимать необратимые решения только на его основании не стоит. Но уже сейчас компании могут:
|
Если есть только зарплата
Для человека, который получает только зарплату, сама шкала 13–22% не является новой: прогрессивное налогообложение уже действует.
При отсутствии других существенных доходов влияние именно расширения состава налоговых баз будет ограниченным.
Если есть зарплата и доход от продажи имущества
Здесь важно учитывать не цену сделки, а налоговую базу, рассчитанную по специальным правилам.
Например, если после применения предусмотренных НК РФ правил налоговая база от продажи имущества составляет 2 млн рублей, именно эти 2 млн могут участвовать в соответствующей совокупности с другими доходами.
Если есть зарплата и дивиденды
Потребуется учитывать оба источника дохода, но не смешивать их механически в одну налоговую базу.
Зарплата и дивиденды учитываются в разных совокупностях налоговых баз, поэтому зарплата 10 млн рублей и дивиденды 10 млн рублей не превращаются автоматически в единую базу 20 млн рублей.
Если есть крупные вклады
Для процентов сохраняются специальные правила главы 23 НК РФ. При этом проект меняет механизм уплаты налога: банки предлагается сделать налоговыми агентами. Поэтому вкладчикам потребуется учитывать не только совокупный процентный доход, но и порядок удержания налога банками.
Если есть инвестиционный портфель
Особое внимание потребуется операциям с:
Чем сложнее портфель, тем важнее предварительно моделировать налоговый результат, а не ориентироваться на сумму поступлений от брокера.
Если планируется продажа имущества
Налоговый результат будет зависеть от вида имущества, цены продажи, расходов, срока владения, имущественного вычета и оснований для освобождения.
При крупных сделках имеет смысл заранее рассчитать именно налоговую базу по предлагаемым правилам.
Для совокупности баз, к которой применяется пятиступенчатая шкала, расчёт происходит по частям.
Например:
Речь идёт именно о налоговой базе, а не о валовом доходе или обороте по счёту.
Пример 1. Только зарплата — 3 млн рублей
НДФЛ — 402 000 рублей.
Пример 2. Зарплата — 3 млн рублей + налоговая база от продажи имущества — 2 млн рублей
Соответствующая совокупность составляет:
3 + 2 = 5 млн рублей.
Налог:
НДФЛ — 702 000 рублей.
При этом 2 млн рублей — именно налоговая база от продажи имущества, а не цена квартиры или другого объекта.
Пример 3. Зарплата — 10 млн рублей + налоговая база от продажи акций — 5 млн рублей
Соответствующая совокупность:
15 млн рублей.
Налог:
НДФЛ — 2 502 000 рублей.
Здесь 5 млн рублей — не оборот от продажи акций, а налоговая база, рассчитанная по специальным правилам ст. 214.1 НК РФ.
Пример 4. Зарплата — 10 млн рублей + налоговая база от продажи доли — 20 млн рублей
Всего:
30 млн рублей.
Налог:
НДФЛ — 5 402 000 рублей.
Пример 5. Зарплата — 10 млн рублей + дивиденды — 10 млн рублей
Здесь нельзя просто сложить 10 + 10 млн рублей и применить одну шкалу к 20 млн.
Для зарплаты 10 млн рублей налог составляет 1 602 000 рублей.
Для дивидендов 10 млн рублей действует отдельная совокупность:
Налог на дивиденды — 1 602 000 рублей.
Совокупно:
3 204 000 рублей.
Пример показывает принципиальную особенность проекта: дивиденды получают прогрессивную шкалу, но не объединяются с зарплатой в одну совокупность для определения ставки.
Пример 6. Дивиденды — 30 млн рублей
Налог:
НДФЛ — 5 402 000 рублей.
Пример 7. Доход в соответствующей совокупности — 60 млн рублей
Налог:
Итого НДФЛ — 11 602 000 рублей.
Средняя эффективная ставка в таком случае составляет около 19,34%, а не 22%.
Это показывает, как работает прогрессивная шкала: максимальная ставка применяется только к части базы, превышающей соответствующий порог.
Законопроект № 617-9 внесён Правительством РФ в Государственную Думу 30 сентября 2026 года. Документ ещё не принят и может измениться при прохождении парламентских процедур.
Главная особенность пакета — не отдельное повышение одной ставки, а одновременная перестройка нескольких элементов налоговой системы:
Для граждан наиболее важным вопросом станет не сама шкала 13–22%, а то, какие именно налоговые базы попадут в соответствующую совокупность и как будут применяться специальные правила для отдельных видов доходов. Отдельное практическое значение будет иметь изменение механизма налогообложения процентов по вкладам: банки предлагается сделать налоговыми агентами.
Для бизнеса ключевыми зонами риска могут стать маркетплейсы, КИК, IT-льготы, налоговый документооборот, ПВЗ, страховые взносы и увеличение фиксированных штрафов. Для владельцев крупных структур дополнительного внимания потребуют ПИФы и личные фонды, поскольку проект меняет их налоговый режим.
Следить за законопроектом особенно важно компаниям с иностранными структурами, продавцам на маркетплейсах, IT-бизнесу, владельцам крупных инвестиционных портфелей и гражданам с несколькими существенными источниками дохода.
При этом до принятия закона конкретные налоговые решения на 2027 год следует принимать с учётом того, что текст проекта ещё может измениться, а разные положения имеют разные сроки вступления в силу.
|
Хотите разобраться в теме глубже? Ближайшие программы обучения:
В программе будут рассмотрены основные риски, возникающие при управлении налоговыми обязательствами компании, проанализированы причины предъявления претензий налогоплательщику со стороны налоговых органов, приведены примеры налоговых споров при исчислении и уплате налога на прибыль организаций и НДС, НДФЛ страховых взносов, налоговых обвинений в «дроблении бизнеса». Слушатели узнают, как эффективно отстаивать свою точку зрения в налоговых спорах, и освоят практические навыки сбора и подготовки доказательной базы, необходимой для успешного разрешения конфликтных ситуаций с налоговыми органами.
В программе рассматриваются основные изменения и тренды в налоговом законодательстве 2026 года; риски, возникающие при управлении налоговыми обязательствами компании; анализируются причины предъявления претензий налогоплательщику со стороны налоговых органов; разбираются примеры налоговых споров при исчислении и уплате налогов. Слушатели узнают о методах отстаивания позиции налогоплательщика в налоговых спорах, о том, как собрать и предоставить доказательную базу налогового спора, рассмотрят алгоритмы действий налогоплательщика, его типичные ошибки в налоговых спорах, действенные приемы доказывания позиции. Все вопросы рассматриваются на конкретных примерах, с разбором рекомендаций ФНС и арбитражной практики.
Контроль за налогоплательщиком в 2026 году
Разберём новшества в налоговом контроле и ответственности, как налогоплательщику избежать рисков при истребовании документов и информации, какие операции компании с денежными средствами вызывают подозрения у банковских работников, как применить налоговую реконструкцию для своего бизнеса, как налогоплательщику защитить свои права, и можно ли добиться отмены результатов проверки.
Налоги и налогообложение физических и юридических лиц
Программа повышения квалификации «Налоги и налогообложение физических и юридических лиц» призвана углубить знание слушателей о налоговом законодательстве, налоговых системах и механизмах налогообложения, с учетом изменений законодательных норм.
Не нашли подходящую программу? Посмотрите полное расписание обучения
Курсы повышения квалификации и обучение по налогообложению
Читайте самые важные новости, лайфхаки и анонсы обучающих мероприятий от «Финконт» в мессенджере MAX |

Вы сможете выбрать только актуальные для вас темы.