Запланировать обучение в
1 квартале 2027
со скидкой 15%
Импорт в 2026–2027 годах требует согласованной проверки контрагента, внешнеторгового контракта, классификации товара, таможенной стоимости, налогов, разрешительных документов и логистики. Отдельного внимания требуют поставки из государств Евразийского экономического союза (ЕАЭС), в том числе соблюдение требований системы подтверждения ожидания поставки товаров (СПОТ).
Привели основные документы, расчёты и рассказали, как снизить риски при внешнеэкономической деятельности (ВЭД).
Материал подготовлен с опорой на действующие нормативные акты и опубликованную судебную практику по состоянию на 27 октября 2026 года. Требования к конкретной поставке необходимо определять с учётом страны происхождения, маршрута, кода товара и таможенной процедуры.
Читайте также:Импорт из ЕАЭС: как система СПОТ меняет администрирование косвенных налоговКак работать с КНДР: возможности, санкции, экспорт и сотрудничество для российского бизнеса |
При организации импорта важно оценивать не только закупочную цену товара, но и условия его ввоза в Россию. Ошибка в классификации продукции, расчёте таможенных платежей или оформлении документов может повлечь дополнительные расходы, задержку груза и претензии контролирующих органов.
Основные направления предварительной проверки:
Контрагент: регистрационные сведения, полномочия подписанта, фактический адрес и банковские реквизиты.
Внешнеторговый контракт: предмет сделки, спецификация, стоимость, валюта платежа, условия поставки и ответственность сторон.
Классификация товара: код ТН ВЭД ЕАЭС, характеристики продукции и применимые ставки платежей.
Таможенная стоимость: цена сделки и документально подтверждённые дополнительные начисления.
Разрешительная документация: сертификаты, декларации о соответствии, лицензии и иные документы, если они требуются для конкретной продукции.
Логистика: маршрут, условия перевозки, распределение расходов и ответственность за груз.
Платежи: таможенные пошлины, импортный НДС, акцизы при наличии соответствующей обязанности, сборы и сопутствующие расходы.
Правовая основа — Таможенный кодекс Евразийского экономического союза (ТК ЕАЭС). Классификация товаров регулируется статьями 20–27 ТК ЕАЭС; происхождение товаров — статьями 28–30; документы и сведения для таможенных операций — статьёй 80; статус декларанта и его обязанности — статьями 83–84. При ссылке на конкретное требование необходимо учитывать соответствующую часть статьи и применимую таможенную процедуру.
Единого универсального перечня документов для всех импортных операций нет: состав пакета зависит от вида продукции, страны отправления, условий сделки и применяемой процедуры. Для стандартной коммерческой поставки следует проверить ряд документов (таблица 1).
Таблица 1. Документы для импорта: перечень и ключевые сведения для проверки
|
Документ |
Что необходимо проверить |
|
Внешнеторговый контракт |
Стороны, предмет сделки, цена, валюта, порядок оплаты, сроки и условия поставки |
|
Спецификация |
Наименование, модель, количество, характеристики и стоимость каждой позиции |
|
Коммерческий инвойс |
Продавец, покупатель, описание товара, цена, валюта и итоговая сумма |
|
Упаковочный лист |
Количество мест, масса нетто и брутто, состав грузовых мест |
|
Транспортные документы |
Маршрут, отправитель, получатель, перевозчик и сведения о грузе |
|
Документы об оплате |
Платёжные поручения, банковские документы и подтверждение расчётов |
|
Документы о происхождении |
Сертификат или иные предусмотренные документы, когда они необходимы |
|
Разрешительные документы |
Сертификаты, декларации о соответствии, лицензии и специальные разрешения — при необходимости |
|
Таможенная декларация |
Корректность заявленных сведений, кода товара, стоимости и платежей |
|
Страховые документы |
При наличии страхования груза |
Документы должны быть согласованы между собой. Например, если в контракте указана одна модель оборудования, в инвойсе — другая, а в техническом описании приведены отличающиеся характеристики, это может осложнить классификацию товара и подтверждение заявленных сведений.
Для подтверждения таможенной стоимости особенно важна документальная обоснованность цены и связанных с ней начислений. Общие принципы определения таможенной стоимости установлены статьёй 38 ТК ЕАЭС; метод по стоимости сделки с ввозимыми товарами регулируется статьёй 39, а дополнительные начисления — пунктом 1 статьи 40. В каждом случае необходимо применять конкретные положения статьи 40, относящиеся к соответствующему виду начислений. Документы должны позволять проверить цену сделки и применённые начисления.
Таможенная стоимость — один из ключевых элементов расчёта платежей при ввозе товаров из-за пределов ЕАЭС. Её нельзя автоматически приравнивать к сумме, указанной в инвойсе: в зависимости от обстоятельств сделки и условий поставки могут учитываться дополнительные начисления, предусмотренные таможенным законодательством.
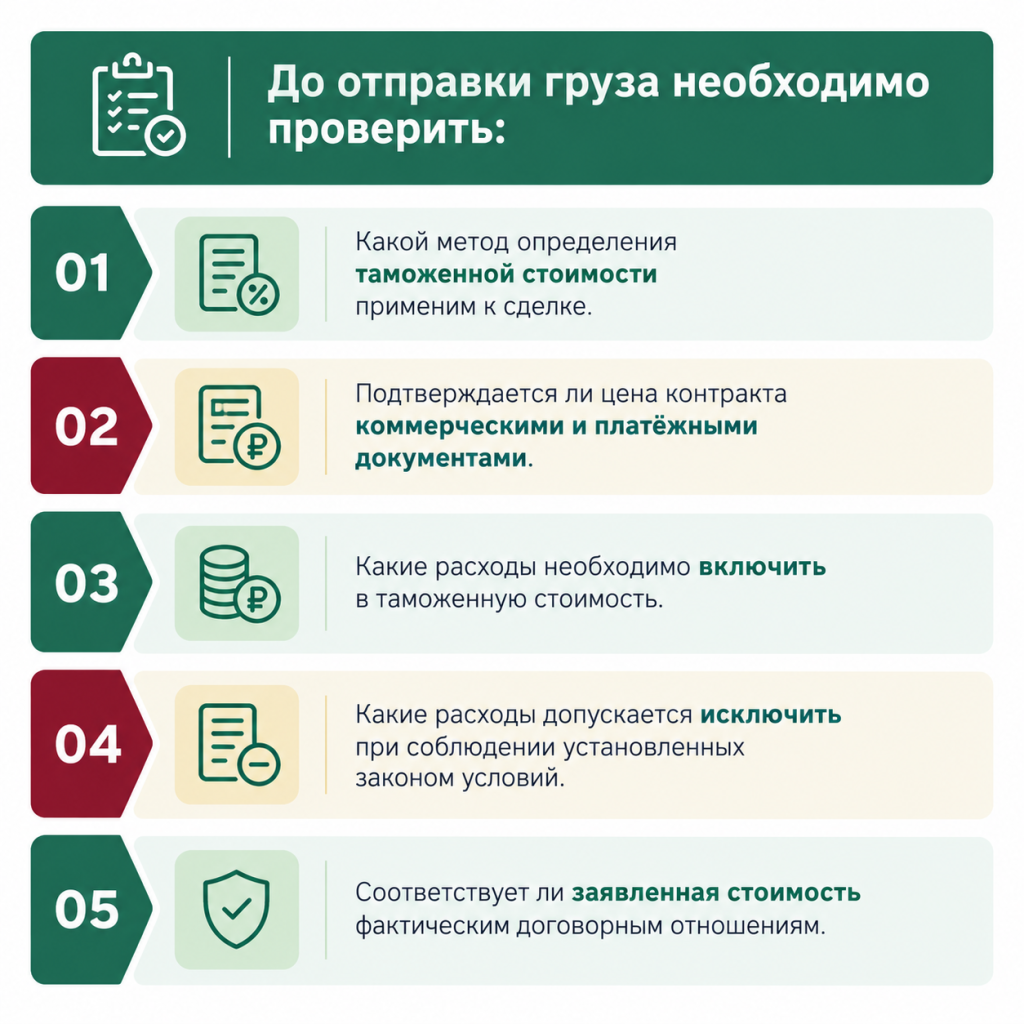
При планировании себестоимости необходимо разделять таможенную стоимость и полную стоимость доставки товара до склада получателя.
В расчёт общей стоимости импортной операции могут входить:
· закупочная стоимость товара;
· расходы на международную перевозку;
· страхование груза;
· таможенная пошлина;
· импортный НДС и акциз, если применимы;
· таможенные сборы;
· расходы на терминальную обработку и хранение;
· услуги таможенного представителя;
· расходы на сертификацию и маркировку, если они необходимы;
· доставка от места прибытия до конечного склада;
· банковские и валютные расходы.
Этот перечень предназначен для расчёта экономики сделки. Не все перечисленные расходы включаются в таможенную стоимость: порядок их учёта зависит от требований ТК ЕАЭС и условий конкретного договора.
Практическое значение этого вопроса подтверждается Тематическим обзором Верховного Суда РФ № 9/2026, утверждённым постановлением Президиума Верховного Суда РФ от 17 июня 2026 года № 12А/2026.
В пункте 6 раздела I Тематического обзора Верховного Суда РФ № 9/2026 рассмотрен вопрос о подтверждении расходов на перевозку импортируемых товаров по таможенной территории ЕАЭС. Верховный Суд РФ указал, что расходы на перевозку импортируемых товаров по таможенной территории Союза могут подтверждаться различными доказательствами в зависимости от вида договора и обстоятельств перевозки. Возможность их невключения в таможенную стоимость оценивается с учётом статьи 40 ТК ЕАЭС и конкретных условий сделки; одного лишь выделения суммы отдельной строкой недостаточно.
При этом таможенное законодательство не устанавливает закрытого перечня документов для подтверждения соответствующих расходов: доказательства оцениваются с учётом договоров и обстоятельств перевозки.
Источник: Тематический обзор Верховного Суда РФ № 9/2026.
Таким образом, договор перевозки, счета, акты, транспортные документы и расчёт распределения расходов должны позволять установить, какие именно услуги были оказаны, к какому участку маршрута они относятся и как сформирована заявленная сумма.
Порядок уплаты налогов зависит от направления поставки и регулируется, в частности, статьями 151, 160, 171 и 172 НК РФ, а для взаимной торговли государств ЕАЭС — также приложением № 18 к Договору о ЕАЭС.
При ввозе товаров из третьих стран НДС взимается при ввозе по правилам статьи 151 НК РФ; налоговая база определяется по статье 160 НК РФ с учётом применимых правил и таможенной стоимости. При ввозе товаров из государств ЕАЭС применяются положения раздела III приложения № 18 к Договору о ЕАЭС и главы 21 НК РФ, включая статью 174 НК РФ о сроках и порядке уплаты налога и представления декларации по косвенным налогам. Право на вычет импортного НДС проверяется по пункту 2 статьи 171 и пункту 1 статьи 172 НК РФ при соблюдении установленных условий.
При расчёте следует отдельно проверить налоговую базу, применимую ставку, сроки уплаты и возможность налогового вычета. Ставку нельзя определять только по стране отправления: необходимо учитывать характеристики товара, его назначение и нормы, действующие для конкретной операции.
Для импортёра, планирующего поставки в 2027 году, расчёт нужно актуализировать непосредственно перед сделкой: ставки и условия применения налоговых льгот могут изменяться.
Одно из значимых изменений 2026 года для российского бизнеса — введение системы подтверждения ожидания поставки товаров (СПОТ).
В соответствии с частью 1 статьи 5 и статьёй 16 Федерального закона от 17.04.2026 № 101-ФЗ система применяется к охватываемым законом товарам, ввозимым автомобильным транспортом из государств ЕАЭС, с 1 июня 2026 года. С 1 июля 2026 года действует промышленный режим с обеспечительным платежом, за исключением переходных положений. Для поставок из Беларуси освобождение от обеспечительного платежа действует до 1 ноября 2026 года согласно постановлению Правительства РФ от 29.05.2026 № 641. Обязанности заявителя и перевозчика предусмотрены статьями 8–9 закона, ДОПП и визуализированная ссылка — статьёй 10, обеспечительный платёж — статьёй 11.
Официальный источник: ФНС России — национальная система подтверждения ожидания товаров.
Как работает СПОТДОПП (документ о предстоящей поставке товаров) содержит сведения о предстоящей поставке, включая: · участников сделки; · договоры и спецификации; · наименования товаров и коды ТН ВЭД; · количество и другие характеристики продукции; · разрешительные документы, когда они необходимы; · транспортное средство и предполагаемую дату ввоза; · сведения об обеспечительном платеже либо основаниях освобождения от него. |
По общему правилу ДОПП представляется не позднее чем за два календарных дня до ввоза; в случаях, когда обеспечительный платёж не требуется, — не позднее чем за четыре часа до ввоза. Сроки и порядок оформления предусмотрены статьёй 10 Федерального закона № 101-ФЗ и нормативными актами ФНС, принятыми во исполнение закона.
Обеспечительный платёж рассчитывается исходя из предполагаемой суммы косвенных налогов по конкретной поставке. Если стоимость товара выражена в иностранной валюте, для расчёта используется официальный курс Банка России, действующий на день, предшествующий регистрации ДОПП.
Исключения из обязанности вносить обеспечительный платёж установлены частями 1 и 2 статьи 11 Федерального закона от 17.04.2026 № 101-ФЗ; из сферы применения СПОТ исключаются категории товаров, перечисленные в части 3 статьи 5 этого закона. Переходные положения необходимо проверять по постановлению Правительства РФ от 29.05.2026 № 641 и актуальным разъяснениям ФНС.
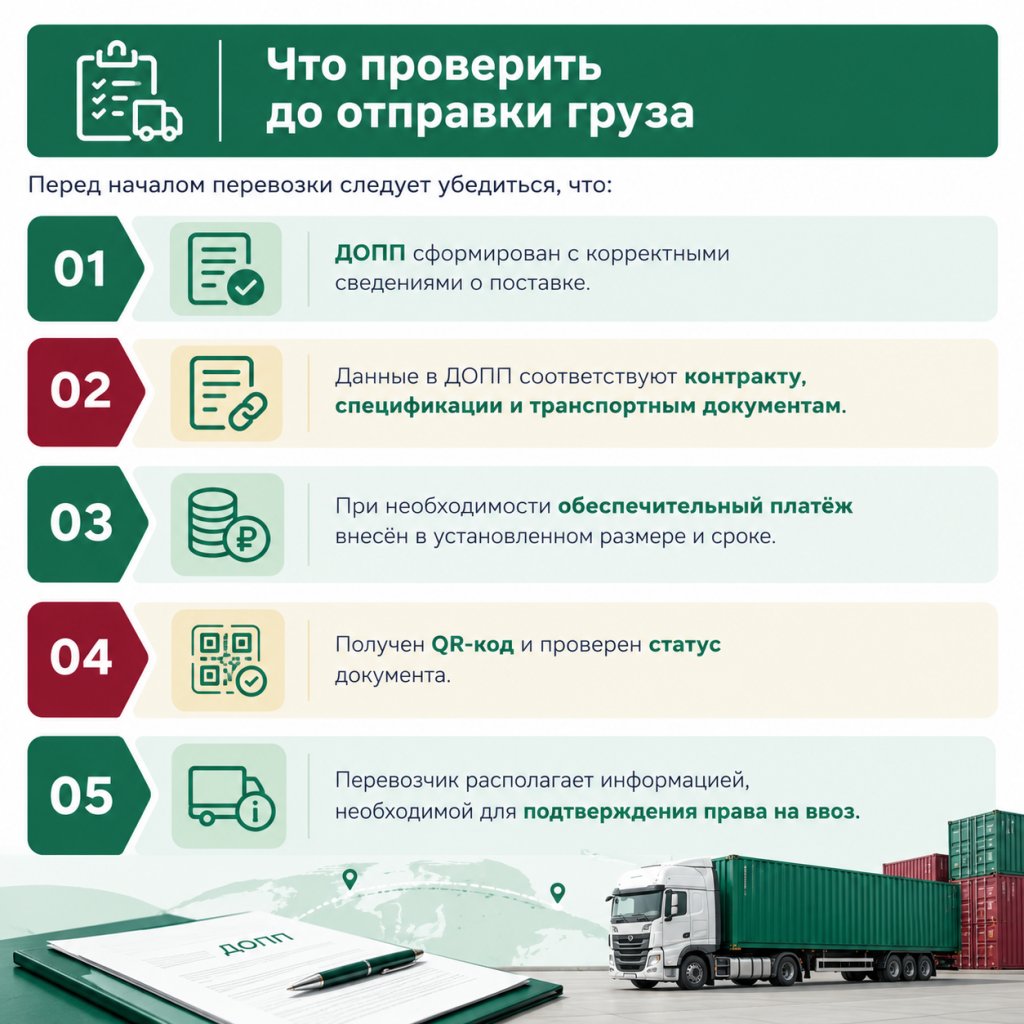
ФНС указывает, что статус ДОПП необходимо проверять по актуальным правилам; на момент подготовки материала ввоз допускается при наличии надлежащего статуса документа и визуализированной ссылки, с учётом требований к конкретной поставке. При отсутствии требуемого документа и QR-кода автомобильный ввоз соответствующих товаров не допускается.
Следовательно, при импорте из ЕАЭС необходимо учитывать не только готовность товара к отправке, но и выполнение предварительных процедур СПОТ.
Работа с иностранным контрагентом связана с коммерческими, финансовыми, юридическими и логистическими рисками. Их необходимо оценивать до перечисления аванса и передачи товара перевозчику.
Проверка иностранного поставщика
До подписания контракта следует проверить доступные регистрационные сведения о компании, полномочия лица, подписывающего документы, адрес регистрации и фактическую деятельность контрагента.
Также необходимо сопоставить:
· юридическое наименование компании в контракте и инвойсе;
· банковские реквизиты получателя платежа;
· полномочия посредников, если они участвуют в сделке;
· сведения о производителе и продавце;
· соответствие предлагаемого товара заявленным техническим характеристикам;
· документы, подтверждающие происхождение товара, если они требуются.
Особого внимания требуют изменения банковских реквизитов незадолго до платежа. Новые реквизиты необходимо проверять по независимому каналу связи с уполномоченным представителем контрагента, а не только по электронному письму с новыми платёжными инструкциями.
Как закрепить условия сделки в контракте
Внешнеторговый контракт должен позволять однозначно определить обязанности сторон и условия поставки. Общие правила исполнения обязательств и свободы договора установлены статьями 309 и 421 ГК РФ; к международной купле-продаже также могут применяться нормы Венской конвенции 1980 года, если выполнены условия её применения и стороны не исключили её действие.
Рекомендуется проверить наличие следующих условий:
· полное описание товара и спецификаций;
· цена, валюта и порядок оплаты;
· сроки производства, отгрузки и поставки;
· условия приёмки товара по количеству и качеству;
· порядок предъявления претензий;
· ответственность за нарушение сроков;
· условия возврата аванса и возмещения убытков;
· порядок обмена документами;
· распределение транспортных расходов и рисков;
· порядок разрешения споров и применимое право.
Если стороны используют правила Incoterms®, необходимо указать конкретное правило, редакцию (например, Incoterms® 2020) и точно обозначенный пункт назначения или отправления. Одного обозначения Incoterms® недостаточно для регулирования всех вопросов сделки: оно не заменяет положения о переходе права собственности, порядке оплаты, качестве товара и разрешении споров.
Как уменьшить риск непоставки
Условия оплаты должны соответствовать уровню доверия к поставщику, объёму сделки и доступным инструментам защиты.
До перечисления аванса необходимо согласовать график производства и отгрузки, перечень документов, подтверждающих готовность товара, а также последствия нарушения сроков.
В зависимости от сделки стороны могут рассматривать аккредитив, банковскую гарантию, поэтапную оплату или иные предусмотренные договором механизмы. Выбор инструмента зависит от условий банковского обслуживания, страны контрагента и применимого права; ни один способ оплаты не гарантирует полного отсутствия риска.
Для регулярных поставок полезно предусмотреть процедуру согласования изменений в спецификациях, количестве, цене и банковских реквизитах. Такие изменения должны оформляться документально.
Код ТН ВЭД ЕАЭС влияет на определение ставок таможенных пошлин, необходимость разрешительных документов и применение отдельных мер регулирования. Поэтому классификацию следует проводить до заключения сделки, используя фактические характеристики товара, а не только его коммерческое название.
Необходимо учитывать состав, конструкцию, назначение, принцип работы, способ изготовления и другие характеристики, значимые для соответствующей товарной позиции.
Что показывает судебная практика 2026 года
В пункте 1 раздела I Тематического обзора Верховного Суда РФ № 9/2026 указано, что для правильной классификации необходимо установить характеристики товара с точки зрения состава, функциональных особенностей и назначения.
В пункте 27 Тематического обзора Верховного Суда РФ № 9/2026 рассмотрена ситуация, когда отсутствие сведений о способе изготовления повлекло неправильную классификацию и занижение таможенных платежей. Такие обстоятельства могут повлечь ответственность за недостоверное декларирование.
Источник: Обзор судебной практики по таможенным спорам.
Для снижения риска классификационного спора следует заранее получить техническое описание, паспорт изделия, спецификацию производителя, сведения о составе и фотографии или чертежи, если они помогают установить характеристики продукции. При необходимости можно рассмотреть обращение за предварительным решением о классификации товара по статьям 23–27 ТК ЕАЭС; конкретная процедура зависит от вида решения и применимых положений Кодекса.
Почему важно подтверждать происхождение товара
Страна отправления не всегда совпадает со страной происхождения. Происхождение устанавливается по предусмотренным правилам и подтверждается соответствующими документами, когда их представление требуется для конкретной операции.
При поставках через третьи страны и государства ЕАЭС необходимо различать:· страну производства; · страну отправления; · страну, из которой товар был ввезён на территорию ЕАЭС; · таможенный статус товара. |
Эти сведения имеют разное правовое значение. Сам факт перемещения товара через государство ЕАЭС не подтверждает автоматически его происхождение или выполнение всех требований к документам.
В тематическом обзоре Верховного Суда РФ № 9/2026 сформулирована позиция: страна происхождения подтверждается сертификатом при отсутствии доказательств его недостоверности. Это вывод судебной практики, а не освобождение импортёра от проверки применимых правил происхождения и требований к документам.
При импорте брендированной продукции, оборудования, программно-аппаратных комплексов и иных товаров, связанных с объектами интеллектуальной собственности, необходимо отдельно анализировать лицензионные платежи.
Если импортёр перечисляет роялти поставщику или другой компании группы, эти выплаты не всегда можно рассматривать исключительно как расходы на использование бренда. При определённых условиях они могут учитываться при определении таможенной стоимости.
В Тематическом обзоре Верховного Суда РФ № 9/2026 рассмотрен спор об импорте одежды, обуви и аксессуаров под брендом Bershka. Согласно пункту 7 раздела I обзора, лицензионные платежи включаются в таможенную стоимость, если без их уплаты продажа оцениваемых товаров в страну импорта фактически не могла быть осуществлена. Правовая основа — подпункт 7 пункта 1 статьи 40 ТК ЕАЭС; вывод применяется с учётом условий конкретной лицензионной и поставочной схемы.
Источник: Тематический обзор Верховного Суда РФ № 9/2026.
Что проверить импортёру: лицензионный договор, соглашения с правообладателем, условия поставки, взаимосвязь платежей с продажей товара, порядок расчёта роялти и документы, подтверждающие суммы выплат. |
Если в сделке участвуют несколько компаний одной группы, следует отдельно проанализировать, кому перечисляются платежи и влияют ли договорные обязательства на возможность продажи товара в страну импорта.
Организация международной перевозки начинается до фактической отправки груза. Для импортёра важно согласовать маршрут, распределение обязанностей между продавцом и покупателем, требования к упаковке и документы, необходимые для прохождения границы.
Перед отправкой необходимо проверить:
· соответствие упаковочного листа фактическому грузу;
· корректность массы, количества мест и маркировки;
· согласованность транспортных документов с инвойсом и спецификацией;
· наличие необходимых разрешений и документов на продукцию;
· условия страхования;
· порядок действий при задержке, повреждении или недостаче;
· расходы на терминальную обработку, хранение и перегрузку;
· условия оплаты простоя и дополнительных услуг перевозчика.
Отдельно следует проверить, кто отвечает за оформление транзита, таможенное декларирование, получение разрешительных документов и предоставление сведений перевозчику.
При использовании нескольких видов транспорта важно определить, на каком этапе маршрута возникает каждый расход и какими документами он подтверждается. Это имеет значение как для расчёта полной стоимости доставки, так и для определения таможенной стоимости.
Почему нельзя оценивать логистику только по тарифу перевозчика
Предложение с низкой стоимостью международной перевозки не обязательно означает минимальную итоговую стоимость импорта. При сравнении вариантов следует учитывать весь маршрут, терминальные расходы, хранение, перегрузку, таможенное оформление, страхование и возможные расходы при задержке.
Для объективного сравнения логистических предложений необходимо запрашивать сопоставимые условия: одинаковый маршрут, характеристики груза, сроки, состав услуг и распределение ответственности.
Такой подход позволяет сравнивать не только стоимость перевозки, но и полную стоимость доставки товара до согласованного пункта назначения.
Для сделки на 2027 год до согласования окончательных условий следует рассчитать полную стоимость ввоза и проверить чувствительность экономики поставки к изменению ставок, маршрута и сроков. Таможенную стоимость рассчитывают по правилам ТК ЕАЭС, а управленческую стоимость поставки — с учётом всех фактических затрат.
Какие именно показатели следует учесть, рассказали в таблице 2.
Таблица 2. Какие показатели включить в расчёт
|
Показатель |
Что необходимо определить |
|
Стоимость закупки |
Цена товара по контракту и спецификации |
|
Таможенная стоимость |
Стоимость, определённая по правилам ТК ЕАЭС |
|
Таможенная пошлина |
Сумма по применимой ставке и правилам расчёта |
|
Импортный НДС |
Налоговая база, ставка и сумма налога |
|
Акциз |
Применимость и сумма для подакцизных товаров |
|
Таможенные сборы |
Суммы по действующим правилам |
|
Международная логистика |
Перевозка, страхование и обработка груза |
|
Дополнительные расходы |
Сертификация, маркировка, услуги представителей и хранение |
При этом расходы необходимо классифицировать по правилам их налогового и бухгалтерского учёта. Например, импортный НДС, принятый к вычету при соблюдении установленных условий, не всегда формирует окончательную себестоимость товара, хотя влияет на денежный поток компании.
Как рассчитать полную стоимость импортной поставки
Для предварительного финансового планирования используется следующая структура:
Полные расходы на импорт = закупка + таможенные платежи + логистика + оформление + прочие расходы по сделке.
Это управленческая формула для оценки экономики поставки, а не установленный законодательством порядок определения таможенной стоимости или бухгалтерской себестоимости.
Чтобы получить сопоставимую стоимость единицы товара, общую сумму расходов распределяют на фактически полученное количество продукции с учётом выбранного метода учёта затрат.
До заключения контракта целесообразно проверить как минимум три сценария:
· базовый — при согласованной цене, плановом маршруте и ожидаемых сроках;
· альтернативный — при изменении маршрута или стоимости перевозки;
· неблагоприятный — при увеличении расходов, задержке поставки или необходимости дополнительных процедур.
Суммы в сценариях должны рассчитываться на основании коммерческих предложений, действующих ставок и документально подтверждённых условий сделки, а не произвольных предположений.
Какие изменения проверить перед импортом в 2027 году
Перед отправкой следует повторно проверить ставки пошлин и налогов, меры нетарифного регулирования, требования к маркировке и подтверждению соответствия, а также применимость СПОТ. Для автомобильных поставок из ЕАЭС нужно сверить актуальные требования ФНС и предусмотренные законом исключения. Расчёты 2026 года нельзя автоматически переносить на 2027 год.
Используйте этот список при подготовке новой поставки или проверке действующего внешнеторгового процесса:
1) Проверены регистрационные сведения зарубежного поставщика и полномочия подписанта.
2) Согласованы контракт, спецификация, цена и условия оплаты.
3) Проверены банковские реквизиты получателя средств.
4) Определён и обоснован код ТН ВЭД ЕАЭС.
5) Проверены требования к происхождению товара.
6) Установлена необходимость сертификатов, деклараций, лицензий и маркировки.
7) Подготовлены инвойс, упаковочный лист и транспортные документы.
8) Проверена обоснованность таможенной стоимости.
9) Рассчитаны таможенные платежи и налоги.
10) Разделены расходы, включаемые в таможенную стоимость, и прочие расходы.
11) Согласованы маршрут, условия перевозки и ответственность сторон.
12) Рассчитана полная стоимость поставки.
13) Проверены сроки подачи деклараций и выполнения налоговых обязательств.
14) Для поставок, подпадающих под СПОТ, сформирован ДОПП и проверен необходимый статус документа.
15) Предусмотрен порядок действий при недопоставке, повреждении или задержке товара.
Перечень следует адаптировать под конкретную поставку: некоторые документы и процедуры обязательны только для определённых категорий товаров или направлений ввоза.
Какие документы нужны для импорта товара в Россию в 2026 году?
Обычно проверяют контракт, спецификацию, инвойс, упаковочный лист и транспортные документы. Документы об оплате, происхождении, соответствии, лицензии и таможенная декларация требуются в зависимости от сделки, товара и процедуры. Универсального перечня для всех поставок нет.
Что такое СПОТ и кого касается эта система?
СПОТ — система подтверждения ожидания поставки товаров. По информации ФНС России, с 1 июня 2026 года она применяется к товарам, ввозимым в Россию автомобильным транспортом из государств ЕАЭС. С 1 июля 2026 года действует промышленный режим СПОТ, включая оформление ДОПП и получение QR-кода; переходные исключения, в частности для обеспечительного платежа по поставкам из Беларуси до 1 ноября 2026 года, необходимо проверять по постановлению Правительства РФ от 29.05.2026 № 641 и информации ФНС.
Перед каждой поставкой следует проверять действующие требования и предусмотренные законом исключения на официальном сайте ФНС России.
Как избежать корректировки таможенной стоимости?
Необходимо подтвердить цену сделки и все учитываемые начисления документами, согласовать условия перевозки, проверить лицензионные платежи и другие выплаты, которые могут влиять на таможенную стоимость.
Отдельное внимание следует уделить расходам на перевозку по территории ЕАЭС: возможность их исключения из таможенной стоимости зависит от условий, установленных статьёй 40 ТК ЕАЭС, и наличия документального подтверждения.
Можно ли ввозить товар через другую страну ЕАЭС, чтобы снизить расходы?
Сам по себе маршрут через государство ЕАЭС не отменяет требований к классификации, происхождению, таможенному статусу и налогам. При выборе маршрута необходимо учитывать фактические условия поставки и действующие нормы.
В частности, в судебной практике 2026 года рассматривались споры, связанные с таможенной стоимостью, классификацией товаров и достоверностью сведений, представленных при декларировании. Поэтому расчёт экономии должен основываться на законных условиях сделки и подтверждённых документах.
Что проверить при работе с новым иностранным поставщиком?
Проверьте регистрацию и полномочия подписанта, банковские реквизиты по независимому каналу связи, технические характеристики товара и условия возврата аванса. Ключевые условия оплаты, отгрузки и ответственности следует закрепить в контракте.
Безопасный импорт начинается до оплаты и отгрузки: необходимо проверить поставщика и контракт, обосновать код ТН ВЭД и таможенную стоимость, определить налоговые и разрешительные требования и рассчитать полные затраты. Для поставок из ЕАЭС автомобильным транспортом отдельно проверяют применимость СПОТ, статус ДОПП и обеспечительный платёж. Перед каждой поставкой следует сверять актуальные редакции норм и документально подтверждать ключевые расчёты.
Примечание: материал носит информационный характер. Перед совершением внешнеэкономической сделки необходимо сверить редакции нормативных актов, действующие на дату операции, и определить требования применительно к конкретному товару и маршруту.
|
Хотите разобраться в теме глубже? Ближайшие программы обучения:
В рамках программы рассматриваются вопросы происхождения товаров и тарифные преференции, таможенное администрирование, новый порядок диспетчеризации Деклараций на товары, СУР, прослеживаемость и таможенный контроль после выпуска, новые технологии в работе таможенных органов, маркировка средствами идентификации, изменение в системе технического регулирования, самостоятельная регистрация деклараций о соответствии, классификация товаров в соответствии с ТН ВЭД, проблемные вопросы определения и контроля таможенной стоимости товаров, отдельные вопросы уплаты таможенных платежей, информационное взаимодействие участников ВЭД с центрами электронного декларирования и таможенными постами фактического контроля, даются практические рекомендации по защите интересов декларанта.
Внешнеторговый контракт: особенности правового регулирования
Программа повышения квалификации предназначена для специалистов, работающих в сфере внешнеэкономической деятельности. Она охватывает ключевые аспекты разработки, оформления и исполнения внешнеторговых контрактов в соответствии с международными и национальными правовыми нормами.
Таможенное регулирование и ВЭД в 2026 году
В программе рассматриваются изменения в таможенном администрировании в условиях санкций, таможенное декларирование объектов технического регулирования, классификация товаров в соответствии с ТН ВЭД, практики соблюдения запретов и ограничений при перемещении товаров через таможенную границу, упрощенная система оценки соответствия, параллельный импорт, специальные таможенные процедуры, таможенная стоимость товаров и таможенные платежи, происхождение товаров, даются рекомендации участникам ВЭД по предотвращению и разрешению таможенных споров.
Международный контракт и разрешение внешнеторговых споров в 2026 году
В ходе программы рассматриваются вопросы ответственности за недобросовестное ведение переговоров, составление международного контракта в новых условиях, форс-мажорная и санкционная оговорка, разрешение споров с иностранными партнерами, новшества 2026 года в расчетах по внешнеторговым контрактам.
Импортные операции с Китаем: организация работы с азиатскими партнерами
Слушатели рассмотрят современные условия и особенности ведения бизнеса с китайскими компаниями в 2027 году, инструменты поиска потенциальных китайских партнеров и поставщиков, узнают, как осуществить проверку их финансового положения и деловой репутации, как управлять рисками и определить потенциально интересные направления развития бизнеса, получат рекомендации по грамотному составлению внешнеторговых контрактов с учетом особенностей национального законодательства КНР, разберут особенности экспорта/импорта со странами Юго-Восточной Азии, организацию цепей поставок транспортных услуг с участием различных видов транспорта.
Не нашли подходящую программу? Посмотрите полное расписание обучения
Семинары и курсы по ВЭД
Читайте самые важные новости, лайфхаки и анонсы обучающих мероприятий от «Финконт» в мессенджере MAX |
Вы сможете выбрать только актуальные для вас темы.