Запланировать обучение в
1 квартале 2027
со скидкой 15%
Новые правила платформенной экономики повышают значение договорной работы, документооборота и налогового учёта. Как организовать сверку с маркетплейсами, правильно отражать продажи и удержания и снизить риск претензий со стороны ФНС?
Маркетплейс — это не только канал продаж, но и система взаиморасчётов. Покупатель оплачивает товар, площадка удерживает вознаграждение и стоимость отдельных услуг, может применять скидки, оформлять возвраты и корректировать начисления. В результате сумма, поступившая на банковский счёт продавца, нередко отличается от суммы реализации и показателей налогового учёта.
С 1 октября 2026 года действует Федеральный закон от 31 июля 2025 года № 289-ФЗ «Об отдельных вопросах регулирования платформенной экономики в Российской Федерации». Он устанавливает правовые основы работы цифровых платформ и взаимодействия с партнёрами. Закон также предусматривает информационное взаимодействие операторов посреднических цифровых платформ с налоговыми органами. Эти правила не заменяют обязанности продавца по ведению бухгалтерского и налогового учёта.
Чтобы закрывать отчётные периоды без накопления расхождений, продавцу важно согласовать работу бухгалтерии, договорного отдела, логистики и специалистов по электронному документообороту. В основе процесса — понятные правила учёта операций, комплект подтверждающих документов и регулярная сверка данных площадки с учётными регистрами.
Читайте также:289-ФЗ о платформенной экономике: что важно знать маркетплейсам и продавцам с 1 октября 2026 годаЗакупки «с полки» через маркетплейсы: что изменилось в 44-ФЗ с 1 октября 2026 года |
Закон № 289-ФЗ регулирует отдельные аспекты взаимодействия операторов посреднических цифровых платформ с партнёрами. В частности, он затрагивает договорные условия, изменение условий сотрудничества, применение отдельных мер воздействия и информационное взаимодействие с налоговыми органами. Правила обмена информацией с ФНС установлены постановлением Правительства РФ от 20 июня 2026 года № 766.
Продавцу стоит проверить, как новые требования соотносятся с действующими договором или офертой и внутренними процедурами. Практически это означает следующее:
· Договорный отдел проверяет условия оферты, порядок изменения тарифов и комиссий, правила предоставления скидок, основания удержаний и порядок направления претензий.
· Бухгалтерия закрепляет порядок отражения продаж, вознаграждения площадки, логистических услуг, возвратов и взаиморасчётов.
· Ответственные за налоговый учёт проверяют применяемый налоговый режим, порядок определения налоговой базы и выполнение обязанностей по НДС.
· ИТ-служба и специалисты по документообороту обеспечивают получение, сохранение и доступность отчётов и первичных документов.
Важно разграничивать регулирование платформ и налоговые обязанности продавца. Сам факт работы через маркетплейс не меняет автоматически правила определения доходов и расходов: они зависят от условий договора, фактического содержания операций и применяемого налогового режима.
Одна из распространенных ошибок — признавать доходом только сумму, которую маркетплейс перечислил продавцу. При посреднической модели площадка может удержать свое вознаграждение и стоимость услуг до перечисления остатка, но такое удержание само по себе не означает, что доход продавца равен сумме выплаты.
Рассмотрим пример. Покупатели приобрели товары на 1 000 000 рублей. Маркетплейс удержал 100 000 рублей агентского вознаграждения и 50 000 рублей за логистику и хранение, а продавцу перечислил 850 000 рублей. Если по условиям договора продавец реализовал товары на 1 000 000 рублей, удержанные суммы анализируются отдельно: доход отражается по применимым правилам, а расходы — при наличии правовых оснований и необходимых документов.
Для продавца на УСН при посреднической продаже доход, как правило, определяется исходя из полной суммы, полученной посредником от покупателей за реализованные товары, без уменьшения на удержанное вознаграждение. Однако конкретный порядок нужно проверять с учётом договора и характера расчётов. Дата признания дохода — отдельный вопрос: она определяется по правилам соответствующего налогового режима и обстоятельствам операции.
При сверке важно различать три показателя:
Доход от реализации — сумма, определяемая по правилам применяемого налогового режима с учётом документально подтверждённых корректировок.
Удержания и расходы площадки — комиссия, логистика, хранение, реклама и другие услуги, а также штрафы и корректировки, правовую и учётную природу которых необходимо установить.
Денежные поступления — суммы, фактически зачисленные на банковский счёт продавца.
Эти показатели связаны между собой, но не взаимозаменяемы. Для сверки следует сопоставлять отчёт о продажах, сведения о возвратах, документы на услуги площадки, отчёт о взаиморасчётах и банковскую выписку. Если ориентироваться только на банковские поступления, можно пропустить часть операций или неверно определить доход.
Маркетплейс может удерживать несколько видов платежей. Если отражать их одной строкой «комиссия маркетплейса», становится сложнее проверить обоснованность расходов, сопоставить их с договором и выявить ошибочные начисления.
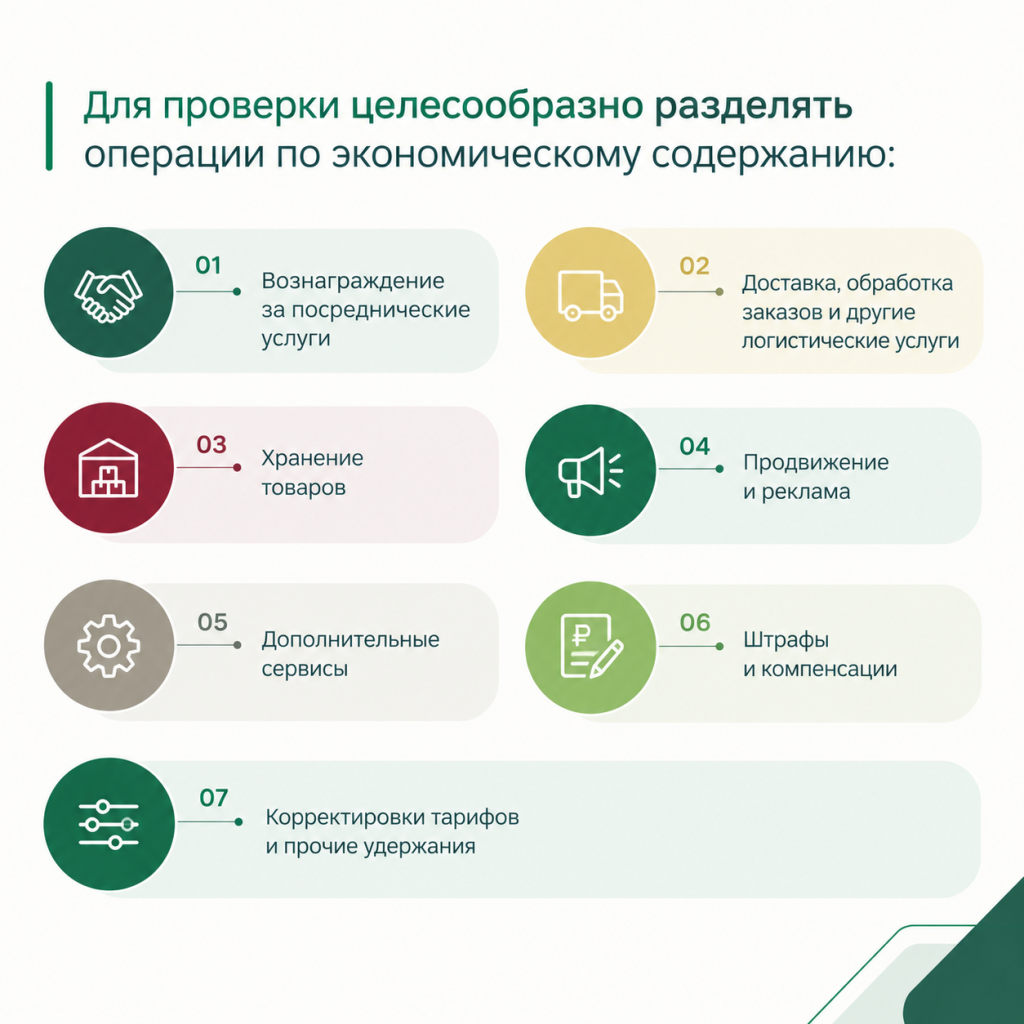
Комиссия за реализацию и стоимость хранения — разные виды операций, даже если площадка удержала их одновременно. Штраф нельзя автоматически приравнивать к оплате услуги, а любое удержание — к расходу, уменьшающему налоговую базу.
Практический порядок проверки:
· Выгрузить отчёты маркетплейса за закрываемый период.
· Разнести начисления и удержания по видам операций и основаниям.
· Сверить суммы с договором, действовавшими тарифами и первичными документами.
· Проверить наличие актов, отчётов, счетов-фактур и иных документов, когда они требуются для конкретной операции.
· Отразить операции в бухгалтерском и налоговом учёте по применимым правилам.
· Зафиксировать необъяснённые расхождения и направить площадке запрос на корректировку или пояснение.
Для УСН возможность признать расход зависит от объекта налогообложения и требований НК РФ. При объекте «доходы» расходы налоговую базу не уменьшают. При объекте «доходы минус расходы» необходимо проверить, относится ли расход к допустимым, соответствует ли он установленным условиям и подтверждён ли документами.
Если продавец исчисляет НДС, отдельно проверяют документы по услугам площадки, корректность отражения налога и наличие права на вычет. Право на вычет зависит от соблюдения требований НК РФ; сам факт удержания суммы маркетплейсом его не подтверждает.
Продажа может сопровождаться отменой заказа, отказом покупателя, возвратом товара, изменением цены или компенсацией. Маркетплейс также может пересчитать комиссию и другие начисления. Поэтому каждую корректировку нужно связать с исходной операцией и подтвердить документами.
При проверке возврата установите:
· какой заказ и товар затронуты;
· состоялась ли реализация или заказ был отменён до нее;
· когда произошли продажа и возврат;
· в каком периоде площадка отразила корректировку;
· какие суммы возвращены покупателю;
· изменились ли комиссия, логистические начисления и налоговые показатели;
· какими отчётами и первичными документами подтверждается операция.
Не следует уменьшать доход только потому, что в личном кабинете появилось уведомление о возврате. Нужно установить содержание операции, проверить документы и определить период корректировки по правилам применяемого налогового режима. Если возврат отражён площадкой, но не попал в учёт продавца, сведения о доходах и взаиморасчётах могут разойтись.
Скидки также необходимо анализировать по условиям договора. Следует различать снижение цены за счёт продавца, скидку за счёт площадки и компенсацию продавцу. Эти ситуации могут иметь разную правовую и учётную природу. В частности, важно выяснить, какую цену платит покупатель, кто финансирует скидку и возникает ли у продавца право на отдельную компенсацию. Универсальное правило для всех маркетплейсов здесь неприменимо.
Особое внимание нужно уделять автоматическим скидкам и корректировкам, поступающим после закрытия отчётного периода. В реестре сверки полезно указывать исходный заказ, дату операции, сумму изменения, основание, документ и статус урегулирования.
Информационный обмен между цифровыми платформами и ФНС позволяет сопоставлять данные в предусмотренных законодательством порядке и объёме. Само по себе расхождение не доказывает нарушение: оно может быть связано с возвратом, датой выплаты, корректировкой, удержанием или особенностями договора. Продавцу важно уметь объяснить каждое существенное отличие и подтвердить его документами.
Внутреннюю проверку стоит сосредоточить на четырёх направлениях.
1. Полнота доходов. Сопоставьте данные о продажах с налоговыми регистрами и проверьте, не уменьшен ли доход на удержания, которые должны учитываться отдельно.
2. Применение налогового режима. Проверьте право на выбранный режим, ограничения и обязанности, возникающие при изменении доходов или характера деятельности.
3. Обоснованность расходов. Убедитесь, что услуги фактически оказаны, начисления соответствуют договору, а расходы подтверждены документами и отвечают требованиям налогового режима.
4. Согласованность данных. Сравните отчёты площадки, бухгалтерские регистры, налоговые декларации, банковские выписки и сведения о возвратах. Для каждого расхождения должна быть установлена причина.
Отдельно необходимо проверять НДС. В 2026 году организации и ИП на УСН освобождаются от обязанностей по исчислению и уплате НДС, если их доход за 2025 год не превысил 20 млн рублей. Если доход за 2025 год превысил этот порог, обязанности по НДС возникают с начала 2026 года. Если порог превышен в течение 2026 года, обязанность возникает с первого числа месяца, следующего за месяцем превышения. При расчёте учитываются доходы по правилам НК РФ, а не сумма выплат после удержаний маркетплейса.
Федеральным законом от 4 июля 2026 года № 228-ФЗ предусмотрено поэтапное изменение порогов освобождения от НДС при УСН. Для применения правил необходимо различать доход за предыдущий год, влияющий на наличие освобождения с начала следующего года, и порог дохода текущего года, при превышении которого обязанность по НДС возникает в течение налогового периода. В 2026–2028 годах порог составляет 20 млн рублей; далее предусмотрено его снижение поэтапно. Перед публикацией или применением этих положений необходимо сверить конкретные пороги для соответствующего года с действующей редакцией НК РФ и официальными разъяснениями ФНС.
При возникновении обязанности по НДС нужно определить применимую ставку и порядок учёта. В зависимости от условий налогоплательщик может применять общеустановленные ставки, включая основную ставку 22% с 2026 года, с вычетами при соблюдении установленных условий, либо предусмотренные НК РФ специальные ставки 5% или 7%, как правило, без вычета входного НДС. Выбор зависит от доходов, статуса налогоплательщика и конкретных обстоятельств; перед расчётом следует свериться с актуальными разъяснениями ФНС и нормами НК РФ.
Также важно контролировать ограничения специальных налоговых режимов и оценивать риски искусственного дробления бизнеса, если деятельность ведется через несколько взаимосвязанных лиц. Само по себе наличие нескольких компаний или ИП не доказывает дробление: значение имеют фактические обстоятельства и деловая самостоятельность участников.
Если поступило требование или уведомление от налогового органа, нужно определить, какие операции вызвали вопросы, собрать подтверждающие документы, проверить учёт и подготовить содержательное пояснение. Срок и формат ответа следует определять по конкретному документу и применимым нормам.
Документы по маркетплейсам могут храниться в личном кабинете, системе электронного документооборота, бухгалтерской программе и архиве договорного отдела. Без единого порядка хранения увеличивается время закрытия периода и затрудняется подтверждение операций.
Рекомендуется формировать архив по каждой площадке и отчётному периоду. В него целесообразно включать:
· действующую редакцию договора или оферты;
· уведомления об изменении тарифов и условий;
· отчёты о продажах и взаиморасчётах;
· документы по комиссиям, логистике, хранению и продвижению;
· сведения о возвратах, скидках и компенсациях;
· акты сверки и документы о корректировках;
· счета-фактуры и другие документы по НДС, если они необходимы;
· переписку по спорным операциям и претензиям.
Следует сохранять не только итоговые отчёты, но и документы, объясняющие корректировки. Если документ сформирован повторно или изменён, полезно фиксировать дату получения и версию. Порядок хранения должен учитывать требования законодательства и внутренние правила организации.
Автоматизация поможет сократить ручной ввод и обнаружить пропущенные документы, но не заменит проверку содержания операции, юридической значимости документов и корректности учёта.
Перед закрытием отчётного периода проверьте:
· получены отчёты о продажах, возвратах, удержаниях и взаиморасчётах;
· выручка сопоставлена с данными бухгалтерского и налогового учёта;
· даты признания доходов и отражения возвратов проверены;
· комиссии, логистика, хранение, реклама, штрафы и другие удержания классифицированы по основаниям;
· расходы подтверждены документами и соответствуют правилам применяемого налогового режима;
· скидки и компенсации отражены с учётом договора и источника финансирования;
· банковские поступления сверены с отчётами площадки, а разница объяснена;
· документы по НДС проверены, если продавец исполняет соответствующие обязанности;
· электронный архив сформирован и доступен ответственным сотрудникам;
· по каждому спорному расхождению назначены ответственный и срок урегулирования;
· актуальность оферты и тарифов проверена ответственным подразделением.
Для контроля заведите единый реестр расхождений. В нём указывайте номер заказа или операции, дату, сумму, описание проблемы, основание, ответственного сотрудника, срок и статус урегулирования. Это позволит отслеживать повторяющиеся ошибки и не переносить нерешённые вопросы из месяца в месяц.
Эффективная работа с маркетплейсами требует согласованных действий нескольких подразделений. Бухгалтерия отвечает за отражение операций, договорный отдел — за условия сотрудничества, логистика и закупки — за движение товаров, ИТ-служба — за обмен данными и техническую поддержку.
Внедрение единого процесса удобно разделить на четыре этапа.
Этап 1. Регламентация. Определите перечень документов, ответственных за их получение и проверку, сроки закрытия периода и порядок согласования корректировок.
Этап 2. Стандартизация. Установите единые правила классификации продаж, комиссий, логистики, возвратов, скидок и компенсаций для всех площадок.
Этап 3. Автоматизация. Настройте загрузку отчётов, сопоставление заказов и выплат, контроль отсутствующих документов и ведение реестра расхождений.
Этап 4. Аналитика. Регулярно изучайте причины ошибок, повторяющиеся удержания, отклонения от тарифов и сроки урегулирования спорных операций.
На старте может быть достаточно регламента и таблицы сверки. По мере роста числа заказов и площадок имеет смысл интегрировать личные кабинеты с учётной системой и ЭДО. При этом автоматизировать следует уже проверенную методологию: иначе программа будет быстрее воспроизводить ошибки в определении доходов и классификации удержаний.
Обучение имеет смысл выстроить вокруг ошибок, которые действительно выявляются при сверке. Бухгалтерам важно понимать порядок учёта посреднических продаж, возвратов и расходов; договорному отделу — оценивать последствия изменения оферты и тарифов; руководителям процессов — контролировать сроки и полноту документов.
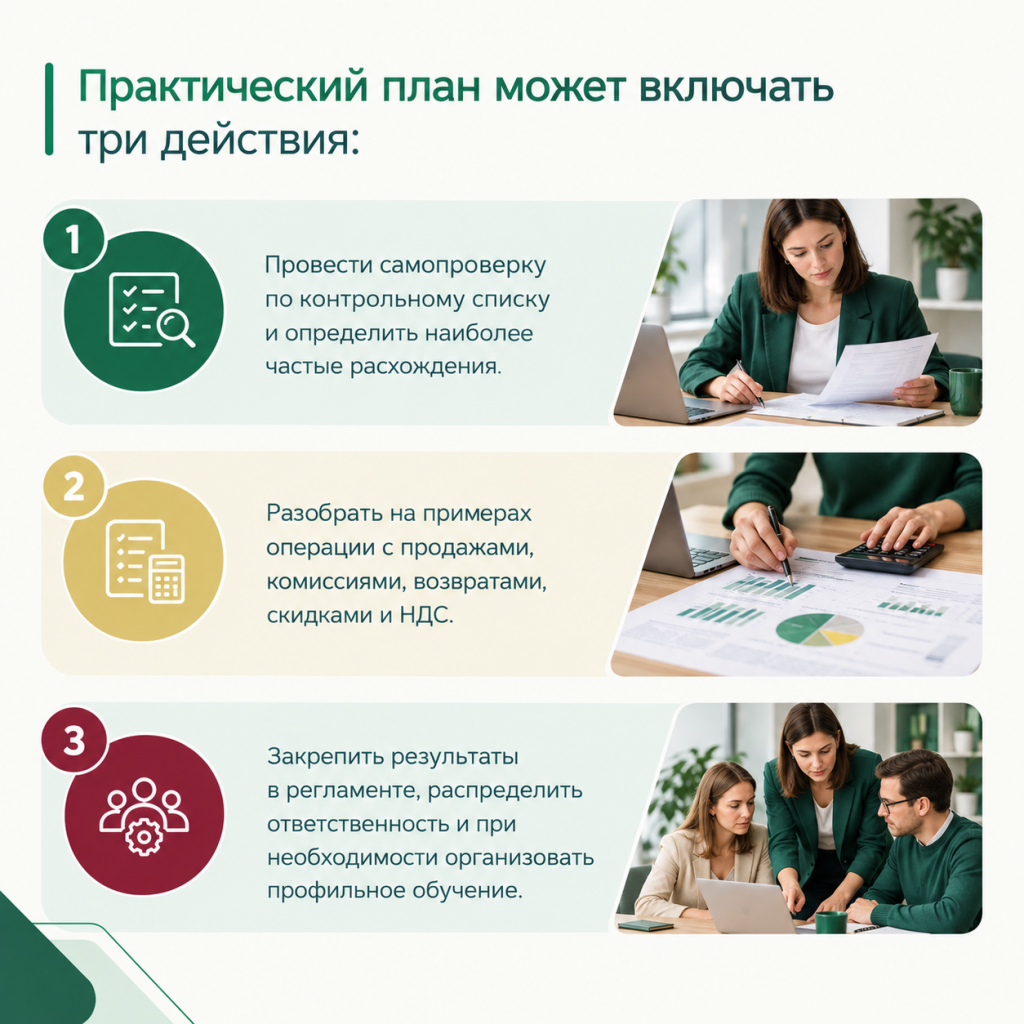
Практический план включает самопроверку по контрольному списку, разбор типовых операций с продажами, комиссиями, возвратами, скидками и НДС, а также закрепление выводов в регламенте. Эффективность обучения оценивают по сокращению повторных ошибок, полноте документов и времени закрытия периода.
Маркетплейс не заменяет продавцу обязанности по ведению учёта и исчислению налогов. Новые правила платформенной экономики и информационный обмен с ФНС делают особенно важными достоверность данных и возможность объяснить расхождения.
Для снижения рисков необходимо отдельно анализировать выручку, удержания и денежные поступления; подтверждать расходы; корректно отражать возвраты, скидки и компенсации; проверять обязанности по НДС; хранить документы и регулярно сверять данные площадки с учётными регистрами.
Главный принцип: у каждой существенной суммы должны быть понятное экономическое основание, подтверждающие документы и корректное отражение в учёте. Единый процесс сверки помогает бухгалтерии закрывать периоды, договорному отделу — контролировать условия сотрудничества, а руководству — видеть реальную экономику продаж.
Материал носит информационный характер и не заменяет консультацию с учётом конкретных обстоятельств. Перед применением рекомендаций необходимо проверить действующую редакцию законодательства, условия договора с площадкой, налоговый режим и особенности операций продавца.
|
Хотите разобраться в теме глубже? Ближайшие программы обучения:
Налоги и налогообложение физических и юридических лиц
Программа повышения квалификации «Налоги и налогообложение физических и юридических лиц» призвана углубить знание слушателей о налоговом законодательстве, налоговых системах и механизмах налогообложения, с учетом изменений законодательных норм.
В программе рассматриваются основные изменения и тренды в налоговом законодательстве 2026 года; риски, возникающие при управлении налоговыми обязательствами компании; анализируются причины предъявления претензий налогоплательщику со стороны налоговых органов; разбираются примеры налоговых споров при исчислении и уплате налогов. Слушатели узнают о методах отстаивания позиции налогоплательщика в налоговых спорах, о том, как собрать и предоставить доказательную базу налогового спора, рассмотрят алгоритмы действий налогоплательщика, его типичные ошибки в налоговых спорах, действенные приемы доказывания позиции. Все вопросы рассматриваются на конкретных примерах, с разбором рекомендаций ФНС и арбитражной практики.
Налоговые риски договорной работы
На семинаре будут рассмотрены практические аспекты налоговых рисков, возникающих при заключении договоров.
Автоматизация и цифровизация складских бизнес-процессов
На семинаре участники познакомятся с современными системами автоматизации склада, изучат методологию выбора и внедрения системы управления складом, которая гарантированно обеспечит минимизацию операционных затрат, узнают, как подготовиться к запуску активного управления ресурсами и процессами через WMS, а также трендами цифровизации складских бизнес-процессов.
Не нашли подходящую программу? Посмотрите полное расписание обучения
Обучение транспортной логистике: семинары, курсы, повышение квалификации
Читайте самые важные новости, лайфхаки и анонсы обучающих мероприятий от «Финконт» в мессенджере MAX |
Вы сможете выбрать только актуальные для вас темы.