Запланировать обучение в
1 квартале 2027
со скидкой 15%
Избыточные запасы, дефицит товаров и срочные поставки — три проблемы, которые напрямую влияют на финансовую устойчивость бизнеса. На первый взгляд, они относятся к разным направлениям: складскому учёту, закупкам и логистике. Однако часто их объединяет одна причина — отсутствие согласованной системы управления запасами и материальными потоками.
Компания может иметь заполненный склад и значительные объёмы закупленного сырья и готовой продукции, но при этом испытывать нехватку оборотных средств. Одновременно производство простаивает из-за отсутствия отдельных комплектующих, а отдел закупок вынужден приобретать недостающие позиции по повышенным ценам и оплачивать срочную доставку.
В результате часть капитала оказывается связанной в запасах, которые не создают дополнительной ценности для бизнеса, а операционные расходы продолжают расти.
Разберёмся, почему возникают такие ситуации, как оценить объём средств, связанных в запасах, и как объединить закупки, производство и логистику в единую систему управления.
Читайте также:Как управлять запасами: 6 ответов, которые помогут избежать крайностейПродажи на маркетплейсах: как сверять выручку, комиссии, возвраты и налоги |
Запасы необходимы любой компании, работающей с товарами, сырьём, комплектующими или готовой продукцией. Они обеспечивают непрерывность производственных и торговых процессов, помогают справляться с колебаниями спроса и защищают от перебоев поставок.
Однако между необходимым страховым запасом и избыточными складскими остатками существует принципиальная разница. |
Оптимальный запас обеспечивает стабильную работу бизнеса. Избыточный — отвлекает деньги, увеличивает расходы и снижает финансовую гибкость компании.
Когда предприятие закупает больше материалов, чем требуется для текущих и прогнозируемых потребностей, возникают дополнительные затраты:
Особенно заметна проблема в компаниях с широким ассортиментом, нестабильным спросом, длительными сроками поставки и несколькими складскими площадками.
При этом высокий уровень запасов не гарантирует отсутствия дефицита. На складе могут находиться значительные объёмы продукции, но не тех позиций, которые необходимы производству или клиентам в данный момент.
Одна из распространённых проблем управления запасами — ситуация, когда склад формально обеспечен продукцией, но фактически не может закрыть текущую потребность бизнеса.
Например, производственное предприятие закупило большой объём сырья и комплектующих, ориентируясь на прошлогодние показатели. Однако структура заказов изменилась: одни материалы стали использоваться реже, а потребность в других существенно выросла.
В результате часть ресурсов остаётся невостребованной, тогда как необходимые позиции приходится срочно докупать.
Почему возникает такой дисбаланс?
1. Закупки не учитывают реальную потребность производства
Если отдел закупок ориентируется только на минимальные цены, скидки за объём или условия поставщиков, он может формировать партии, не соответствующие производственному плану.
2. Прогнозирование спроса не учитывает изменения рынка
Использование исторических данных без анализа текущих заказов, сезонности, динамики продаж и планов развития приводит к ошибкам при определении необходимого количества продукции.
3. Нет единой информации об остатках
Когда закупки, склад, производство и продажи используют разные учётные системы или самостоятельно ведут таблицы, сведения о наличии материалов могут быть неполными или устаревшими.
4. Не учитываются сроки поставки
Одинаковый норматив запаса не подходит для материалов, которые поставляются за два дня, и комплектующих с циклом поставки в несколько месяцев.
5. Отсутствует классификация запасов
Все товарные позиции не должны управляться по одинаковым правилам. Материалы с высокой стоимостью, стабильным спросом и длительным сроком поставки требуют другого подхода, чем недорогие расходные материалы.
Таким образом, проблема заключается не столько в общем количестве запасов, сколько в их структуре, оборачиваемости и соответствии реальным потребностям компании.
Чтобы оценить эффективность использования оборотных средств, необходимо определить не только общую стоимость складских остатков, но и скорость их движения.
Первый шаг — рассчитать стоимость запасов.
|
Формула стоимости запасов:
Стоимость запасов = Количество единиц продукции × Учётная стоимость единицы. |
Это упрощённая формула оценки отдельной однородной позиции. В управленческом и бухгалтерском учёте итоговая стоимость определяется с учётом принятой методики оценки, состава затрат и возможного обесценения.
Например, на складе компании находятся:
Общая стоимость запасов составляет 13 млн рублей.
Однако эта цифра сама по себе не показывает, насколько эффективно используются средства. Часть остатков обеспечивает бесперебойную работу предприятия, а другая может месяцами занимать складские площади без подтверждённой потребности.
Для более глубокой оценки используются несколько показателей.
1. Оборачиваемость запасов
Показывает, сколько раз за определенный период компания обновляет свои запасы.
|
Для торговой компании формула выглядит следующим образом:
Коэффициент оборачиваемости = Себестоимость продаж / Средняя стоимость товарных запасов. |
Для производственного предприятия методика зависит от категории запасов. Например, для сырья можно использовать стоимость материалов, потреблённых за период, для готовой продукции — себестоимость реализованной продукции.
Важно сопоставлять однородные категории запасов с соответствующими показателями их использования или реализации.
Чем выше оборачиваемость, тем быстрее запасы превращаются в реализованную продукцию или потребляются в производстве.
Однако стремиться к максимальному значению без учёта специфики бизнеса неправильно. Слишком низкие остатки могут привести к дефициту, остановкам производства и потере клиентов.
2. Период оборота запасов
Показывает, сколько дней в среднем запасы находятся в обороте.
|
Формула:
Период оборота = Количество дней в периоде / Коэффициент оборачиваемости запасов. |
Например, если коэффициент оборачиваемости составляет 6 раз в год, средний период оборота равен примерно 61 дню.
Это означает, что средний срок оборота запасов составляет около двух месяцев. Показатель отражает время нахождения средств в запасах, но не весь операционный цикл компании, который также включает период реализации продукции и получения оплаты от покупателей.
3. Доля неликвидных запасов
Неликвиды — это материалы и товары, которые не используются в производстве, не продаются или имеют крайне низкую вероятность дальнейшего применения.
|
Формула:
Доля неликвидных запасов = Стоимость неликвидных запасов / Общая стоимость запасов × 100%. |
Критерии отнесения продукции к неликвидам должны учитывать специфику бизнеса, период отсутствия движения, наличие будущего спроса, производственные планы и возможность дальнейшего использования.
Например, сезонный товар или комплектующее для редкого заказа не обязательно является неликвидом, даже если долго находится на складе.
Высокая доля таких запасов может указывать на ошибки в закупках, прогнозировании спроса, ассортиментной политике или управлении производственными изменениями.
4. Точность складских остатков
Показатель отражает, насколько данные учётной системы соответствуют фактическому наличию продукции.
|
Один из вариантов расчёта:
Точность складского учёта = Количество позиций с совпадающими учётными и фактическими остатками / Общее количество проверенных позиций × 100%. |
Также можно оценивать точность с учётом стоимостных расхождений.
Ошибки складского учёта приводят к дополнительным закупкам, необоснованным резервам и сбоям в планировании. Поэтому регулярная инвентаризация и контроль движения материалов — обязательные элементы эффективного управления запасами.
Для выявления избыточных остатков недостаточно провести инвентаризацию и посмотреть на общую сумму складских запасов. Необходимо оценить каждую товарную позицию с точки зрения стоимости, востребованности, оборачиваемости и влияния на непрерывность бизнеса.
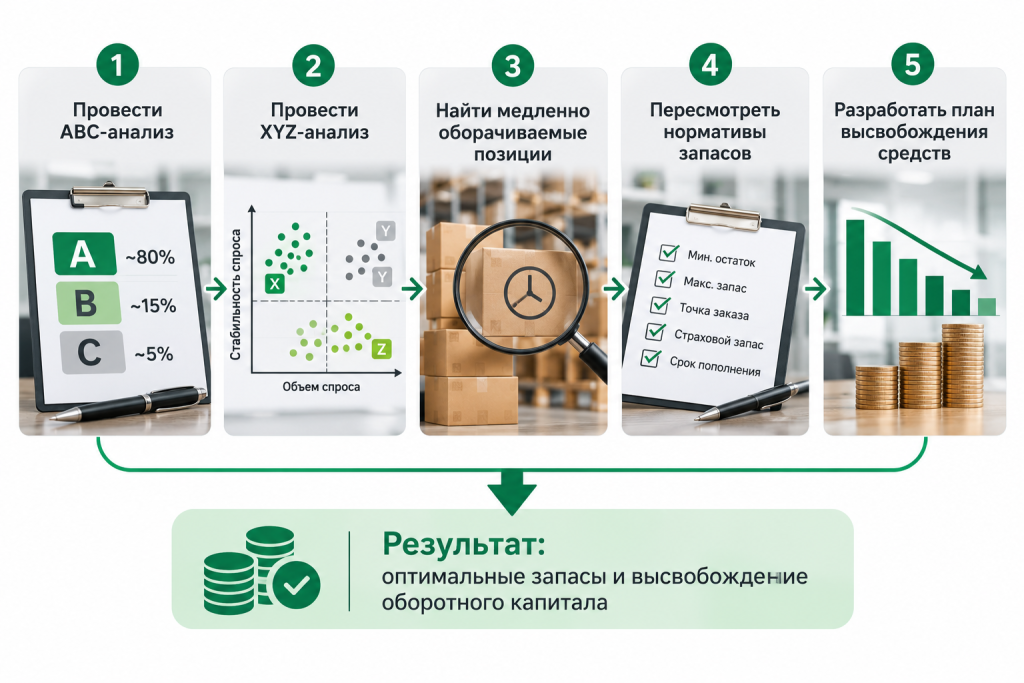
Практический подход включает несколько этапов.
Шаг 1. Провести ABC-анализ
Метод ABC позволяет разделить запасы по степени их влияния на выбранный показатель: например, годовую стоимость потребления материалов, выручку, себестоимость продаж или стоимость складских остатков.
Критерий классификации зависит от целей анализа. Если задача — оптимизировать закупки сырья, целесообразно использовать годовую стоимость его потребления.
В классическом варианте выделяют три группы:
Для большинства компаний особое внимание следует уделять группе A: ошибки в управлении такими позициями оказывают наибольшее влияние на выбранный показатель.
Шаг 2. Провести XYZ-анализ
XYZ-анализ помогает классифицировать позиции по стабильности и предсказуемости спроса или потребления.
В основе метода часто лежит коэффициент вариации, который показывает степень колебаний спроса относительно его среднего значения.
Совместное использование ABC- и XYZ-анализа позволяет установить индивидуальные правила управления запасами.
Например:
Шаг 3. Найти медленно оборачиваемые позиции
Следует проанализировать товары и материалы, которые долго находятся на складе, не участвуют в производстве или не имеют подтверждённого спроса.
При этом важно учитывать специфику продукции: сезонные товары и страховые запасы нельзя автоматически считать неликвидами.
Шаг 4. Пересмотреть нормативы запасов
Для каждой позиции необходимо определить:
Нормативы должны учитывать фактическое потребление, вариативность спроса, надёжность поставщика, срок поставки и допустимый риск дефицита.
Шаг 5. Разработать план высвобождения средств
Избыточные запасы можно использовать в производстве, перераспределить между подразделениями и складами, вернуть поставщикам по согласованным условиям или реализовать с учётом экономической целесообразности.
Важно оценивать не только потенциальную выручку от реализации, но и затраты на хранение, транспортировку, скидки и возможные потери от продажи ниже учётной стоимости.
Главная задача — высвободить средства без нарушения операционной деятельности.
Дефицит необходимых материалов приводит не только к нарушению производственного графика, но и к росту закупочных и логистических расходов.
В условиях ограниченного времени компания вынуждена искать альтернативных поставщиков, заказывать отдельные партии, использовать экспресс-транспорт или менять производственный график.
При этом стоимость срочной поставки не ограничивается тарифом перевозчика.
К дополнительным потерям относятся:
Например, предприятие может сократить складские остатки ради экономии на хранении, но столкнуться с регулярными перебоями поставок.
В результате экономия будет перекрыта затратами на срочную логистику и производственные простои.
Поэтому при определении нормативов запасов важно учитывать совокупные затраты на хранение, закупку, транспортировку и последствия возможного дефицита.
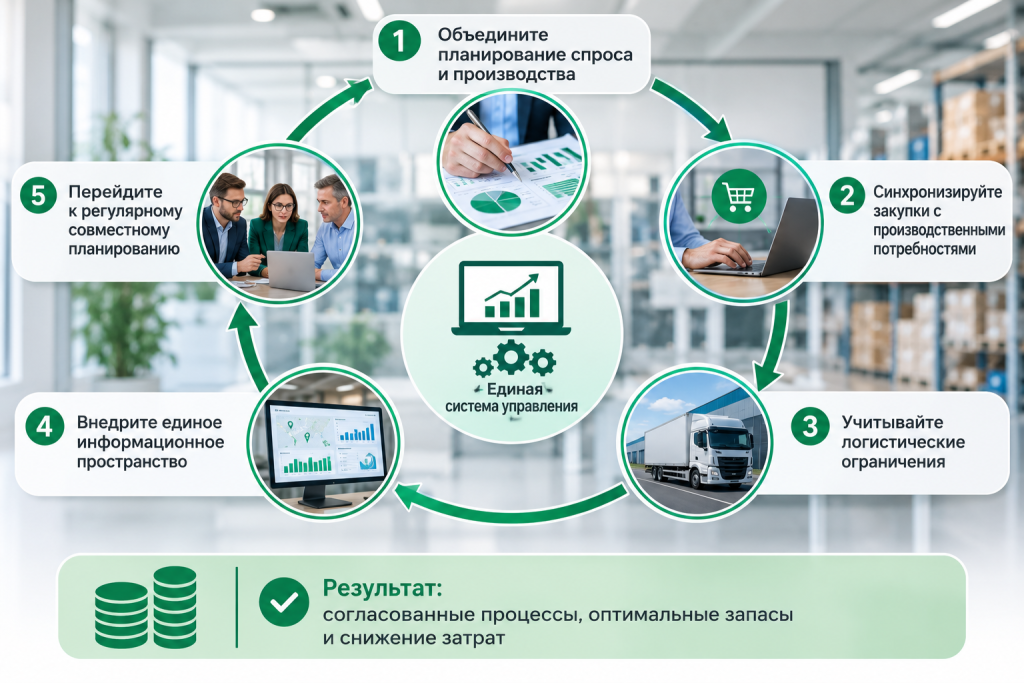
На практике закупки, производство, склад и логистика часто работают по разным критериям эффективности.
Закупки стремятся получить минимальную цену, производство — обеспечить непрерывность работы, склад — оптимизировать хранение, а логистика — сократить сроки и стоимость доставки.
Без общих планов и согласованных показателей решения отдельных подразделений могут противоречить друг другу.
Например, закупки увеличивают объём партии ради скидки, но компания вынуждена дольше хранить продукцию. Производство меняет график, однако информация об этом не доходит до поставщиков. Логистика организует доставку по факту возникновения потребности, а не на основании согласованного плана.
Решение — выстроить единую систему планирования и управления материальными потоками.
1. Объедините планирование спроса и производства
Основой должны стать согласованные прогнозы продаж, производственные планы и информация о текущих заказах.
Это даёт возможность заранее определить, какие материалы потребуются компании, в каком количестве и к какому сроку.
2. Синхронизируйте закупки с производственными потребностями
Закупки должны получать актуальную информацию о потребности в материалах, складских остатках, планируемом расходе и сроках поставки.
Так снижается вероятность закупки избыточных объёмов и появляется возможность своевременно выявлять потенциальный дефицит.
3. Учитывайте логистические ограничения
При планировании следует учитывать не только потребность в материалах, но и реальные сроки доставки, минимальные партии заказа, графики поставщиков, транспортные ограничения и пропускную способность складов.
Именно эти факторы определяют, когда размещать заказ и какой объём страхового запаса действительно необходим.
4. Внедрите единое информационное пространство
Для согласованной работы подразделений необходима достоверная информация о:
ERP-, WMS-, APS- и специализированные системы планирования помогутт объединить данные и автоматизировать управление процессами.
При этом важно понимать, что системы решают разные задачи:
Сама по себе автоматизация не устраняет ошибки. Сначала необходимо определить единые правила учёта, планирования и взаимодействия подразделений.
5. Перейдите к регулярному совместному планированию
Эффективным инструментом является процесс S&OP (Sales and Operations Planning) — интегрированное планирование продаж и операций.
В его рамках компания регулярно согласует прогноз спроса, производственные возможности, закупки, уровень запасов и финансовые цели.
Благодаря этому можно заранее выявить потенциальные риски: рост потребности в сырьё, увеличение складских остатков, дефицит производственных мощностей или задержки поставок.
Для управления запасами важно использовать не только финансовые показатели, но и операционные метрики (Таблица 1).
Таблица 1. Ключевые KPI
|
Показатель |
Что показывает |
|
Оборачиваемость запасов |
Скорость обновления запасов за определенный период |
|
DIO (Days Inventory Outstanding) |
Среднее количество дней нахождения средств в запасах |
|
Доля неликвидов |
Удельный вес невостребованных запасов |
|
Уровень дефицита |
Частоту или долю случаев отсутствия необходимых позиций |
|
Точность прогноза спроса |
Степень соответствия прогноза фактическому спросу |
|
OTIF поставок |
Долю поставок, выполненных вовремя и в полном объёме |
|
Логистические затраты |
Совокупные расходы на транспортировку и обработку грузов |
|
Точность складского учёта |
Соответствие учётных и фактических остатков |
Оборачиваемость и DIO взаимосвязаны: второй показатель представляет собой период оборота, выраженный в днях.
Важно оценивать KPI комплексно.
Например, снижение среднего уровня запасов может выглядеть положительным результатом, но если одновременно растет количество срочных поставок и производственных простоев, значит, оптимизация выполнена неправильно.
Поэтому ключевой ориентир — не минимальный складской остаток, а минимальные совокупные затраты при необходимом уровне обслуживания клиентов и производства.
Предположим, производственная компания хранит запасы на сумму 20 млн рублей. Анализ показал, что 15% их стоимости приходится на избыточные позиции, которые не требуются для обеспечения текущей деятельности и существующего производственного плана.
Потенциально высвобождаемый объём средств составляет:
20 млн × 15% = 3 млн рублей.
Если компания сможет реализовать план оптимизации без нарушения поставок и производства, эти 3 млн рублей можно направить на другие задачи:
Допустим, компания финансирует оборотный капитал за счет заёмных средств, эффективная стоимость которых составляет 18% годовых.
Если высвобожденные средства позволят сократить заёмное финансирование на 3 млн рублей, потенциальная экономия составит:
3 млн × 18% = 540 тыс. рублей в год.
Это расчётный пример, а не гарантированный финансовый результат. Фактический эффект зависит от структуры финансирования, возможности действительно сократить заёмные средства, способа высвобождения запасов и дополнительных расходов на хранение и реализацию.
Кроме экономии на финансировании, компания может получить дополнительный эффект за счет сокращения складских расходов, снижения количества срочных поставок и уменьшения риска обесценения продукции.
Таким образом, управление запасами становится не только операционной задачей логистики, но и инструментом повышения финансовой эффективности бизнеса.
Чтобы получить устойчивый результат, не обязательно сразу внедрять сложную систему автоматизации. Начать можно с комплексной диагностики текущих процессов.
Рекомендуемый порядок действий:
Такая диагностика поможет выявить конкретные причины избыточных остатков, дефицита и дополнительных логистических расходов, а затем определить приоритетные направления оптимизации.
Запасы — необходимая часть операционной деятельности, но их избыточный объём может стать серьёзным ограничением для развития компании.
Эффективное управление ими — это прежде всего управление оборотным капиталом. Его задача заключается не в механическом сокращении складских остатков, а в поддержании такого уровня ресурсов, который обеспечивает бесперебойную работу бизнеса при минимальных совокупных затратах.
Для этого необходимо синхронизировать прогнозирование спроса, закупки, производство, складское управление и логистику, использовать общие показатели эффективности и регулярно пересматривать нормативы запасов.
Главный результат грамотного управления запасами — не пустой склад, а средства, которые не связаны без необходимости, и материалы, поступающие именно тогда, когда они нужны бизнесу.
Хотите разобраться в теме глубже? Ближайшие программы обучения:
Эффективное управление закупками и снабжением: оптимизация и антикризисное управление
Полученные на курсе знания, модели, алгоритмы, инструменты, помноженные на собственный опыт, позволят закупщику чувствовать себя уверенно в любых ситуациях, в том числе на сложных переговорах, а руководителю - адекватно оценить сегодняшний уровень зрелости закупок и наметить план необходимой оптимизации.
Логистика склада. Практический курс для руководителей склада
На программе слушатели получат практических навыки и методологии по описанию и формализации складских бизнес-процессов, путём разработки бизнес - модели склада, технологической карты, регламентов, системы нормирования, функциональных инструкций. Познакомятся с современными технологиями автоматизации учета и управления складскими процессами (WMS), трендами цифровизации складских бизнес-процессов.
Бережливый склад и навыки эффективности учета ТМЦ
Обучение в области бережливого склада помогает компаниям минимизировать потери и излишки ТМЦ за счёт оптимизации процессов заказа, хранения и перемещения товаров. Эффективное управление запасами и быстрый доступ к товарам позволяют организациям улучшить качество обслуживания клиентов и повысить уровень их удовлетворённости. Методы бережливого склада также способствуют оптимизации использования складского пространства и ресурсов, что позволяет снизить затраты на аренду складов и содержание складской инфраструктуры. Навыки эффективного учета товарно-материальных ценностей (ТМЦ) также остаются важными, поскольку правильный учет и контроль за запасами позволяют избежать утрат и хищений, а также оптимизировать их оборот. В условиях быстро меняющегося бизнес-окружения организации должны быть гибкими и адаптироваться к новым требованиям. Обучение по бережливому складу и эффективному учету ТМЦ помогает компаниям быть более конкурентоспособными и адаптироваться к изменениям на рынке.
Не нашли подходящую программу? Посмотрите полное расписание обучения
Семинары, курсы, повышение квалификации по логистике, закупкам и снабжению
Читайте самые важные новости, лайфхаки и анонсы обучающих мероприятий от «Финконт» в мессенджере MAX |

Вы сможете выбрать только актуальные для вас темы.