Запланировать обучение в
1 квартале 2027
со скидкой 15%
Рост стоимости бензина и дизельного топлива — это проблема не только автотранспортных компаний. Топливный фактор может влиять на логистику, закупки, производственную себестоимость, цены и финансовый результат многих предприятий. Разбираемся, как посчитать влияние топлива на экономику бизнеса и какие компетенции нужны специалистам, чтобы управлять затратами, а не просто фиксировать их рост.
Осенью 2026 года топливный рынок вновь оказался в центре внимания. Правительство РФ продлило до 31 октября включительно запрет на вывоз дизельного и судового топлива, а также газойлей, осуществляемый непосредственными производителями. Решение оформлено постановлением Правительства РФ от 29 сентября 2026 года № 1252 и объяснено необходимостью поддерживать стабильность внутреннего рынка в период повышенного спроса на моторное топливо. Общий временный запрет на экспорт отдельных видов топлива, включая бензин, установлен до 31 января 2027 года с предусмотренными постановлением исключениями.
Сам по себе запрет на экспорт — инструмент регулирования рынка. Для конкретного предприятия гораздо важнее другой вопрос: что происходит с его себестоимостью, бюджетом и финансовым результатом, когда стоимость топлива меняется быстрее, чем компания успевает пересматривать свои расчёты?
Важно понять:
как изменение стоимости топлива отражается на себестоимости продукции, логистике, бюджете и прибыли компании?
И здесь ответ гораздо шире, чем кажется.
Если предприятие использует собственный транспорт, работает с региональными поставщиками, закупает сырьё с доставкой или отправляет готовую продукцию клиентам, изменение транспортных расходов постепенно проходит практически по всей цепочке создания стоимости.
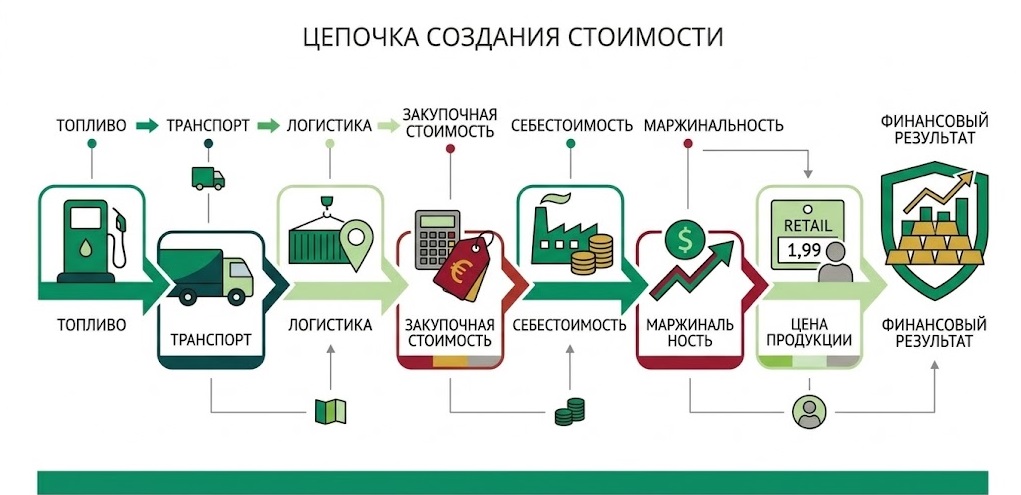
Поэтому управление топливными расходами — задача не только логиста.
Это зона ответственности финансового блока, экономистов, руководителей производства, закупщиков и руководителей бизнеса.
Читайте также:Обучение по экономической безопасности: какие курсы выбрать специалистуНовые правила для водителей с 1 сентября 2026 года: профотбор, обучение, квалификация и режим труда и отдыха
|
1. Транспорт и логистика
Первый и наиболее очевидный эффект — увеличение стоимости перевозок.
При росте цены топлива повышается стоимость:
Но есть важный нюанс.
Цена топлива — только одна составляющая транспортной себестоимости.
В неё также входят:
Поэтому рост цены топлива на 5% не означает автоматический рост стоимости перевозки на 5%. Эффект зависит от доли топлива в транспортной себестоимости и от изменения других затрат — оплаты труда, ремонта, лизинга, простоев, платных дорог и загрузки транспорта.
Гораздо полезнее рассчитывать стоимость одного километра, рейса и единицы перевозимого груза.
Что должен уметь специалист
Не просто увидеть рост расходов, а определить:
Это уже задача профессионального управления логистикой и затратами.
2. Производственная себестоимость
Для производственной компании топливо может влиять на себестоимость сразу по нескольким каналам.
Прямые расходы
Например:
Косвенные расходы
Сюда относится доставка:
В результате рост цены топлива может быть практически незаметен в одной конкретной статье бюджета, но существенно повлиять на полную себестоимость продукции.
Именно поэтому руководителю важно знать не только:
«Сколько мы потратили на топливо?»
но и:
«Сколько дополнительных рублей топлива приходится на одну единицу нашей продукции?»
3. Закупки
Ещё один эффект часто остаётся незаметным для компании.
Поставщик может повысить цену продукции не потому, что подорожало сырьё, а потому что выросла стоимость его доставки.
В коммерческом предложении при этом может быть указана единая цена.
Поэтому закупщику важно уметь анализировать полную стоимость поставки, а не только цену товара.
Например:
|
Показатель |
Поставщик А |
Поставщик Б |
|
Цена товара |
100 000 ₽ |
103 000 ₽ |
|
Доставка |
8 000 ₽ |
3 000 ₽ |
|
Итоговая стоимость |
108 000 ₽ |
106 000 ₽ |
На первый взгляд предложение А дешевле по цене товара. После учёта логистики ситуация меняется: итоговая стоимость поставки у поставщика Б ниже на 2 000 рублей.
Профессиональное управление закупками начинается там, где заканчивается сравнение цен в прайс-листах.
4. Маржинальность и цена продукции
Один из ключевых рисков роста затрат — снижение маржи и финансового результата, если компания не может компенсировать увеличение себестоимости ростом цены или сокращением других расходов.
Допустим, предприятие продаёт продукцию за 100 000 рублей.
Себестоимость — 80 000 рублей.
Условная разница составляет 20 000 рублей.
Если увеличение транспортных и производственных расходов повышает себестоимость до 84 000 рублей, компания теряет 4 000 рублей с каждой единицы продукции.
При объёме 10 000 единиц это уже:
40 млн рублей дополнительных затрат.
При прочих равных условиях такая сумма уменьшит операционную прибыль на 40 млн рублей.
И здесь руководству необходимо принимать решение:
Но принять обоснованное решение можно только тогда, когда компания умеет быстро пересчитывать себестоимость и моделировать сценарии.
При относительно стабильных ценах предприятие может позволить себе планировать ключевые показатели на длительный период.
При высокой волатильности отдельных ресурсов такой подход становится менее надёжным.
Допустим, при составлении бюджета компания заложила определённую цену дизельного топлива.
Через несколько месяцев фактическая стоимость изменилась.
Если бюджет не пересчитывается, плановые показатели начинают расходиться с реальностью.
Поэтому финансовой службе необходимо уметь работать со сценариями.
Например:
Базовый сценарий
Стоимость топлива сохраняется на текущем уровне.
Сценарий +5%
Компания оценивает влияние роста стоимости на транспорт и себестоимость.
Сценарий +10%
Рассчитывается влияние на себестоимость, маржинальность, цены и денежный поток.
Стресс-сценарий
Определяется критический уровень затрат и необходимые управленческие меры.
Такой подход позволяет не ждать окончания квартала, чтобы узнать, насколько компания отклонилась от бюджета.
Для предварительного расчёта достаточно нескольких показателей.
Предприятие расходует 10 000 литров топлива в месяц.
Средняя цена — 70 рублей.
Расход:
10 000 × 70 = 700 000 рублей.
Если цена увеличилась до 75 рублей:
10 000 × 75 = 750 000 рублей.
Дополнительные расходы:
50 000 рублей в месяц.
Если предприятие выпускает 5 000 единиц продукции:
50 000 / 5 000 = 10 рублей.
То есть, если весь дополнительный расход топлива относится к выпуску 5 000 единиц продукции, то увеличение себестоимости составит 10 рублей на единицу.
На практике расчёт будет сложнее: потребуется учитывать нормы расхода, изменение маршрутов, объёмы производства, загрузку транспорта, тарифы перевозчиков и другие факторы.
Но именно такой алгоритм позволяет перевести макроэкономическую новость в конкретный управленческий показатель.
Если компания хочет понять, насколько чувствительна её экономика к топливным ценам, начните с этих вопросов:
Если на несколько вопросов нет оперативного ответа, это сигнал проверить систему управленческого учёта и планирования.
Изменить ситуацию на топливном рынке предприятие не может.
Но оно может изменить качество собственных управленческих решений.
Для этого специалистам нужны навыки:
Именно поэтому изменение цен на топливо — хороший повод не только пересмотреть бюджет, но и оценить, хватает ли сотрудникам необходимых профессиональных компетенций.
Обучение сотрудника в данном случае — не просто повышение квалификации ради сертификата.
Речь идёт о способности специалиста отвечать на конкретные вопросы бизнеса:
Где мы теряем деньги?
Почему выросла себестоимость?
Какая статья затрат изменилась сильнее всего?
Как изменение цены ресурса повлияет на прибыль?
Какие расходы можно оптимизировать?
Что произойдёт с финансовым результатом при изменении исходных условий?
Чем быстрее специалисты могут ответить на эти вопросы, тем быстрее компания способна реагировать на изменение внешней среды.
Перед очередным бюджетным циклом полезно провести экспресс-аудит.
Финансы
Логистика
Закупки
Производство
Как рост цен на топливо влияет на себестоимость продукции?
Через прямые расходы на топливо и косвенные расходы на доставку сырья, материалов и готовой продукции. Влияние зависит от структуры затрат конкретного предприятия.
Как рассчитать влияние топлива на себестоимость?
Необходимо определить объём потребления топлива, его стоимость, изменение цены и объем выпуска продукции. Полученную сумму дополнительных расходов можно распределить на единицу продукции.
Какие специалисты должны заниматься анализом топливных расходов?
В зависимости от структуры бизнеса — финансовый директор, экономист, логист, руководитель производства и специалист по закупкам. Бухгалтерия обеспечивает анализ необходимыми учётными данными, но управленческий анализ затрат обычно находится в зоне ответственности финансовой и экономической функций.
Как снизить влияние роста цен на топливо?
Можно оптимизировать маршруты и загрузку транспорта, снизить холостой пробег, пересмотреть логистическую схему, контролировать нормы расхода, пересмотреть условия поставок и использовать сценарное бюджетирование.
Зачем специалисту обучение управлению себестоимостью?
Чтобы не просто фиксировать фактические расходы, а анализировать причины их изменения, рассчитывать влияние факторов на финансовый результат и находить резервы повышения эффективности.
Стоимость бензина и дизельного топлива формируется под влиянием множества факторов, на которые отдельная компания повлиять не может.
Но компания может управлять тем, как изменение стоимости ресурса отражается на её собственной экономике.
Для этого необходимо:
считать → анализировать → моделировать → принимать решения → контролировать результат.
Если в компании умеют быстро пересчитать себестоимость, увидеть причины отклонений и спрогнозировать последствия изменения затрат, рост стоимости топлива становится управляемым фактором.
Если такой системы нет, даже относительно небольшое изменение стоимости ресурса может незаметно сократить маржу.
|
Хотите разобраться в теме глубже? Ближайшие программы обучения:
Себестоимость продукции и процессов в производственном секторе экономики: вопросы учета и управления
На курсе предусмотрен анализ кейсов, составление аналитических отчетов, решение задач по факторному анализу гибких бюджетов. Рассматриваются ситуации влияния альтернативных методов составления калькуляций, анализа затрат и доходов для обоснования решений по выбору ассортимента продукции, по ценообразованию, мотивации персонала, по снижению рисков необъективной оценки деятельности.
Программа обучения направлена на изучение методов и инструментов анализа экономических данных, необходимых для принятия взвешенных управленческих решений. Она охватывает такие темы, как оценка финансовых показателей, анализ рынка, применение экономических моделей и методы прогнозирования.
Логистика складского хозяйства. Оптимизация складских бизнес-процессов
На курсе будут изучены способы оптимизации складских бизнес-процессов. Слушатели смогут повысить уровень сервиса при выполнении заказов контрагентов, сформировать понимание процессов взаимодействия в логистической цепи поставок, узнать какие инфраструктурные решения применимы для организации логистической деятельности предприятия, научиться выбирать наиболее подходящие современные технологии автоматизации учета и управления складскими процессами (WMS) на рынке информационных систем.
Не нашли подходящую программу? Посмотрите полное расписание обучения
Семинары и курсы по финансам
Транспортная логистика
Читайте самые важные новости, лайфхаки и анонсы обучающих мероприятий от «Финконт» в мессенджере MAX |
Вы сможете выбрать только актуальные для вас темы.