Запланировать обучение в
1 квартале 2027
со скидкой 15%
С 1 сентября 2026 года ФНС проводит эксперимент по реализации Концепции обеления отрасли предоставления персонала. Он продлится до 1 сентября 2027 года. В эксперименте участвуют 34 крупнейшие компании розничной торговли и электронной коммерции — заказчики услуг по предоставлению персонала.
Цель эксперимента, прямо указанная в приказе ФНС России от 18 июня 2026 года № ЕД-1-22/404@, — предупреждение налоговых рисков, настройка взаимодействия крупнейших компаний с контрагентами, предоставляющими персонал, и обеспечение полноты уплаты налогов и страховых взносов. Участие в эксперименте осуществляется добровольно и на безвозмездной основе.
Для участников это означает более детальный обмен информацией о привлечённом персонале и расчётах с подрядчиками. Заказчик на основании полученных от партнера сведений рассчитывает предусмотренные Порядком суммы налоговых обязательств и удерживает соответствующую часть из оплаты, причитающейся партнеру, после чего перечисляет ее в качестве ЕНП на ЕНС партнера.
Размер перечисляемой части зависит от вида платежа (таблица 1).
Таблица 1. Доля рассчитанной налоговой обязанности, перечисляемая заказчиком в качестве ЕНП
|
Налог или взнос |
Доля, перечисляемая заказчиком |
|
НДФЛ |
50% |
|
НДС |
75% |
|
Страховые взносы |
75% |
|
УСН |
100% расчётной суммы обязанности ИП на УСН |
|
НПД |
100% расчётной суммы обязанности исполнителя — плательщика НПД. В отношении СМЗ НПД Порядок предусматривает отдельный механизм идентификации и персонифицированного учета. |
*Проценты применяются к рассчитанной в рамках эксперимента сумме соответствующей обязанности, а не непосредственно к стоимости услуг.
Эти правила действуют в рамках установленного порядка проведения эксперимента и предусматривают отдельные особенности для разных категорий исполнителей.
Для бизнеса это важный сигнал: проверять стоит не только договор с кадровым подрядчиком, но и всю модель взаимодействия с людьми — от фактического содержания работ до налогов, документооборота и роли заказчика.
При этом эксперимент пока не является универсальной процедурой для каждого работодателя. Его непосредственный периметр ограничен определёнными крупнейшими компаниями розничной торговли и электронной коммерции. Но вопросы, которые он поднимает, актуальны для любого бизнеса, использующего внешний персонал.
Для HR и бухгалтера риски здесь находятся сразу на стыке нескольких зон ответственности.
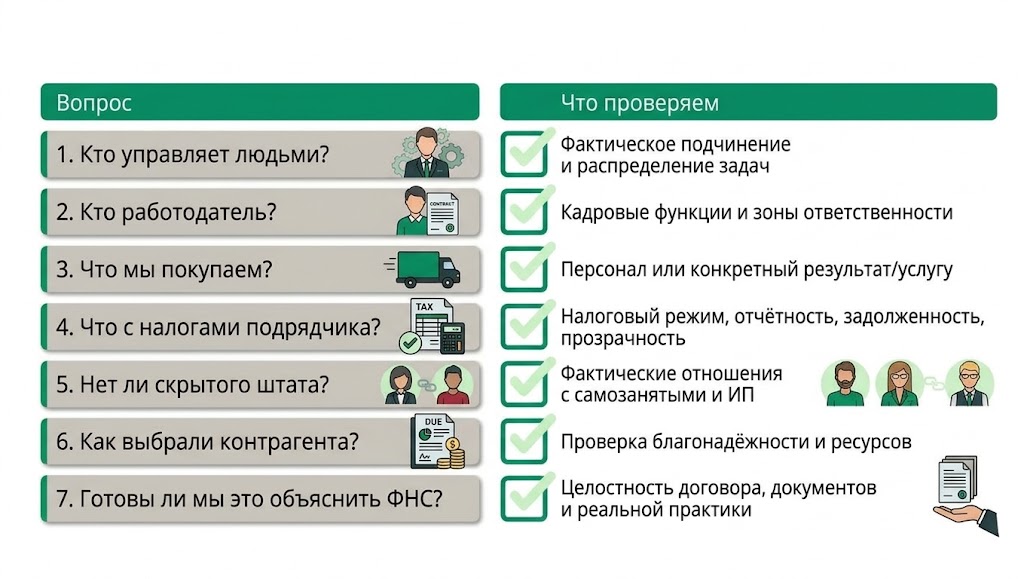
Разберём семь вопросов, которые стоит задать своему бизнесу уже сейчас.
Читайте такжеЕдиный налоговый счёт в 2026 году: инструкция, изменения и важные правилаГид по НДФЛ в 2026 году: кто платит, сколько и когда |
Это первый и главный вопрос.
На бумаге компания может приобретать у подрядчика услугу: например, комплектование склада, уборку помещений, обработку заказов или логистическое сопровождение.
Но на практике важно посмотреть, как организована работа людей.
Кто определяет, что именно и в какие сроки должен делать конкретный человек? Кто распределяет задачи? Кто контролирует процесс? Кто устанавливает график? К кому сотрудник обращается за указаниями?
Чем больше функций по фактическому управлению людьми сосредоточено у заказчика, тем важнее проверить, соответствует ли реальная модель договору и выбранной форме привлечения персонала.
Здесь HR стоит выйти за рамки вопроса «что написано в договоре?» и задать другой:
«Как выглядит рабочий день привлеченного человека на самом деле?»
Если ответ выглядит примерно так: «Он приходит к нашему руководителю, получает от него задания, работает по нашему графику и отчитывается нашему начальнику», — модель требует дополнительной проверки.
Аутсорсинг не означает, что бизнес может полностью забыть о людях, работающих на его площадке.
У заказчика и исполнителя разные зоны ответственности, и их важно определить не только юридически, но и организационно.
HR стоит проверить:
Особенно важно обратить внимание на ситуацию, когда документы говорят об одном, а сотрудники внутри компании воспринимаются как обычная часть собственного штата.
Например, если привлечённого специалиста включают в те же процессы, что и штатных работников, выдают ему корпоративные поручения и фактически подчиняют линейному руководителю, стоит отдельно проверить, соответствует ли это договорной модели.
Принцип простой: чем меньше разрыв между «нашим сотрудником» и «персоналом подрядчика» в реальной работе, тем внимательнее нужно анализировать конструкцию.
Ещё один важный вопрос — предмет договора.
Формулировка «предоставление персонала» сама по себе не должна заменять понимание того, какой экономический результат получает заказчик.
Стоит посмотреть:
Например, есть принципиальная разница между моделями:
«Предоставить 20 комплектовщиков на месяц»
и
«Обработать 100 000 заказов с соблюдением установленных показателей качества и сроков».
Во втором случае центр тяжести находится на результате услуги. В первом — на количестве людей и времени их работы.
Это не означает, что одна модель автоматически безопасна, а другая — нет. Но экономическую суть отношений нужно уметь объяснить не только юристу, но и HR с бухгалтерией.
Вот здесь к HR и юристу присоединяется бухгалтерия.
Эксперимент ФНС показывает, что государство усиливает прозрачность расчётов в сфере предоставления персонала. В рамках эксперимента заказчик получает от партнёра необходимые сведения, самостоятельно рассчитывает определённые налоговые обязательства и перечисляет установленные доли налогов и страховых взносов на ЕНС партнёра.
Размеры долей установлены приказом ФНС:
Таким образом, заказчик участвует в предусмотренном экспериментом механизме обеспечения полноты уплаты налогов и страховых взносов партнёром.
Это меняет саму логику взаимодействия:
«Мы заплатили подрядчику — дальше это его налоговая проблема»
постепенно уступает место модели:
«Мы должны понимать, с кем работаем и какие налоговые риски возникают в нашей цепочке».
Поэтому бухгалтеру стоит проверить:
Часть этих сведений можно проверить через сервис ФНС «Прозрачный бизнес», в котором доступны сведения о регистрации, отчётности, задолженности, численности и других показателях организации.
Это отдельная зона внимания.
Сам по себе статус самозанятого не запрещает компании пользоваться его услугами. Вопрос в том, какими являются реальные отношения сторон.
Красные флаги возникают, если человек:
Дополнительный фактор появляется с развитием цифровых платформ.
С 1 октября 2026 года для самозанятых, которые выполняют работы или оказывают услуги через посреднические цифровые платформы, в определённых отраслях действует критерий систематичности: работа на одного заказчика от 60 часов в месяц и более в течение шести месяцев подряд. Правило направлено в том числе на снижение риска подмены трудовых отношений гражданско-правовыми.
Здесь важно не перепутать новую норму с универсальным запретом для всех самозанятых. Она касается работы через посреднические цифровые платформы и распространяется на установленные законодательством отрасли. Указанный специальный критерий относится к работе через посреднические цифровые платформы. При прямом договоре без платформы он сам по себе не применяется, однако это не исключает оценки отношений по общим правилам о разграничении трудовых и гражданско-правовых отношений.
HR стоит задать простой вопрос:
«Если убрать название договора и статус человека, похожи ли эти отношения на обычную работу сотрудника?»
Если ответ «да», конструкцию стоит внимательно перепроверить.
Аутсорсинг начинается не с первого акта выполненных работ, а с выбора контрагента.
Поэтому полезно провести небольшой аудит закупочной процедуры.
Что компания собирает перед заключением договора?
Например:
Важно не превращать проверку контрагента в формальную папку с документами.
Если компания привлекает подрядчика для предоставления сотен работников, а у самого подрядчика заявлена минимальная численность и отсутствуют очевидные ресурсы для исполнения договора, это повод задать дополнительные вопросы до начала сотрудничества, а не после появления претензий.
В рамках нового подхода ФНС внимание смещается не только на последующий контроль, но и на более раннее выявление налоговых рисков. Сам приказ о проведении эксперимента прямо связывает его с предупреждением налоговых рисков и обеспечением полноты уплаты налогов и взносов.
Это, пожалуй, лучший финальный тест.
Представьте, что завтра компании нужно за несколько дней ответить на вопросы:
Если ответы находятся у разных подразделений и противоречат друг другу — например, бухгалтер говорит одно, HR другое, а руководитель подразделения описывает третью модель, — это хороший повод провести внутренний аудит.
Причём начинать его необязательно с большой проверки всех договоров.
Можно взять одного крупного подрядчика и один реальный рабочий процесс и пройти его целиком:
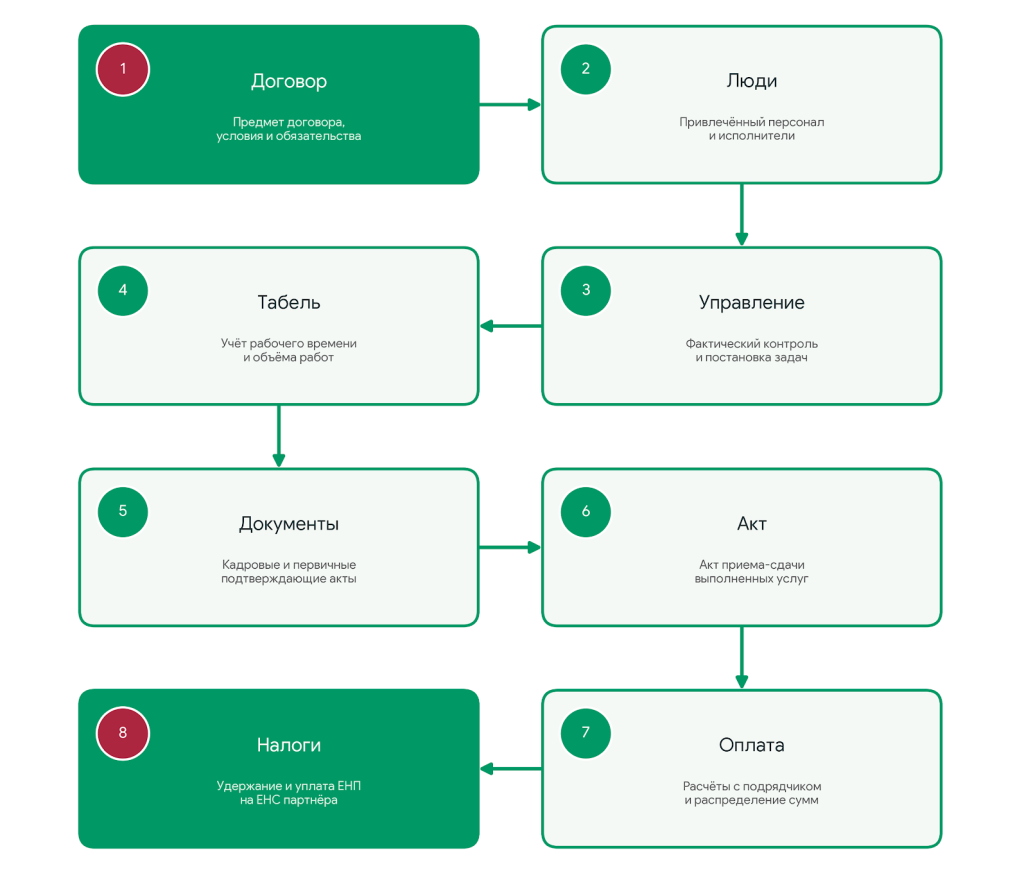
Так быстрее всего обнаруживаются расхождения между юридической конструкцией и реальной практикой.
Эксперимент ФНС важен не только для налогового отдела.
Он показывает более широкий тренд: государство усиливает прозрачность отношений в сфере внешнего персонала и уделяет больше внимания тому, как фактически организованы расчёты и взаимодействие заказчика с подрядчиком.
При этом сам эксперимент пока ограничен определённым кругом крупнейших компаний розничной торговли и электронной коммерции. Поэтому его нельзя воспринимать как новую универсальную процедуру, которая с 1 сентября автоматически распространяется на каждого работодателя.
Но его подход полезен как ориентир для внутренней проверки.
Поэтому HR сегодня стоит смотреть на аутсорсинг не только через вопрос:
«Сколько людей нам нужно привлечь?»
А бухгалтеру — не только:
«Как правильно провести оплату?»
Совместный вопрос должен звучать иначе:
«Соответствует ли наша договорная модель тому, как эти люди реально работают, и можем ли мы подтвердить это документами?»
Перед продлением договора с кадровым подрядчиком полезно пройтись по семи вопросам:
Кого касается эксперимент ФНС по предоставлению персонала?
Непосредственными участниками эксперимента являются 34 организации розничной торговли и/или электронной коммерции, перечисленные в приложении № 1 к приказу ФНС России от 18 июня 2026 года № ЕД-1-22/404@. Эксперимент проводится с 1 сентября 2026 года по 1 сентября 2027 года. Участие в эксперименте осуществляется добровольно и на безвозмездной основе.
Обязателен ли этот порядок для всех компаний, которые используют внешний персонал?
Нет. Сам эксперимент не вводит универсальный порядок для всех работодателей. Его непосредственными участниками являются организации, включённые в установленный ФНС перечень. Однако подходы, которые используются в эксперименте, могут быть полезны другим компаниям для внутренней проверки моделей привлечения персонала и налоговых рисков.
Что именно делает заказчик в рамках эксперимента?
На основании сведений, которые предоставляет партнёр, заказчик рассчитывает предусмотренные экспериментом налоговые обязательства и перечисляет установленные доли соответствующих сумм в качестве единого налогового платежа на ЕНС партнёра. Размер перечисления зависит от вида налога или взноса.
Распространяется ли эксперимент на самозанятых?
Да. Самозанятые — плательщики НПД учитываются в предусмотренной экспериментом модели отдельно. В отношении НПД предусматривается перечисление 100% рассчитанной суммы налога в счёт исполнения налоговой обязанности исполнителя — плательщика НПД.
Можно ли заключать договор с самозанятым, если он постоянно работает только у одной компании?
Сам по себе статус самозанятого не запрещает заключение договора с одним заказчиком. Однако при оценке отношений имеет значение их фактическое содержание. Постоянная трудовая функция, подчинение внутреннему распорядку, установленный заказчиком график, регулярная фиксированная оплата и фактическая интеграция человека в структуру компании могут свидетельствовать о наличии признаков трудовых отношений и требуют оценки всей совокупности обстоятельств.
Как быстро провести внутреннюю проверку аутсорсинговой модели?
Можно выбрать одного крупного подрядчика и один реальный рабочий процесс и последовательно проверить цепочку: договор → привлечённые люди → управление → документы по учёту работы → акт → оплата → налоги. Такой подход позволяет быстро выявить расхождения между условиями договора и тем, как взаимодействие организовано на практике.
Эксперимент ФНС по обелению рынка предоставления персонала начался 1 сентября 2026 года и продлится до 1 сентября 2027 года. На первом этапе он охватывает 34 крупнейшие компании розничной торговли и электронной коммерции.
Для непосредственных участников это означает более детальное информационное взаимодействие с контрагентами, предоставляющими персонал, и участие заказчика в механизме перечисления определённых налогов и страховых взносов на ЕНС партнёра.
Для остальных компаний эксперимент — повод посмотреть на собственные модели привлечения внешнего персонала заранее.
Кадровый аутсорсинг сегодня стоит проверять одновременно глазами HR, бухгалтера, юриста и руководителя бизнеса.
Потому что граница между «мы заказали услугу» и «мы фактически используем чужой персонал» проходит не столько по названию договора, сколько по тому, как отношения устроены в реальной жизни.
|
Хотите разобраться в теме глубже? Ближайшие программы обучения:
Современные технологии поиска и подбора персонала
В ходе программы слушатели узнают, как построить систему подбора и адаптации персонала в эпоху кадрового дефицита, познакомятся с тенденциями подбора в 2026 году, рассмотрят эффективные методы и технологии поиска, привлечения и найма персонала, изучат современные инструменты автоматизации подбора персонала.
Правила проведения внутреннего кадрового аудита в 2026 году
В рамках обучения слушатели получат рекомендации по организации и проведению внутреннего кадрового аудита, что позволит создать современную и эффективную систему кадрового делопроизводства. Также на программе слушатели узнают о последних изменениях трудового законодательства в 2026 году, познакомятся с решениями Конституционного и Верховного Суда РФ, кардинально изменившими правоприменительную практику, получат ответы и разъяснения по самым сложным вопросам трудового законодательства.
Основы поиска и подбора персонала
Программа повышения квалификации "Основы поиска и подбора персонала" предлагает участникам глубокое понимание методов и инструментов, используемых для эффективного подбора кадров.
Не нашли подходящую программу? Посмотрите полное расписание обучения
Курсы по подбору и адаптации персонала
Читайте самые важные новости, лайфхаки и анонсы обучающих мероприятий от «Финконт» в мессенджере MAX |

Вы сможете выбрать только актуальные для вас темы.