С 1 января 2025 года организации и индивидуальные предприниматели на упрощённой системе налогообложения (УСН) признаются плательщиками НДС. При этом при соблюдении установленных условий они могут автоматически освобождаться от исполнения обязанностей по исчислению и уплате налога.
В 2026 году основной порог доходов для такого освобождения составляет 20 млн рублей за предыдущий календарный год. Если доход за 2025 год превысил этот предел, налогоплательщик должен исчислять НДС с 1 января 2026 года. Если освобождение действовало на начало года, но доход превысил 20 млн рублей в течение 2026 года, обязанности по НДС возникают с первого числа следующего месяца.
Если обязанность по НДС возникла, налогоплательщик на УСН может применять общеустановленные ставки 22%, 10% и 0% в предусмотренных законом случаях либо специальные ставки 5% и 7% при соблюдении установленных условий.
Помимо НДС, в 2026 году действуют обновлённые лимиты УСН и новые правила работы с налоговыми документами.
Рассмотрим, кто должен исчислять НДС, как определить доход для освобождения, какие ставки выбрать и как организовать учёт и отчётность.
Кто освобождён от НДС на УСН в 2026 году
Освобождение от исполнения обязанностей по исчислению и уплате НДС регулируется ст. 145 НК РФ. Для налогоплательщиков на УСН оно предоставляется автоматически: отдельное уведомление в налоговую инспекцию подавать не нужно.
В 2026 году необходимо учитывать доход за 2025 год (таблица 1).
Таблица 1. Условия освобождения от НДС на УСН в 2026 году в зависимости от дохода за 2025 год
|
Доход за 2025 год
|
Правило с 1 января 2026 года
|
|
Не более 20 млн руб.
|
Действует автоматическое освобождение от НДС
|
|
Более 20 млн руб.
|
Необходимо исчислять НДС с начала 2026 года
|
Освобождение не обязательно действует весь год. Если налогоплательщик начал 2026 год с освобождением, но доход с начала года превысил 20 млн рублей, обязанности по НДС возникают с первого числа месяца, следующего за месяцем превышения.
Пример
Доход индивидуального предпринимателя на УСН за 2025 год составил 15 млн рублей. С 1 января 2026 года он освобождён от НДС.
В мае 2026 года доход с начала года превысил 20 млн рублей. Следовательно, обязанности по исчислению НДС возникают с 1 июня 2026 года.
С этого момента предпринимателю необходимо выбрать применимую ставку, организовать документооборот и контролировать сроки представления декларации и уплаты налога.
Важно: освобождение от НДС по ст. 145 НК РФ не отменяет обязанности, которые могут возникать при ввозе товаров, исполнении функций налогового агента и в других предусмотренных законом случаях.
|
Какой доход учитывается для лимита НДС
Для определения права на освобождение учитываются доходы по правилам ст. 346.15 НК РФ.
Это не означает, что нужно просто сложить все поступления на расчётный счёт. Для целей налогового учёта необходимо определить, какие поступления признаются доходами по правилам УСН.
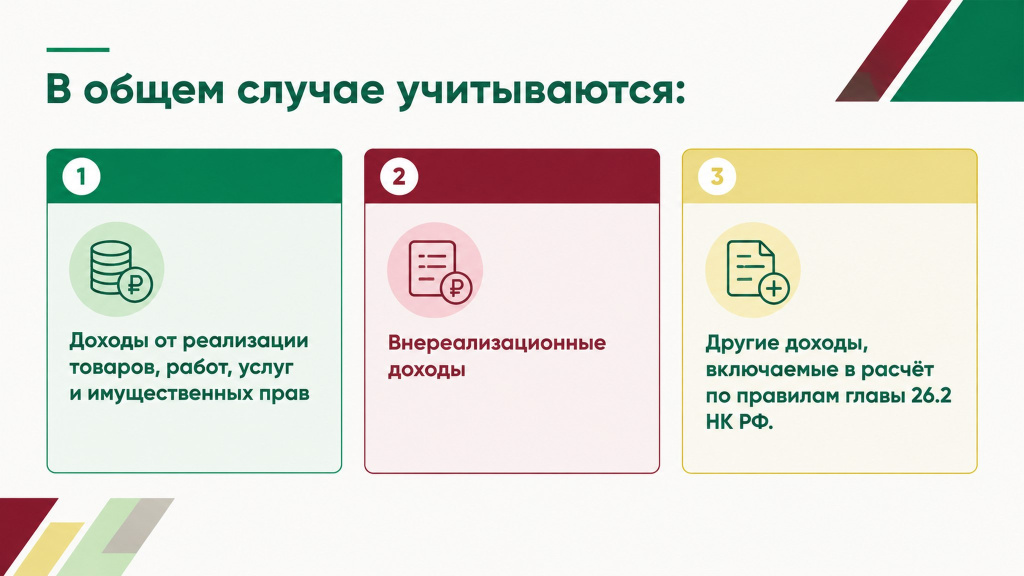
Доход для проверки лимита определяется без уменьшения на расходы.
Если предприниматель совмещает УСН и патентную систему налогообложения (ПСН), необходимо учитывать специальные правила определения совокупного дохода по обоим режимам. Нельзя проверять право на освобождение, ориентируясь исключительно на доходы, отражённые по УСН.
Также следует различать:
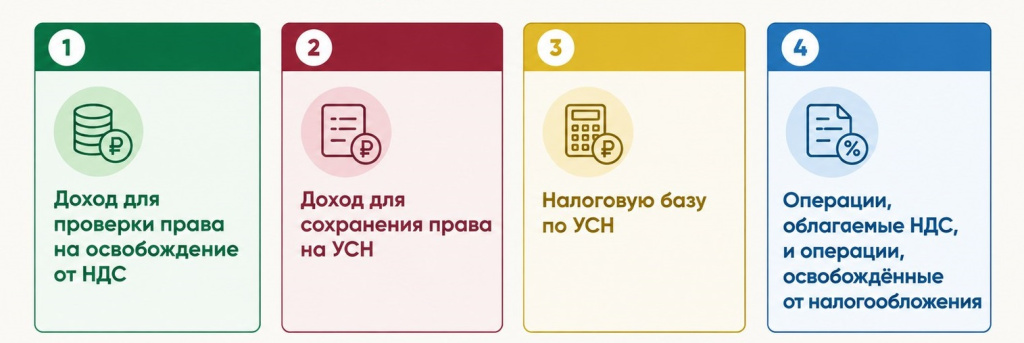
Это разные показатели, которые могут определяться по разным правилам.
Как изменится порог освобождения от НДС в 2027–2030 годах
Федеральным законом от 04.07.2026 № 228-ФЗ изменён ранее предусмотренный график снижения порога освобождения (таблица 2).
Таблица 2. Порог доходов для автоматического освобождения от НДС на УСН в 2025–2030 годах
|
Год
|
Порог доходов за предыдущий календарный год
|
|
2025
|
60 млн руб.
|
|
2026
|
20 млн руб.
|
|
2027
|
20 млн руб.
|
|
2028
|
20 млн руб.
|
|
2029
|
15 млн руб.
|
|
2030 и далее
|
10 млн руб.
|
Таким образом, в 2027 и 2028 годах порог останется на уровне 20 млн рублей. С 2029 года он снизится до 15 млн рублей, а с 2030 года — до 10 млн рублей.
При планировании налоговой нагрузки важно учитывать именно действующую редакцию ст. 145 НК РФ, а не ранее опубликованные прогнозы и первоначальные графики реформы.
Какие ставки НДС можно применять на УСН
Если налогоплательщик обязан исчислять НДС, он может выбрать общеустановленные ставки либо специальные ставки для УСН, если выполняются условия их применения (таблица 3).
Таблица 3. Ставки НДС на УСН в 2026 году: условия применения и право на вычеты
|
Ставка
|
Когда применяется
|
Вычеты входного НДС
|
|
22%
|
Основная ставка с 2026 года
|
Возможны при соблюдении условий НК РФ
|
|
10%
|
Для предусмотренных законом товаров и операций
|
Возможны при соблюдении условий НК РФ
|
|
0%
|
Для прямо предусмотренных законом операций
|
По специальным правилам применения ставки 0%
|
|
5%
|
При соблюдении условий для специальной ставки
|
Обычные вычеты не применяются
|
|
7%
|
При соблюдении условий для специальной ставки
|
Обычные вычеты не применяются
|
Основные правила установлены ст. 164, 170–172 НК РФ.
Общеустановленные ставки
С 1 января 2026 года основная ставка НДС составляет 22%.
Ставка 10% применяется, например, при реализации отдельных продовольственных товаров, товаров для детей, медицинских товаров и других категорий, прямо предусмотренных НК РФ.
Ставка 0% применяется только к операциям, для которых она установлена налоговым законодательством, в частности к отдельным экспортным операциям.
При применении общеустановленных ставок налогоплательщик может принимать входной НДС к вычету при соблюдении требований ст. 171 и 172 НК РФ.
Специальная ставка 5%
Ставка 5% применяется при соблюдении условий п. 8 ст. 164 НК РФ.
Для 2026 года базовый предел доходов составляет 250 млн рублей. С учётом коэффициента-дефлятора 1,090 он равен 272,5 млн рублей.
Если доход за 2025 год превысил 20 млн рублей, но соответствует условиям применения ставки 5%, налогоплательщик может использовать её с начала 2026 года.
Если на начало года действовало освобождение от НДС, но доход превысил 20 млн рублей в течение 2026 года, ставка 5% может применяться с месяца возникновения обязанности по НДС, пока сохраняется право на неё.
При специальной ставке 5% обычные вычеты входного НДС не применяются. НДС по приобретениям учитывается в соответствии со специальными правилами НК РФ.
Специальная ставка 7%
Ставка 7% применяется в предусмотренных законом случаях при доходах выше предела для ставки 5%, но в пределах установленного лимита.
Для 2026 года базовый предел составляет 450 млн рублей, а с учётом коэффициента-дефлятора — 490,5 млн рублей.
При превышении 272,5 млн рублей право на ставку 5% в общем случае прекращается с первого числа следующего месяца. Если налогоплательщик сохраняет право на УСН, с этой даты применяется ставка 7% при соблюдении соответствующих условий.
При превышении 490,5 млн рублей утрачивается право на УСН и специальные ставки НДС для налогоплательщиков на этом режиме. Переход к общеустановленному порядку налогообложения определяется правилами ст. 346.13 НК РФ.
Как выбрать ставку: 22%, 5% или 7%
Универсально выгодной ставки для всех организаций и ИП нет. Выбор зависит от структуры расходов, покупателей, наценки и условий договоров.
При ставке 22% налоговая нагрузка по НДС может быть выше, но появляется возможность применять вычеты входного НДС.
При ставках 5% и 7% номинальная ставка ниже, но права на обычные вычеты входного НДС нет.
При выборе необходимо оценить:
- долю закупок с входным НДС;
- объём расходов и торговую наценку;
- структуру покупателей;
- возможность увеличить договорную цену;
- наличие авансов и долгосрочных контрактов;
- затраты на бухгалтерский и налоговый учёт.
Если клиенты — организации
Для B2B-бизнеса возможность принять предъявленный НДС к вычету может быть важна для покупателя.
Поэтому ставка 22% с вычетами иногда оказывается коммерчески предпочтительнее специальных ставок 5% и 7%. Однако это необходимо проверять расчётом, а не только сравнением номинальных ставок.
Если клиенты — физические лица
Для B2C-бизнеса покупателю обычно не требуется вычет НДС. В такой ситуации существенное значение имеет влияние налога на конечную цену.
Специальная ставка может оказаться привлекательнее, если экономия на налоге превышает потери, связанные с отсутствием вычетов по закупкам.
Окончательный выбор следует делать на основании расчёта совокупной налоговой нагрузки.
Можно ли отказаться от ставки 5% или 7%
По общему правилу налогоплательщик, выбравший специальную ставку 5% или 7%, должен применять её не менее 12 последовательных налоговых периодов, то есть фактически три года. Начало отсчёта определяется п. 9 ст. 164 НК РФ.
Для налогоплательщиков на УСН, впервые перешедших на специальные ставки в 2026 году, предусмотрено исключение: они могут отказаться от ставки 5% или 7% в течение четырёх последовательных налоговых периодов, начиная с первого периода, за который представлена декларация с операциями, облагаемыми по специальной ставке.
Это правило также может распространяться на некоторых налогоплательщиков, которые начали применять специальные ставки в 2025 году, если на 1 января 2026 года установленный четырёхпериодный срок ещё не истёк. Условия необходимо проверять с учётом п. 9 ст. 164 НК РФ и применимых разъяснений Минфина.
Пример
Если налогоплательщик впервые задекларировал операции по ставке 5% за I квартал 2026 года, возможность отказаться от специальной ставки оценивается в пределах четырёх последовательных налоговых периодов, начиная с этого квартала.
Отдельное уведомление о выборе ставки обычно не подаётся: применяемая ставка отражается в декларации по НДС.
Что происходит при превышении лимитов дохода
Превышение 20 млн рублей
Если налогоплательщик пользовался освобождением от НДС, а доход с начала года превысил 20 млн рублей, обязанности по НДС возникают с первого числа следующего месяца.
Например, если лимит превышен в мае, НДС необходимо исчислять по операциям начиная с июня.
Превышение 272,5 млн рублей
Если применяется ставка 5%, а доход с начала года превысил 272,5 млн рублей, право на неё в общем случае прекращается с первого числа следующего месяца.
При сохранении права на УСН с этой даты применяется ставка 7%, если соблюдены условия её использования.
Превышение 490,5 млн рублей
Если доходы с начала 2026 года превысили 490,5 млн рублей, налогоплательщик утрачивает право на УСН с первого числа месяца превышения.
Одновременно прекращается право применять специальные ставки НДС 5% и 7% как налогоплательщик на УСН. Порядок определения налоговых обязательств после утраты права на режим следует проверять по ст. 346.13 и ст. 164 НК РФ.
Эти три ситуации нельзя смешивать: у освобождения от НДС, специальных ставок и права на УСН разные лимиты и последствия превышения.
УСН «Доходы» и «Доходы минус расходы»
При объекте «Доходы» налоговая база по УСН определяется исходя из доходов по правилам главы 26.2 НК РФ. Расходы непосредственно налоговую базу не уменьшают.
При объекте «Доходы минус расходы» налоговая база определяется с учётом расходов, которые отвечают требованиям ст. 346.16 НК РФ.
В обоих случаях при возникновении обязанности по НДС необходимо отдельно учитывать:
- НДС с реализации;
- входной НДС;
- НДС по авансам;
- суммы, принятые к вычету;
- суммы, включаемые в стоимость приобретений;
- расходы, учитываемые при расчёте УСН.
При специальных ставках 5% и 7% обычные вычеты входного НДС не применяются. В предусмотренных законом случаях такой НДС включается в стоимость приобретений и учитывается по правилам соответствующего налогового режима.
При общеустановленных ставках действует общий механизм налоговых вычетов.
Счета-фактуры и обязанности освобождённого налогоплательщика
Если налогоплательщик обязан исчислять НДС, он должен соблюдать установленные правила оформления счетов-фактур и других документов.
Основные требования к счетам-фактурам установлены ст. 169 НК РФ. Общий срок их выставления — не позднее пяти календарных дней со дня отгрузки либо получения аванса в предусмотренных законом случаях.
Применение специальных ставок 5% и 7% само по себе не отменяет обязанности оформлять документы по НДС.
С 2026 года формы налоговых документов обновлялись в связи с изменением ставки НДС. При настройке учётной системы необходимо использовать формы, действующие для соответствующего периода.
Если налогоплательщик освобождён от НДС
Если налогоплательщик пользуется освобождением по ст. 145 НК РФ, обычной обязанности начислять НДС с облагаемых операций у него нет.
В общем случае ему не требуется выставлять счета-фактуры с выделенным НДС и представлять декларацию только по причине применения УСН.
При этом необходимо учитывать исключения: обязанности налогового агента, ввоз товаров и другие прямо предусмотренные НК РФ ситуации.
Отдельно следует различать освобождение налогоплательщика по ст. 145 НК РФ и освобождение отдельных операций по ст. 149 НК РФ. Наличие освобождаемых операций не следует автоматически приравнивать к обязанности представить декларацию: необходимо проверить конкретную ситуацию и предусмотренные законом требования к отчётности.
Важно не выделять НДС в документах без необходимости. Если освобождённый налогоплательщик выставит покупателю счёт-фактуру с выделенной суммой налога, эту сумму придётся исчислить и уплатить в бюджет на основании п. 5 ст. 173 НК РФ. При этом обычное право на вычет входного НДС не возникает.
НДС с авансов и переходные операции 2025–2026 годов
Если налогоплательщик обязан исчислять НДС, налоговая обязанность может возникать как при реализации, так и при получении предоплаты.
В общем случае при получении аванса НДС рассчитывается с суммы предоплаты. При последующей отгрузке ранее исчисленный авансовый НДС принимается к вычету при соблюдении условий НК РФ.
Для расчёта налога с авансов могут применяться расчётные ставки:
- 22/122%;
- 10/110%;
- 5/105%;
- 7/107%.
Конкретная ставка зависит от применимого порядка налогообложения и характера операции.
Особый порядок может применяться в отдельных ситуациях, в том числе когда аванс и отгрузка происходят в одном квартале. Однако это не общее правило, автоматически отменяющее начисление НДС с любого аванса. Необходимо учитывать соответствующие нормы и разъяснения ФНС.
Договоры, заключённые до изменения налоговой нагрузки
Отдельного внимания требуют ситуации, когда аванс получен в 2025 году, а отгрузка производится в 2026 году после возникновения обязанности по НДС.
В таких случаях необходимо определить, включает ли договорная цена НДС и предусмотрена ли возможность её изменения.
Если стороны не согласовали увеличение цены, а покупатель не согласен доплачивать налог, при определении суммы НДС могут потребоваться расчётные ставки исходя из того, что налог включён в договорную цену. Конкретный порядок зависит от условий договора и обстоятельств операции.
Бизнесу, начинающему исчислять НДС в 2026 году, стоит проверить договоры:
- с фиксированной ценой;
- с авансами;
- с длительным сроком исполнения;
- с формулировкой «цена включает все налоги»;
- с условиями изменения цены при изменении налогового законодательства.
Декларация по НДС: сроки и порядок представления
Если организация или ИП обязаны исчислять НДС, они должны представлять декларацию по итогам налогового периода.
Налоговый период по НДС — квартал. Декларация представляется в электронной форме в установленном порядке. Общие правила закреплены ст. 174 НК РФ.
Таблица 4. Сроки сдачи декларации по НДС в 2026 году
|
Налоговый период
|
Срок представления декларации
|
|
I квартал 2026 года
|
27 апреля 2026 года
|
|
II квартал 2026 года
|
27 июля 2026 года
|
|
III квартал 2026 года
|
26 октября 2026 года
|
|
IV квартал 2026 года
|
25 января 2027 года
|
Сроки указаны с учётом переносов выходных дней.
Декларация, которая должна быть представлена в электронной форме, не считается надлежащим образом поданной при представлении на бумаге.
Если налогоплательщик освобождён от исполнения обязанностей по НДС и у него отсутствуют обстоятельства, создающие обязанность представить декларацию, подавать её только из-за применения УСН не требуется.
Когда уплачивать НДС
По общему правилу НДС по операциям на территории России уплачивается равными долями — по одной трети суммы налога — не позднее 28-го числа каждого из трёх месяцев, следующих за истекшим кварталом.
Например, НДС за I квартал уплачивается в апреле, мае и июне. Если установленный срок приходится на выходной или нерабочий праздничный день, применяются правила переноса срока.
Перечисление налога осуществляется в рамках единого налогового платежа с соблюдением действующего порядка исполнения налоговых обязательств.
Временное освобождение от штрафа за первую декларацию
Для организаций и ИП на УСН, впервые ставших исполнять обязанности плательщика НДС в 2026 году, предусмотрена специальная мера поддержки.
В соответствии со ст. 23 Федерального закона от 28.11.2025 № 425-ФЗ за один налоговый период 2026 года, за который налогоплательщик впервые должен был исполнить обязанности по НДС, не применяется штраф по п. 1 ст. 119 НК РФ за несвоевременное представление декларации.
Эта мера не отменяет обязанность подать декларацию и уплатить налог. Она также не означает автоматического освобождения от пеней за просрочку уплаты.
Другие изменения УСН в 2026 году
Помимо НДС, необходимо учитывать обновлённые показатели упрощённой системы налогообложения (таблица 5).
Таблица 5. Лимиты УСН в 2026 году: доходы, основные средства и численность работников
|
Показатель
|
Значение в 2026 году
|
|
Коэффициент-дефлятор для УСН
|
1,090
|
|
Предельный доход для сохранения права на УСН
|
490,5 млн руб.
|
|
Предельная остаточная стоимость основных средств
|
218 млн руб.
|
|
Средняя численность работников
|
Не более 130 человек в общем случае
|
Показатели и условия применения УСН регулируются, в частности, ст. 346.12 и 346.13 НК РФ.
Необходимо различать два ключевых лимита:
- 20 млн рублей — порог дохода для автоматического освобождения от НДС в 2026 году;
- 490,5 млн рублей — предельный показатель дохода для сохранения права на УСН в 2026 году.
Это разные показатели, выполняющие разные функции.
Единая форма уведомления по УСН
С 31 июля 2026 года применяется единая форма уведомления (сообщения) по УСН — КНД 1154004.
Форма утверждена приказом ФНС России от 30.04.2026 № ЕД-1-3/285@ и предназначена для замены нескольких ранее применявшихся форм, связанных с переходом на УСН, изменением объекта налогообложения, отказом от режима, прекращением деятельности на УСН и утратой права на его применение.
Это изменение относится непосредственно к УСН, а не к правилам расчёта НДС.
Что делать бухгалтеру и предпринимателю на УСН в 2026 году
Чтобы не пропустить момент возникновения обязанности по НДС, рекомендуется действовать последовательно.
1. Проверить доход за 2025 год
Определить доход по правилам главы 26.2 НК РФ и проверить, превышает ли он 20 млн рублей. При совмещении УСН с ПСН необходимо учитывать правила определения совокупного дохода.
2. Контролировать доход в течение 2026 года
Если действует освобождение, необходимо отслеживать накопленный доход. При превышении 20 млн рублей обязанности по НДС возникают с первого числа следующего месяца.
3. Выбрать ставку НДС
Сравнить общеустановленные ставки с вычетами и специальные ставки 5% и 7% без обычных вычетов. Решение принимать с учётом закупок, покупателей, наценки и договорных цен.
4. Проверить договоры
Особое внимание уделить фиксированным ценам, авансам, долгосрочным договорам и условиям изменения цены при изменении налогового законодательства.
5. Настроить документооборот
Проверить учётную систему, электронный документооборот, счета-фактуры, УПД, авансовые счета-фактуры и книги продаж. При наличии оснований организовать ведение книги покупок.
6. Проверить учётную политику
Определить порядок учёта НДС с реализации, входного НДС, авансов, переходных операций и операций, освобождённых от налогообложения. Отдельно установить порядок учёта расходов по УСН.
7. Настроить отчётность и контроль сроков
Организовать подготовку декларации по НДС, контроль сроков её представления и уплаты налога, а также регулярную проверку доходного лимита.
Частые вопросы об НДС на УСН
Все ли ИП на УСН платят НДС?
Нет. С 2025 года ИП и организации на УСН признаются плательщиками НДС, но при соблюдении установленных условий могут автоматически освобождаться от исполнения обязанностей по исчислению и уплате налога. В 2026 году основной порог для освобождения — 20 млн рублей дохода за предыдущий год.
Можно ли одновременно применять УСН и НДС?
Да. УСН и НДС не являются взаимоисключающими режимами. Если освобождение от НДС не действует, налогоплательщик продолжает применять УСН и одновременно исполняет обязанности по НДС.
Нужно ли уведомлять ФНС об освобождении от НДС?
Нет. Освобождение по ст. 145 НК РФ предоставляется автоматически при соблюдении установленных условий.
Что делать, если доход превысил 20 млн рублей в течение 2026 года?
Определить месяц превышения. Обязанности по НДС возникают с первого числа следующего месяца. Затем необходимо выбрать применимую ставку, настроить учёт, проверить договоры и организовать оформление документов и представление декларации.
Какая ставка НДС выгоднее — 5%, 7% или 22%?
Универсального ответа нет. При ставке 22% возможны вычеты входного НДС, а при ставках 5% и 7% обычные вычеты не применяются. Выбор зависит от структуры расходов, покупателей и договорных цен.
Нужно ли сдавать декларацию освобождённому от НДС упрощенцу?
В общем случае нет, если освобождение действует и отсутствуют другие обстоятельства, создающие обязанность представить декларацию. При наличии специальных обстоятельств, например обязанностей налогового агента, нужно отдельно проверить требования НК РФ.
Можно ли отказаться от ставки 5% или 7%?
По общему правилу специальные ставки применяются не менее 12 последовательных налоговых периодов. Для налогоплательщиков, впервые перешедших на них в 2026 году, предусмотрена возможность отказа в течение четырёх последовательных налоговых периодов при соблюдении п. 9 ст. 164 НК РФ.
Изменится ли порог освобождения от НДС в 2027 году?
Нет. По действующей редакции ст. 145 НК РФ порог 20 млн рублей сохраняется для доходов за 2025–2028 годы. В 2029 году он составит 15 млн рублей, а с 2030 года — 10 млн рублей.
Резюме
В 2026 году применение УСН необходимо рассматривать вместе с правилами НДС.
Главное, что нужно помнить:
- освобождение от НДС при соблюдении условий предоставляется автоматически;
- порог дохода для освобождения в 2026 году составляет 20 млн рублей;
- при превышении лимита в течение года обязанности по НДС возникают с первого числа следующего месяца;
- основная ставка НДС составляет 22%, также применяются ставки 10% и 0% в предусмотренных законом случаях;
- специальные ставки для УСН — 5% и 7%, при них обычные вычеты входного НДС не применяются;
- предел дохода для сохранения права на УСН в 2026 году составляет 490,5 млн рублей;
- порог освобождения от НДС сохранится на уровне 20 млн рублей в 2027 и 2028 годах, снизится до 15 млн рублей в 2029 году и до 10 млн рублей с 2030 года.
Предпринимателям и организациям на УСН важно контролировать доход, своевременно выбирать ставку, проверять договоры, правильно оформлять документы и соблюдать сроки отчётности.
Если доход приближается к 20 млн рублей, целесообразно заранее рассчитать несколько вариантов налоговой нагрузки, чтобы подготовиться к возникновению обязанности по НДС.
|
Хотите разобраться в теме глубже? Ближайшие программы обучения:
Оптимизация налогообложения и налоговые риски с учетом изменений в законодательстве с 2027 года
На курсе участники узнают, какие налоговые изменения ждет бизнес в 2027 году, и как оптимизировать налоги не допустив ошибок.
Главный бухгалтер – зимняя сессия. Повышение квалификации с учетом изменений в налоговом и бухгалтерском законодательстве 2026 года и рекомендаций Минфина (зарплата, налоги, безопасные условия договоров, налоговый контроль)
Курс повышения квалификации включает в себя актуальные темы, необходимые в работе главного бухгалтера в 2026 году: изменения в бухгалтерском учете и налогообложении, расчете заработной платы, нововведения в части налогового контроля и администрирования.
Бухгалтерский учёт при УСН и ОСНО)
Изучение программы будет полезно как для специалистов в области ведения бухгалтерского учёта, так и для новичков, которые смогут ознакомится с основными понятиями и узнать принципы построения учета в компании. Бухгалтер на ОСНО систематизирует знания и разберется в тонкостях бухгалтерского и налогового учета на каждом участке. Бухгалтер на УСН актуализирует знания о работе с первичными документами, об учете и отчетности. Разберется, как вести расчеты с дебиторами, кредиторами, подотчетными лицами и пр.
Налоги и налогообложение физических и юридических лиц
Программа повышения квалификации «Налоги и налогообложение физических и юридических лиц» призвана углубить знание слушателей о налоговом законодательстве, налоговых системах и механизмах налогообложения, с учетом изменений законодательных норм.
Не нашли подходящую программу? Посмотрите полное расписание обучения
Читайте самые важные новости, лайфхаки и анонсы обучающих мероприятий от «Финконт» в мессенджере MAX
|