Доступно в формате
онлайн-трансляции!
Перейти
Раздельный учет затрат и результатов финансово-хозяйственной деятельности на предприятиях-исполнителях гособоронзаказа: новые требования с 2027 года
Артикул: МС29724
С 01.01.2027 года вступили в действие Новые правила ведения раздельного учета (ПП РФ от 13.07.2026 № 874). Правила применяются ко всем действующим и вновь заключаемым контрактам. На обучении рассматриваются ключевые изменения, даются рекомендации по перестройке внутренних процессов под новые требования к калькулированию себестоимости и учету затрат, а также к формированию новых отчетных форм.
Для кого предназначен
Главных бухгалтеров, бухгалтеров, директоров по экономике, экономистов, финансовых директоров, специалистов финансово-экономических служб, руководителей и специалистов ОПК.Цель обучения
Сформировать у слушателей четкое понимание новых правил ведения раздельного учета и калькулирования себестоимости по ГОЗ, которые вступили в силу с 2027 года, и отработать практические навыки работы с новыми формами отчетности.Программа обучения
День 1
Трансформация системы раздельного учёта: от пустой формальности – к новым принципамкалькулирования фактических затрат по ГОЗ.
- Основные правила ведения раздельного учёта при получении средств из федерального бюджета. Постановление Правительства РФ от 19.01.1998 № 47. Характеристики этапа: отсутствие особенностей раздельного учёта при выполнении ГОЗ; необособление денежных потоков по контрактам; отсутствие отчётности по раздельному учёту; отсутствие жёстких экономических санкций за неведение раздельного учёта.
- Состав и направление использования ресурсов, необходимых для выполнения контракта. Постановление Правительства РФ от 19.01.1998 № 47 (в ред. Постановления Правительства РФ от 04.05.2018 № 543).
- Классификация источников финансирования ресурсов контракта: целевые источники, привлечённые (собственные и привлечённые с других контрактов госзаказа); перенаправленные ресурсы.
- Особенности этапа: введение банковского сопровождения контракта; финансовый мониторинг движения денежных средств на ОБС; обязательная отчётность по раздельному учёту – отчёт об исполнении контракта. Административная ответственность по ст.15.37 КоАП РФ.
- Полная реформа калькулирования себестоимости продукции и контроля затрат по контрактам ГОЗ. Постановление Правительства РФ от 19.01.1998 № 47 (в ред. Постановления Правительства РФ от 13.07.2026 № 874): повышение прозрачности структуры себестоимости продукции ГОЗ, усиление контроля и оптимизации проверок со стороны государственных органов.
- Новые правила по всем действующим и вновь заключаемым контрактам с 1 января 2027 года.
- Фиксированная номенклатура статей калькуляции. Запрет на произвольное объединение или переименование статей.
- Усиление требований к первичным учётным документам, применяемым в ГОЗ.
- Введение дополнительной отчётности – отчёт о фактических затратах по государственному контракту, заключённому в рамках ГОЗ.
Локальный документ организации, регулирующий введение раздельного учёта при выполнении ГОЗ.
- Новые требования к утверждению правил калькулирования себестоимости продукции и учёта затрат по продукции ГОЗ: внутренний документ; учётная политика в целях ведения раздельного учёта (Постановление Правительства РФ от 13.07.2026 № 874).
- Структура документа, разделы, элементы учётной политики:
- регламент взаимодействия планово-экономического отдела и бухгалтерии;
- аудит договоров со смежниками на предмет сопоставимости аналитики;
- график документооборота между службами;
- требования к первичным учётным документам.
- Раздел учётной политики «Правила…»: перечень, применяемых организацией статей калькуляции; применяемый метод учёта затрат; классификация затрат; порядок заполнения форм отчётности раздельного учёта.
Принципы документального оформления хозяйственных операций в рамках ГОЗ.
- Требования к первичным учётным документам, установленные ФСБУ 27/2021.
- Контроль первичных учётных данных: регистры аналитического учёта и первичные учётные документы. В аналитических регистрах раздельного учёта учёт затрат ведётся в разрезе контрактов, статей калькуляции, места возникновения, признака включения в состав себестоимости.
- Состав, форматы регистров, уровень детализации, порядок заполнения в учётной политике.
- Требования к первичным учётным документам в раздельном учёте. Дополнительный реквизит – внутренний идентификатор; дата составления документа, отличная от даты совершения операции; оправдательные документы.
- Подписание и внесение исправлений в первичные учётные документы. Кто отвечает за первичные учётные документы?
- Требования к первичным учётным документам при приобретении запасов. Ведение складского учёта в разрезе контрактов.
- Возмещаемые расходы в раздельном учёте, нормативно-правовая база, процедура оформления и утверждения.
Методы учёта затрат и объекты калькулирования себестоимости продукции при выполнении ГОЗ.
- Виды объектов калькулирования.
- Позаказный метод калькулирования себестоимости.
- Попередельный метод калькулирования себестоимости. Перечень переделов, порядок определения калькуляционных групп продукции и исчисления незавершённого производства в учётной политике.
- Недопустимость применения «котлового» метода учёта затрат в системе раздельного учёта.
Состав и классификация затрат, включаемых в себестоимость продукции по ГОЗ.
- Состав затрат, включаемых в себестоимость продукции, поставляемой по ГОЗ (п. 20 «Положения о государственном регулировании цен…», утв. Постановлением Правительства РФ от 02.12.2017 № 1465).
- Новый признак классификации прямых затрат только в раздельном учёте: учитываемые затраты; учитываемые обособленно затраты (полуфабрикаты собственного производства при применении полуфабрикатного метода учёта затрат).
- Учёт затрат вспомогательного производства, классификация по признаку включения затрат в состав себестоимости продукции.
- Косвенные затраты (общепроизводственные расходы, общехозяйственные и административно- управленческие расходы): отдельные объекты калькулирования.
- Порядок и сроки представления справки по контракту.
- Коммерческие затраты, связанные с подготовкой продукции к транспортировке в соответствии с технической документацией и условиями контракта.
- Прямой и косвенный методы включения затрат контракта по ГОЗ на основании первичных учётных документов.
- Новые правила раздельного учёта: классификация затрат по признаку возникновения (собственные и привлечённые).
Отчётность при выполнении ГОЗ. Новая (дополнительная) форма отчётности с 2027 года.
Требования к бухгалтерской отчётности при выполнении ГОЗ.
- Особенности составления отчёта об исполнении контракта (утв. Постановлением Правительства РФ от 04.05.2018 № 543).
- Порядок представления отчёта (утв. Приказом Минобороны России от 08.10.2018 № 554).
- Структура отчёта, методика заполнения и рекомендации по оценке правильности информации, представленной в отчёте.
- Взаимосвязь показателей и контрольное соотношение, значение показателя «контрольное правило контракта».
- Отчёт о фактических затратах по государственному контракту, контракту, заключённому в рамках государственного оборонного заказа (утв. Постановлением Правительства РФ от 13.07.2026 № 874).Методика заполнения отчёта определяется правилами учёта затрат и калькулирования себестоимости продукции, утвержденными в учётной политике организации в целях раздельного учёта.
- Федеральный закон от 15.12.2025 № 471‑ФЗ: требования представления промежуточной бухгалтерской отчётности всеми участниками ГОЗ, сроки, адреса и порядок представления.
Подготовка к новым правилам ведения раздельного учёта. План перехода к новым правилам, в т.ч. по действующим контрактам ГОЗ.
- Анализ достаточности действующей аналитики для применения новых правил.
- Разработка новых регламентов взаимодействия служб организации в рамках выполнения ГОЗ.
- Пересмотр соглашений со смежниками на предмет сопоставимости аналитики.
- Разработка нового раздела учётной политики «Правила по учёту затрат и калькулирования себестоимости продукции, поставляемой в рамках ГОЗ».
- Перевод остатков незавершённого производства по действующим контрактам ГОЗ на новые аналитические регистры и составление отчёта о фактических затратах по действующим контрактам по состоянию на 1 января 2027 год.
День 2
Контроль при банковском сопровождение контрактов по ГОЗ.
- Влияние изменений в части банковского сопровождения на практику ФАС России по выявлению и пресечению нарушений части 3 статьи 8 Закона об оборонном заказе.
- Осуществление ФАС России мероприятий по контролю при выявлении нарушений режима использования отдельного счета, соотношение запретов на совершение операций по отдельному счету и запретов, установленных частью 3 статьи 8 Закона об оборонном заказе.
- Критерии приостановления операций по отдельному счёту, соотношение критериев, приведенных в Указании Банка России от 24.10.2019 № 5300-У, и признаков нарушений части 3 статьи 8 Закона об оборонном заказе, выявляемых контролирующим органом.
Контроль за соблюдение порядка составления и направления отчёта об исполнении контрактов по ГОЗ.
- Практика ФАС России и судебная практика по нарушению порядка предоставления отчета, в том числе в зависимости от наличия на предприятии созданного или иного военного представительства.
- Рекомендации по оценке правильности (корректности) информации, представленной в отчёте, практика ФАС России по выявлению недостоверных сведений, представленных в отчете, привлечение к ответственности за данное противоправные действия (бездействие).
- Взаимосвязь показателей и контрольные соотношения, значение контрольного правила как показатель наличия или отсутствия угрозы срыва выполнения государственного оборонного заказа.
Особенности контроля за составлением отчётности при казначейском сопровождении контрактов по ГОЗ.
- Осуществление ФАС России контрольных мероприятия в отношении государственных контрактов (контрактов), находящихся на казначейском сопровождении.
- Рекомендации по оценке правильности (корректности) информации при выполнении ГОЗ при казначейском сопровождении: базовое и расширенное казначейское сопровождение.
Административная ответственность за нарушения в сфере гособоронзаказа.
- Анализ основных нарушений и рекомендации по снижению рисков привлечения к административной ответственности.
- Применение изменений законодательства об административных правонарушениях и ожидаемые изменения.
- Судебная практика по применению мер административной ответственности.
- Иные формы воздействия контролирующего органа при выявлении нарушения.
Преподаватели
ХАБАРОВА Людмила Петровна
Доктор экономических наук, профессор, главный редактор журнала «Бухгалтерский бюллетень». Автор практических пособий и книг по вопросам бухгалтерского учета и налогообложения.
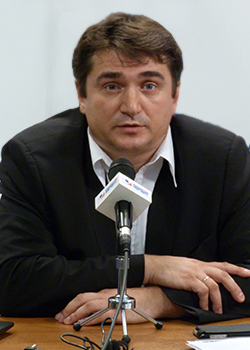
АВИЛОВ Владимир Юрьевич
Начальник отдела судебной работы Управления контроля и правового обеспечения ГОЗ ФАС России.
Преподаватель
Начальник отдела Управления контроля программ инфраструктурного и ресурсного обеспечения ФАС России.
Дата и время
Место проведения
г. Москва, ул. Золотая, д. 11, бизнес-центр «Золото», 5 этаж. Всем участникам высылается подробная схема проезда на семинар.
Документы по окончании обучения
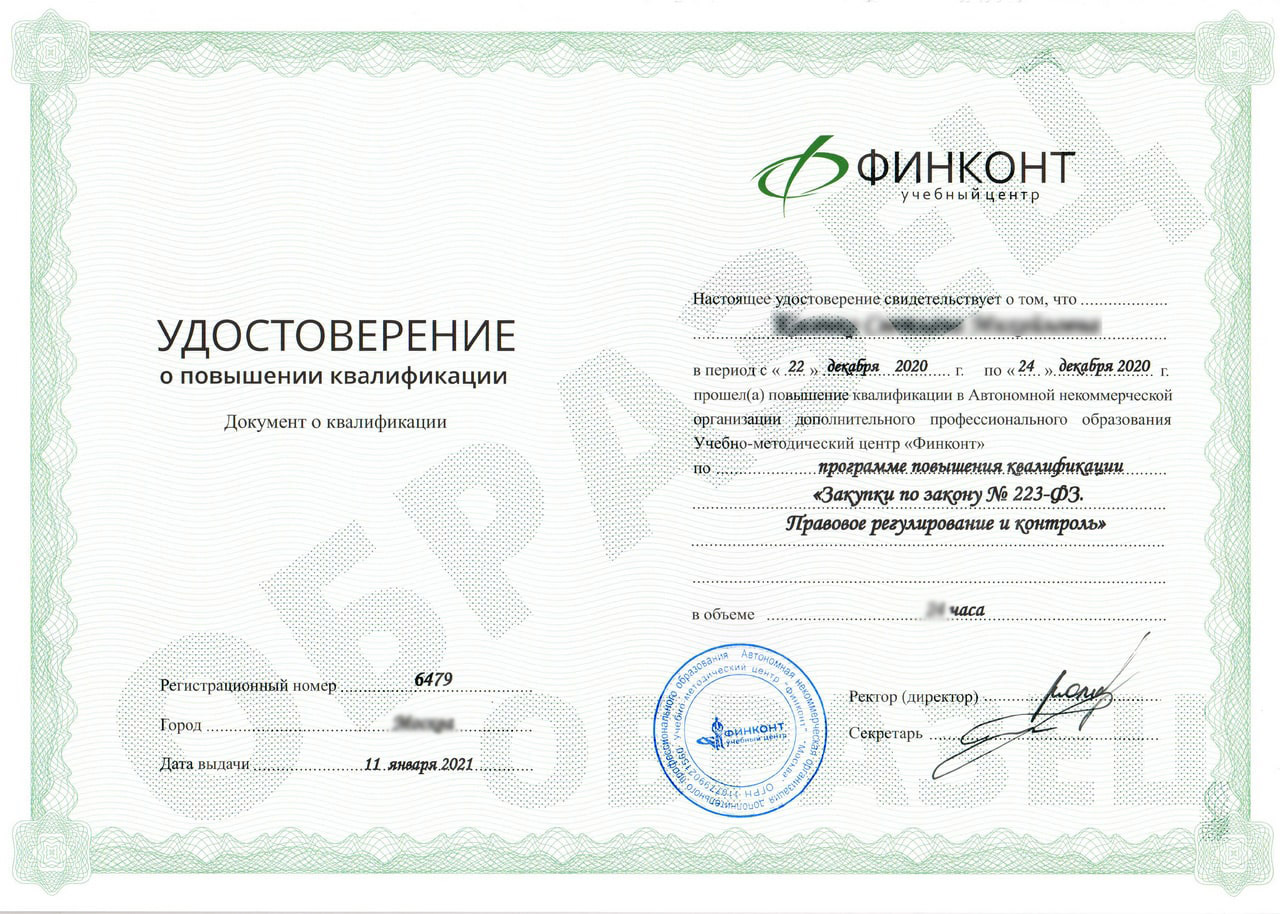
Образец Удостоверения о повышении квалификации Москва
Что входит в стоимость
Методический материал, кофе-паузы.