Доступно в формате
онлайн-трансляции!
Перейти
Основные средства, МПЗ, НМА: новые правила бухгалтерского и налогового учета в 2027 году
Артикул: МС30030
На обучении рассматриваются новшества и изменения, сложные вопросы учета основных средств, МПЗ, НМА в свете изменений 2027 года.
Для кого предназначен
Главных бухгалтеров, бухгалтеров, специалистов по налогообложению, аудиторов.Цель обучения
Рассмотреть основные изменения и практические аспекты ведения бухгалтерского и налогового учета основных средств, МПЗ, НМА в 2027 году.Результат обучения
В результате обучения на программе слушатели:- Узнают последние разъяснения 2027 года в учете нематериальных активов по ФСБУ 14/2022 «Нематериальные активы».
- Смогут без ошибок вести учет по правилам ФСБУ 6/2020 «Основные средства», 26/2020 «Капитальные вложения», 25/2018 «Аренда»; отражать основных средства и НМА в бухгалтерской отчетности согласно ФСБУ 4/2023.
- Научатся заполнять первичные и отчетные документы по основным средствам с учетом изменений 2027 года.
Программа обучения
День 1
Актуальные изменения законодательства, касающиеся учета основных средств в 2027 году. Значимые разъяснения по поводу учета основных средств.
Новое в бухгалтерском учете основных средств. ФСБУ 6/2020 «Основные средства» и 26/2020 «Капитальные вложения». Критерии отнесения актива к основным средствам в бухгалтерском учете. Момент принятия основного средства на учет. Ликвидационная стоимость: практические вопросы определения стоимости, взаимоувязка с показателями баланса. Рекомендация Р-179/2026-КпР (2026).Новый подход к учету объектов основных средств, выведенных для продажи (учету ДАПов). Как избежать налоговых рисков при учете ДАПов. изменения в оценке запасов, возникающих при демонтаже, разборке, ремонте основных средств.
Сложные вопросы налогового и бухгалтерского учета основных средств и решения. Критерии отнесения актива к основным средствам в налоговом учете. Формирование первоначальной стоимости основных средств в бухгалтерском и налоговом учете. Отражение затрат, связанных с регистрацией транспортных средств и прав на объекты недвижимости, перемещением основного средства, выплаты вознаграждения лицам, занимающимся его монтажом, затрат на хранение, командировки, связанные с приобретением основных средств и пр. Особенности налогового учета приобретения основных средств безвозмездно полученных основных средств от третьих лиц и от учредителей; актива, приобретенного иными способами (вклад в уставный капитал (фонд), целевые поступления), обнаруженных при инвентаризации - на что обратить внимание.
Отражение расходов на ремонт (модернизацию, реконструкцию, техническое обслуживание) основных средств в налоговом и бухгалтерском учете на основе требований ФСБУ 26/2020. Модернизация (реконструкция), дооборудование (достройка) основных средств в бухгалтерском и налоговом учете: последствия, связанные с изменением стоимости и увеличения срока полезного использования. Расходы на капитальный ремонт, признаваемые отдельным инвентарным объектом. Модернизация основного средства, находящегося в аренде: какие нюансы нужно учитывать (позиция Верховного суда). Типичные ошибки бухгалтеров при учете затрат на ремонт. Передача неотделимых улучшений: практические вопросы, обложение НДС. Лизинг основных средств: изменения, сложные вопросы, возникающие на практике. Налоговые риски, связанные с договорами аренды и лизинга и их минимизация.
Амортизация основных средств: на какие нюансы обратить внимание. Способы начисления амортизации основных средств Амортизация после реконструкции. Как амортизировать модернизированное основное средство, стоимость которого в налоговом учете до модернизации была. Вопросы, поднятые в судебной практике, связанные с определением срока полезного использования основного средства.
Оценка и переоценка основных средств: отражение в учете и отчетности. Проблемы правильного определения справедливой стоимости и практические решения. Признание оценочных обязательств по будущему демонтажу, утилизации объекта и восстановлению окружающей среды, по будущим затратам, связанным с выбытием основных средств, в процессе формирования их стоимости, дисконтирование и последующее уточнение. Алгоритм переоценки, ее последствия для учета и отчетности. Налоговые и иные риски, связанные с неправильным определением первоначальной стоимости, оценкой, переоценкой и обесцениванием. Личные риски бухгалтера, связанные с неверной оценкой основных средств.
Налог на имущество. Движимое и недвижимое имущество: подход к квалификации, предложенный ВС РФ.
ФСБУ 28/2023 «Инвентаризация»: как провести инвентаризацию по новым правилам.
Бухгалтерский учет аренды в соответствии с требованиями ФСБУ 25/2018 «Бухгалтерский учет аренды». Требования ФСБУ 25/2018 «Бухгалтерский учет аренды» к отражению в учете основных средств, переданных в неоперационную (финансовую) или операционную аренду. Выкупная стоимость объекта и её отражение в учёте.
День 2
Учет материально-производственных запасов (МПЗ). ФСБУ 5/2019 «Запасы». Анализируем старый стандарт с учетом практики применения и введения новых стандартов. Основные требования ФСБУ 5/2019 «Запасы». Расширение сферы действия стандарта на весь операционный цикл. Выбор варианта признания запасов для управленческих нужд. Исключение из сферы действия стандарта запасов, приобретаемых для создания внеоборотных активов.
Изменение оценки стоимости имущества и имущественных прав: приобретённых у других лиц, в том числе оплачиваемых неденежными средствами; полученных коммерческой организацией от собственников. Запрет на включение в себестоимость запасов: общехозяйственных (административных, управленческих) расходов, расходов на хранение. Ограничение на включение в себестоимость запасов общепроизводственных расходов. Оценка запасов по наименьшей себестоимости и чистой стоимости продажи по состоянию на отчётную дату. Рыночная и справедливая стоимость запасов. Восстановление прошлого обесценения и уменьшение расходов по обычным видам деятельности. Формальная замена способов списания способами оценки остатков. Создание, изменение и списание резерва под обесценение. Представление в отчете о финансовых результатах показателей, связанных с обесценением запасов. Раскрытие информации о запасах в отчетности. Учетная политика по учету запасов на 2027 год.
ФСБУ 28/2023 «Инвентаризация». Ключевые нововведения в оценке активов: действительное существование МПЗ, их состояние, оценка и обоснованность нахождения в компании; документы, которыми оформляют сведения о фактическом наличии объектов. Практика Китая в проведении инвентаризации материальных запасов.
Подтверждение рыночной стоимости объекта. Особенности признания расходов на спецодежду и иные специальные средства производства, а также на охрану труда работников. Учет неотфактурованных поставок: оценка, отражение в учёте.
Оценка остатков незавершенного производства, готовой продукции, товаров, отгруженных в целях налогообложения прибыли.
Учет нематериальных активов (НМА) в 2027 году. Правовые основания для учета нематериальных активов. Понятие НМА согласно бухгалтерскому и налоговому учету. Условия отнесения активов к НМА. Оценка и принятие НМА к учету с учетом подхода МСФО и ФСО (Федеральные стандарты оценки). Определение первоначальной стоимости НМА и срока полезного использования. Особенности принятия к учету НМА: созданных собственными силами, полученных безвозмездно, их документальное оформление. Разукрепнение НМА, модификация и модернизация НМА. Переоценка НМА. Документальное оформление операций. Проверка обесценения нематериальных активов по МСФО. Амортизация нематериальных активов в БУ и НУ. Начисление амортизации на электронно-вычислительную технику. Особенности инвентаризации НМА. Основания для списания НМА. Можно ли продать НМА, если его нет в учете?
Особенности учета различных видов НМА: деловая репутация организации; патенты; товарные знаки; мерчи; ноу-хау; программы для ЭВМ; создание сайта; создание бренда; создание компьютерного персонажа; служебного произведения, изобретения, полезной модели и промышленного образца. Новые тренды.
Как отразить объект исключительных прав, если им владеют несколько юридических лиц. Как отразить объект исключительных прав, если он зарегистрирован на одном юридическом лице, а фактически им владеет другое.
Особенности учета расходов в НИОКР. Налоговый учет НИОКР. Резервирование НИОКР: плюсы и минусы. Льготы при осуществлении НИОКР. Применение повышающего коэффициента 2 в 2025 году. Отчет о выполненных разработках: оформление, наполнение, приложение обоснующих документов и иные способы проверки и обоснования расходов (в т.ч. электронные документы, данные из личных кабинетов, регистрации на сайте и отчеты по биллингу). Как провести инвентаризацию расходов на выполнение НИОКР.
Амортизация IT-оборудования. Повышение коэффициента амортизации российского технологичного оборудования, ПО и баз данных до 2. Освобождение от НДС передачи прав на российское ПО и его сопровождение (ст. 149 НК): новое в практике.
Практические кейсы: в составе чего учесть систему видеонаблюдения: МПЗ, ОС или НМА?
Типичные ошибки при составлении бухгалтерской (финансовой) отчетности в части отражения информации по НМА. Учетная политика по учету НМА на 2027 год.
Преподаватели
АНТОНОВА Мария Борисовна
Практик в области налогового права, налогового планирования, системы внутренних контролей, аудита. Старший преподаватель Департамента налогов и налогового администрирования Финансового университета при Правительстве РФ, аттестованный профессиональный аудитор.
ХАЧАТУРЯН Юлия Александровна
Генеральный директор компании Nika, risk plan, юрист, практикующий специалист по налоговому планированию и построению холдинговых структур; преподаватель программы МВА Центра налогового администрирования Российской Академии Народного хозяйства и государственной службы при Президенте РФ.
Дата и время
Место проведения
г. Москва, ул. Золотая, д. 11, бизнес-центр «Золото», 5 этаж. Всем участникам высылается подробная схема проезда на семинар.
Документы по окончании обучения
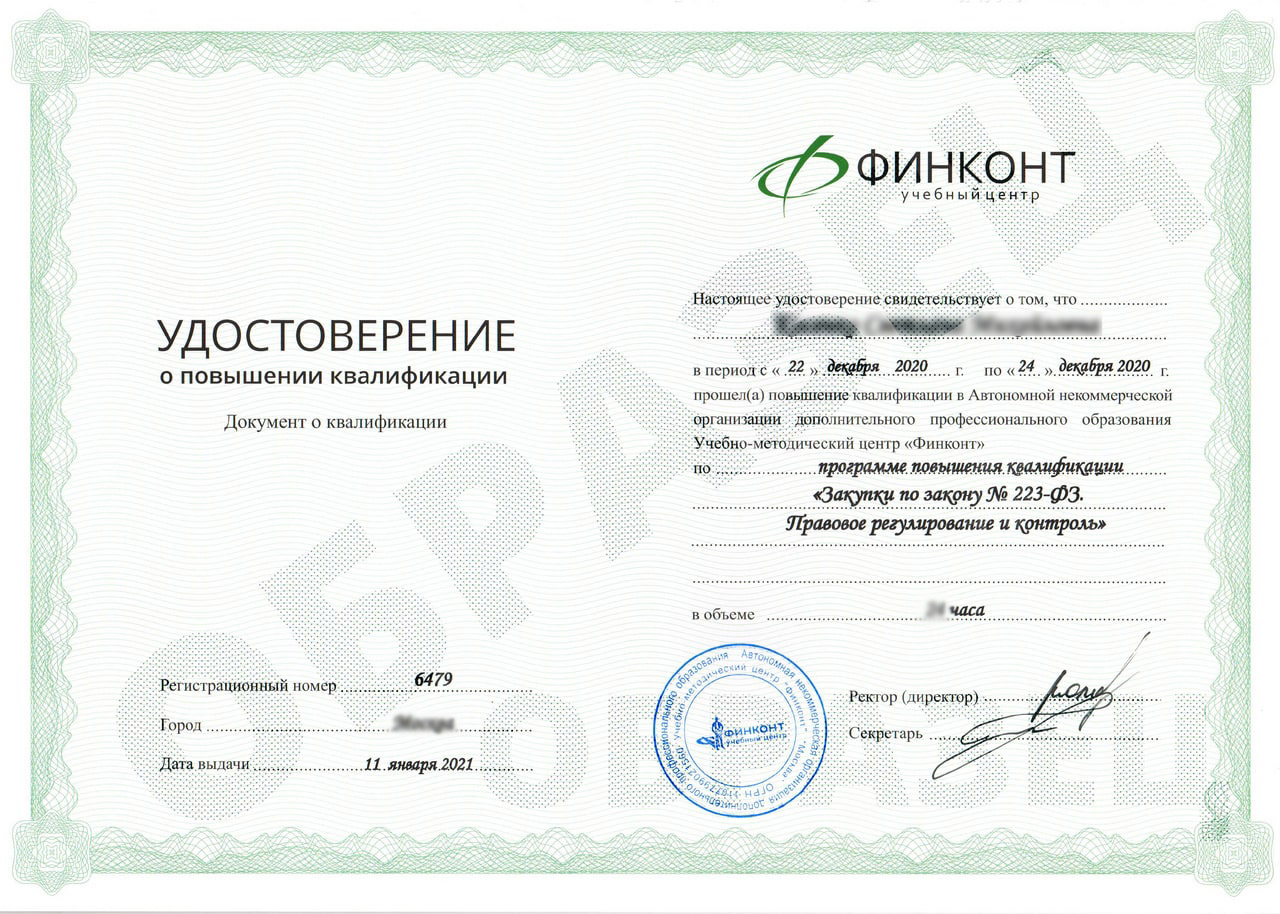
Образец Удостоверения о повышении квалификации Санкт-Петербург
Что входит в стоимость
Методический материал, кофе-паузы.